

tripla 2026年10月期 第3四半期決算:主力「tripla Book」のテイクレート急伸と力強いインバウンド需要を背景に通期業績予想を再上方修正

StockClub
公開日時: 2026/09/14 10:12
Sentiment Analysis
はじめに
宿泊業界向けに宿泊予約エンジン「 tripla Book 」、AIチャットボット「 tripla Bot 」、CRM・マーケティングツール「 tripla Connect 」などを包括的に提供する tripla株式会社 (証券コード: 5136)は、2026年10月期 第3四半期(3Q)決算を発表しました。
当四半期累計の業績は、インバウンド旅行客の強い需要に支えられた宿泊取扱高(GMV)の大幅な伸長と、テイクレート(手数料率)の上昇に伴う従量収益の急拡大により、 営業利益・経常利益ともに前年同期比で2.3倍超と飛躍的な成長 を記録しました。この好調な進捗を受け、同社は 今期2度目となる通期業績予想の上方修正 を発表し、営業利益は当初計画を大きく上回る 10億円の大台を突破する見込み となっています。
本レポートでは、当四半期の決算数値、地域別・セグメント別の状況、業績上方修正の背景、および収益構造の進化について詳細に解説します。
1. 2026年10月期 第3四半期 業績ハイライト
第3四半期累計(2025年11月〜2026年7月)の連結業績は、トップラインの力強い拡大とともに高い営業レバレッジが発揮され、各利益項目が前年を大きく上回る結果となりました。
- 営業収益 :2,613百万円(前年同期比 +43.2% )
- 営業利益 :758百万円(前年同期比 +133.7% )
- 経常利益 :874百万円(前年同期比 +139.3% )
- 親会社株主に帰属する当期純利益 :574百万円(前年同期比 +86.2% )
四半期ベース(3Q単体)の営業収益は852百万円となり、四半期営業利益率は 34.5% という高水準に達しています。
2. 地域別業績動向:日本事業がグループ全体の成長を力強く牽引
連結ベースでの地域別内訳をみると、主力の日本事業が売上・利益の双方でグループ全体を強力に牽引しています。
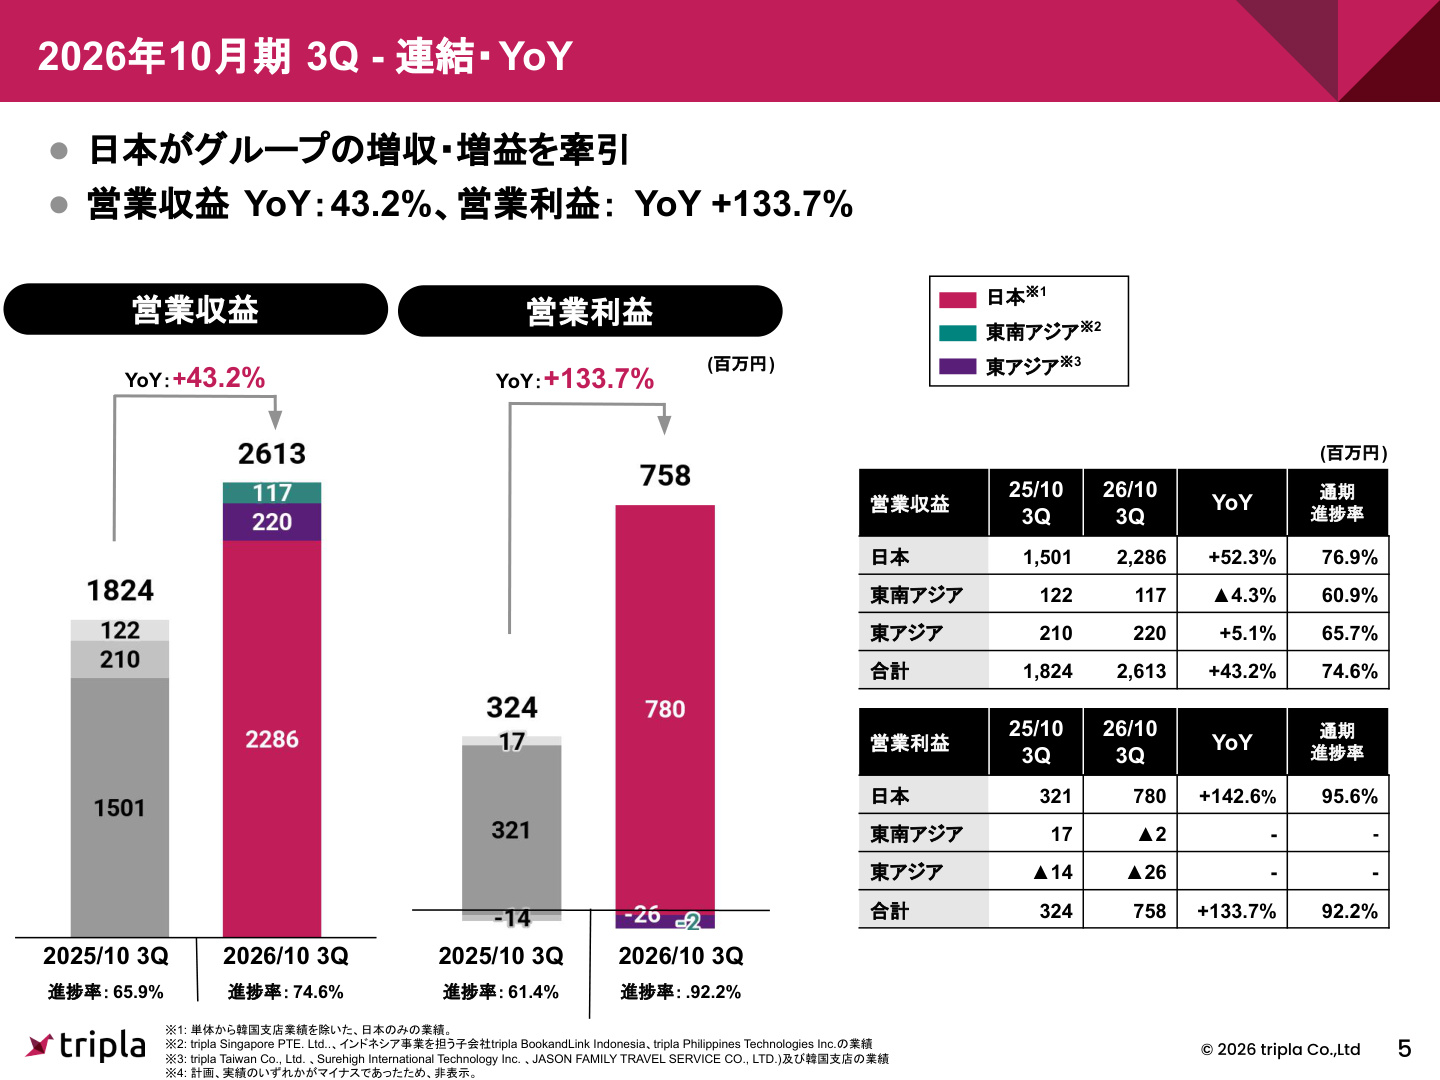
スライド解説:地域別業績の構成と意義
上記のスライドは、2026年10月期 3Qにおける営業収益・営業利益の地域別内訳(日本、東南アジア、東アジア)を示したものです。このデータから以下の重要な構造が見て取れます。
- 日本市場の圧倒的成長 :日本の営業収益は2,286百万円(前年同期比 +52.3% )、営業利益は780百万円(前年同期比 +142.6% )となり、利益のほぼ全量を創出しています。インバウンド個人旅行者の旺盛な需要を取り込んだ予約エンジンの取扱高拡大が直接的に寄与しています。
- 東南アジアの進捗 :営業収益は117百万円(前年同期比 ▲4.3%)、営業利益は▲2百万円(のれん控除前では+35百万円の黒字)となりました。前年1Qにあった一時的な開発委託収益(21百万円)の剥落や、2025年10月期に新設したフィリピン拠点への先行投資が影響しているものの、インドネシア単体では のれん控除後でも10百万円の営業黒字化 を達成しています。
- 東アジアの状況 :台湾・韓国を含む東アジアの営業収益は220百万円(前年同期比 +5.1% )、営業利益は▲26百万円となりました。前期にあった大型受託開発(SI)収益の反動や台湾国内のアウトバウンド偏重による国内旅行需要の伸び悩みがあったものの、主要SaaSプロダクトは堅調に推移しています。
3. 通期業績予想の再上方修正:トップライン好調とコスト最適化が寄与
好調な第3四半期実績および事業環境のモメンタム加速を踏まえ、同社は通期計画の引き上げを発表しました。
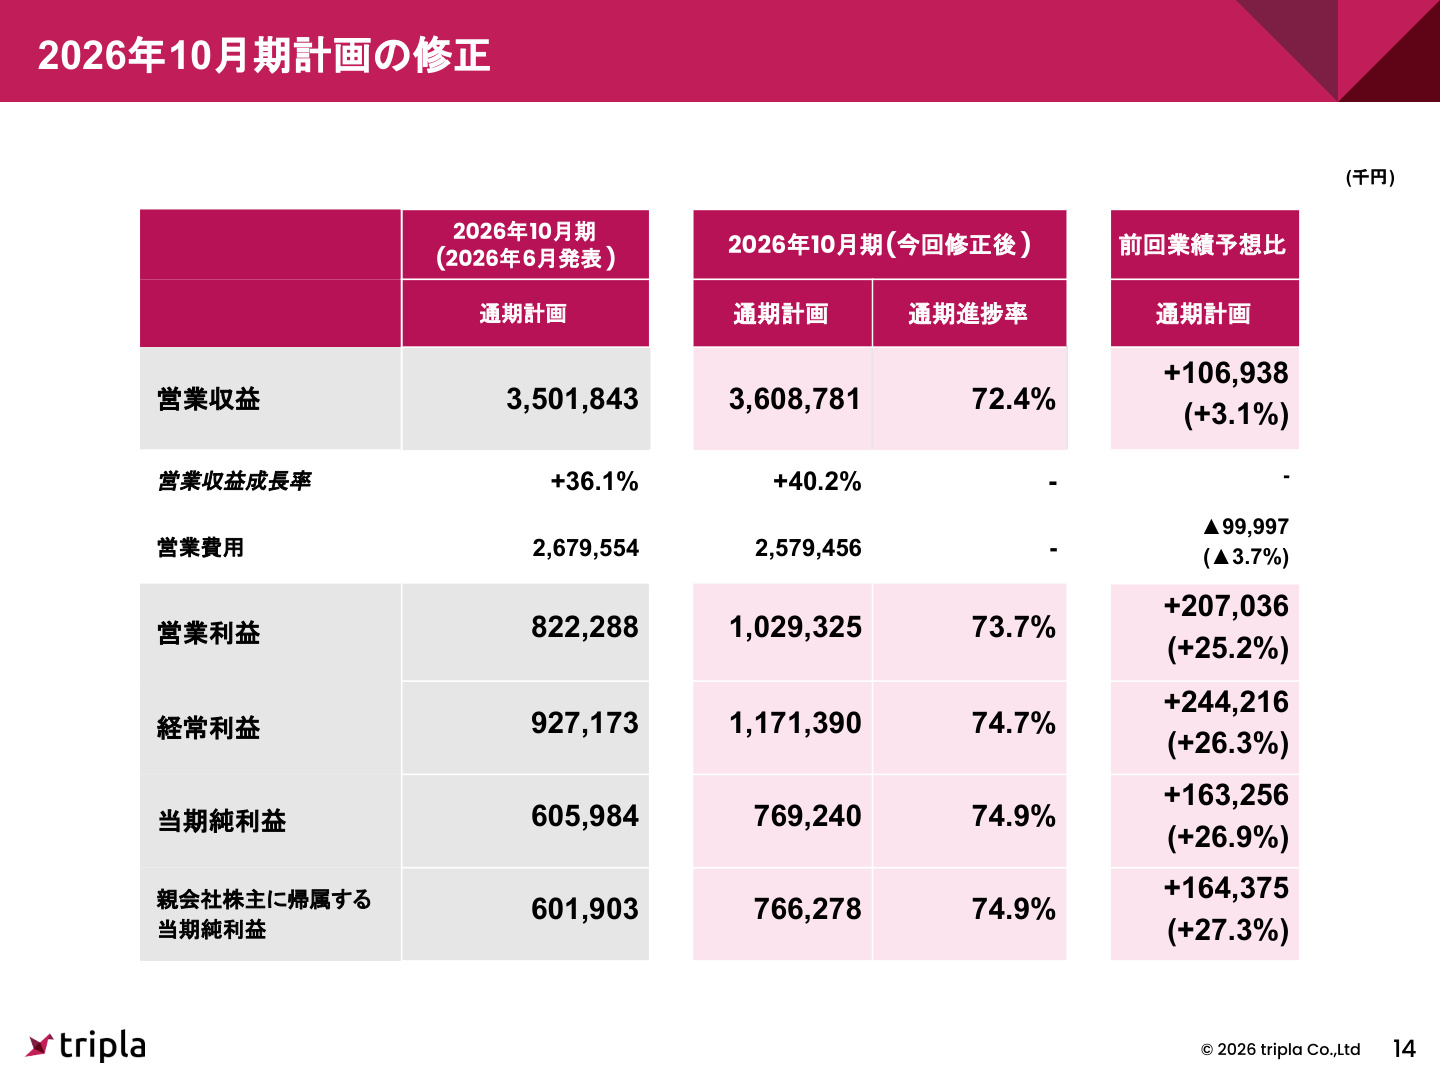
スライド解説:通期業績予想の上方修正詳細
本スライドは、2026年6月に発表された前回予想からの修正内訳を示しています。修正のポイントは以下の通りです。
- 営業収益 :3,501百万円 → 3,608百万円 (前回予想比 +3.1% 、前期比 +40.2% )
- 営業費用 :2,679百万円 → 2,579百万円 (前回予想比 ▲3.7% )
- 営業利益 :822百万円 → 1,029百万円 (前回予想比 +25.2% 、前期比 +98.0% )
- 経常利益 :927百万円 → 1,171百万円 (前回予想比 +26.3% 、前期比 +100.6% )
- 親会社株主に帰属する当期純利益 :601百万円 → 766百万円 (前回予想比 +27.3% 、前期比 +52.7% )
第2四半期時点では、地政学リスクや為替変動、旅行者数の鈍化懸念などを織り込んで下期売上を保守的に据え置いていましたが、 これらの懸念が顕在化せず事業モメンタムが一段と加速 しました。「tripla Book」の増収効果(+106百万円)に加え、サーバー費用等の見直しや一部採用の業務委託化によるコスト最適化(+99百万円)が進み、営業利益は大幅に上方修正されました。さらに、預り金増加や金利上昇に伴う受取利息、為替差益等の営業外収益(+29百万円)も加わり、経常利益は1,171百万円に達する見込みです。
4. 主力サービス「tripla Book」のKPI進捗と収益拡大メカニズム
同社の成長の中核である「tripla Book」は、導入施設数の増加とテイクレートの上昇という「量」と「質」の双面で極めて力強い拡大を続けています。
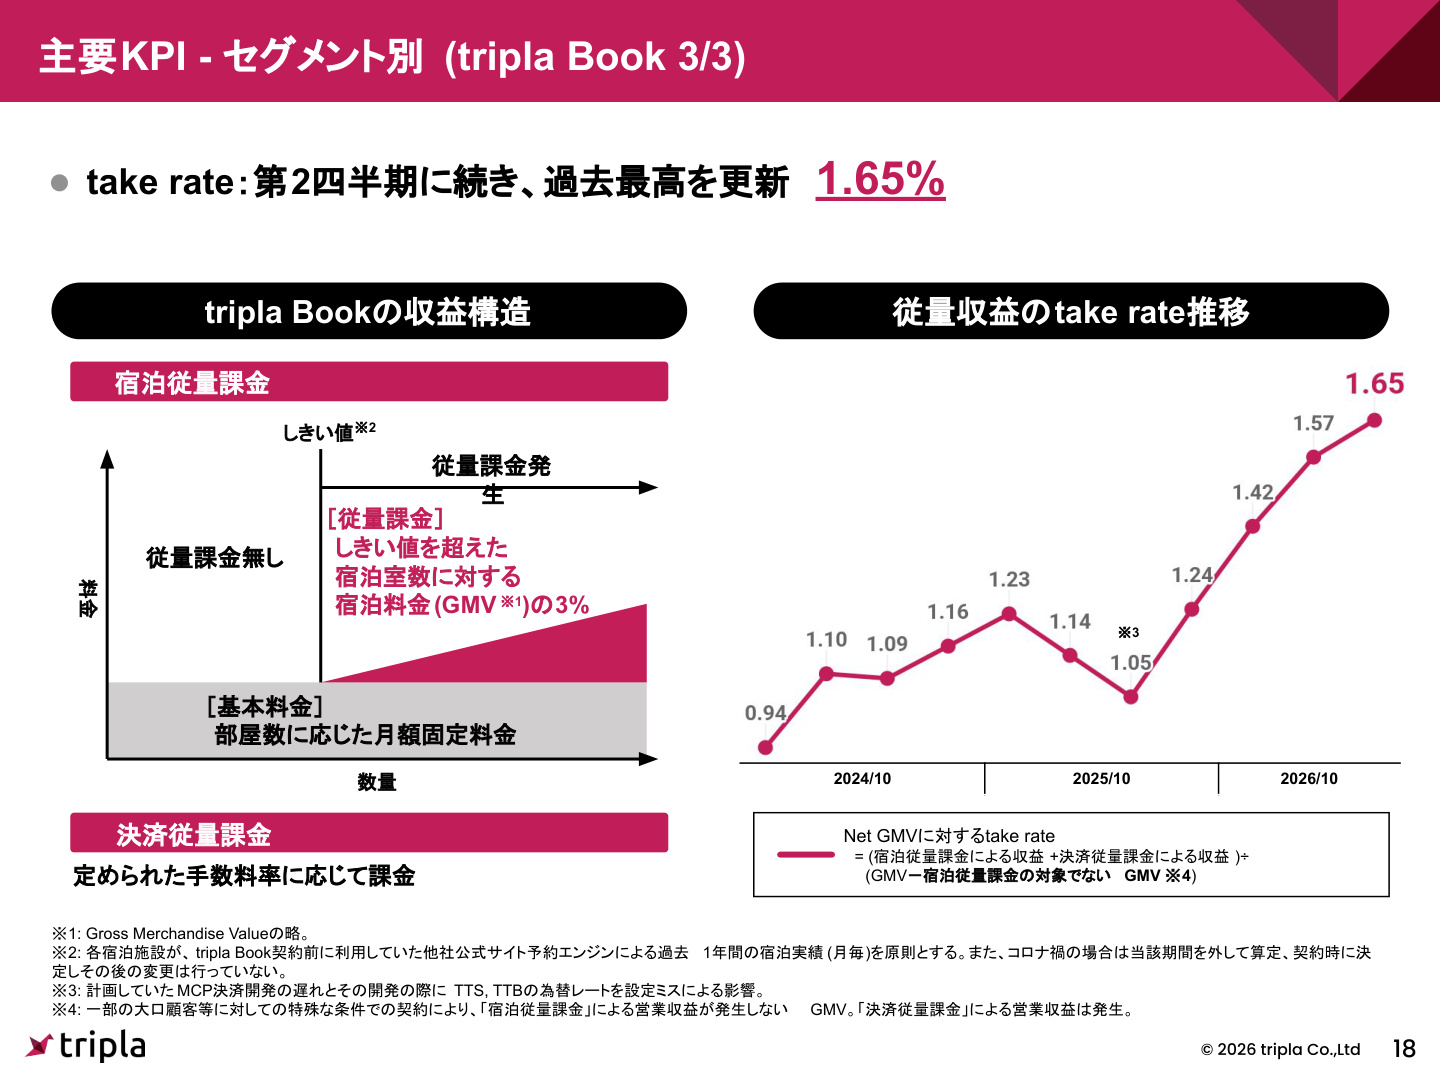
スライド解説:テイクレートの急上昇と収益モデルの優位性
上記スライドは、「tripla Book」の収益構造とNet GMVに対する テイクレート(Take Rate) の四半期推移を示しています。
- テイクレートが過去最高の1.65%へ到達 :前四半期の1.57%からさらに上昇し、過去最高を更新しました。2025年10月期3Q時点の1.05%と比較すると大幅な改善を遂げています。
- 収益構造のハイブリッドモデル :
- 基本料金(固定収益) :客室数に応じた月額固定課金(3Q実績:121百万円)。
- 宿泊従量課金 :契約前の他社予約実績(しきい値)を超えた宿泊室数に対するGMVの3%を課金。
- 決済従量課金 :事前決済等の決済取扱高に応じた手数料。
国内GMVは第3四半期に 560億円 (前年同期比 +30.8% )に拡大し、導入施設数も 4,530施設 (前四半期比+320施設)へと順調に純増しています。宿泊市場全体では中国市場の変動による影響が一部見られるものの、欧米やアジア近隣国を中心とした個人インバウンド旅行者の予約が活況であり、これが宿泊従量課金および決済従量課金の爆発的な伸び(Book従量収益:543百万円、前年同期比 +77.2% )に直結しています。
5. 各プロダクトの進捗状況とクロスセル展開
「tripla Book」以外のプロダクト群も、顧客基盤の拡大と高付加価値化が進展しています。
-
tripla Bot(AIチャットボット)
- 営業収益 :322百万円(前年同期比 +10.9% )
- 導入施設数 :2,289施設 (前期末比+232施設)
- 定額固定プランへの移行が進み、ストック収益としての安定性が向上しています。
-
tripla Connect(CRM・マーケティング支援)
- 営業収益 :81百万円(前年同期比 +51.0% )
- 導入施設数 :1,537施設 (前期末比+374施設)
- 高機能プラン「 tripla Connect+ 」の大手ホテルチェーンへの導入が進み、顧客単価(ARPU)が向上しています。
-
解約率(チャーンレート)の低位安定
- 単体における月次平均解約率は、tripla Bookが 0.5% 、tripla Botが 0.4% と極めて低い水準を維持しており、強固な顧客エンゲージメントが示されています。
6. 費用構造と収益性の分析
単体の営業費用推移を見ると、第3四半期の費用は558百万円(前年同期は415百万円)となっています。高単価エンジニアの採用強化により人件費が335百万円へと増加したほか、顧客数・取扱高の増加に伴い通信費(サーバー代等)が97百万円へ増加しました。
一方で、同社はバーティカルSaaSとしてのポジショニングを確立しているため、一般的なSaaS企業に比べて広告宣伝費を抑えた効率的なマーケティング展開(3Q広告宣伝費:8百万円)を実現しています。その結果、売上の急拡大がそのまま利益率の向上につながり、 第3四半期の営業利益率は34.5% を記録しました。
7. まとめと今後の成長戦略
triplaの2026年10月期 3Q決算は、以下のポイントに集約されます。
- 主力プロダクト「 tripla Book 」がインバウンド需要と手数料率向上(テイクレート 1.65% )を背景に高成長を牽引。
- 通期営業利益予想を 1,029百万円 (前期比ほぼ倍増)へ今期2度目の上方修正。
- 日本国内での確固たる収益基盤に加え、インドネシアの黒字化やフィリピン・台湾・韓国など アジア全域への展開 が着実に進展。
独自の「固定+従量」ハイブリッド課金モデルにより、宿泊市場の活性化を直接的な収益拡大へと転換する同社の事業構造は、今期も高い成長性と収益性を両立する形で結実しています。
個別の投資に関する推奨やアドバイスを提供することを意図しておりません。ここで述べられている意見や見解は、あくまでも各記事の個人的見解です。