

TOブックス 2027年4月期 第1四半期決算ディープダイブ:主軸IPのメディアミックス加速と過去最高水準の進捗、強固な株主還元方針

StockClub
公開日時: 2026/09/14 10:11
Sentiment Analysis
株式会社TOブックス 2027年4月期 第1四半期決算ディープダイブレポート
東証スタンダード市場に上場する 株式会社TOブックス(証券コード: 500A) は、ライトノベルやコミックスの出版を起点に、アニメ・舞台・映画・グッズなど多面的なメディアミックス展開を自社主導で行うIPプロデュース企業です。
本レポートでは、同社が発表した 2027年4月期 第1四半期決算資料 に基づき、業績ハイライト、商材別および費用構造の分析、今後のメディアミックスパイプライン、成長戦略の4本柱、そして新たに新設された株主還元・株主優待制度について網羅的に解説します。
1. 2027年4月期 第1四半期 業績ハイライトと収益構造
当第1四半期における連結業績は、主力IPである 『本好きの下剋上』のTVアニメ第3期放送に伴うメディアミックス波及効果 や、主力の電子書籍事業の好調な伸長が寄与し、大幅な増収増益を達成しました。
財務実績と進捗状況
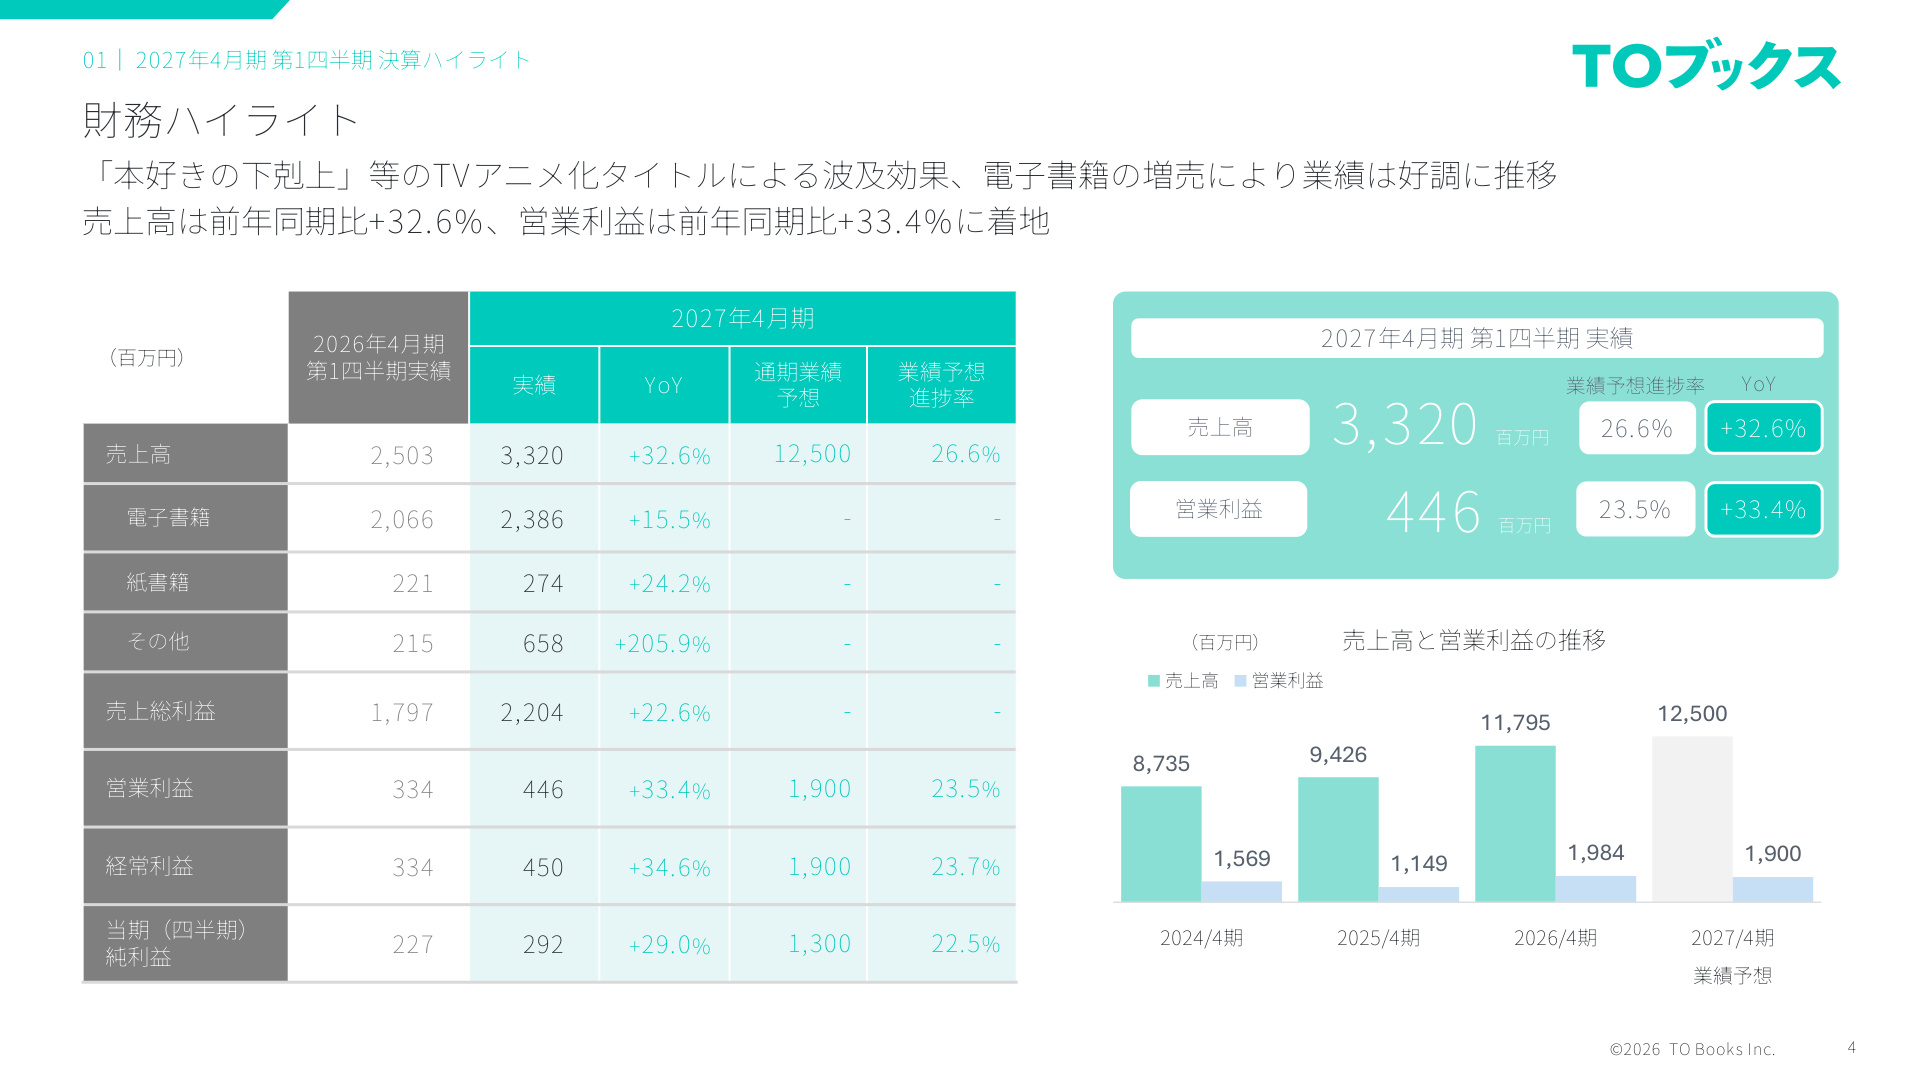
上記の決算ハイライトから確認できる通り、主要指標は以下の通り極めて好調に推移しています。
- 売上高 : 3,320百万円 (前年同期比 +32.6% )
- 売上総利益 : 2,204百万円 (前年同期比 +22.6% )
- 営業利益 : 446百万円 (前年同期比 +33.4% )
- 経常利益 : 450百万円 (前年同期比 +34.6% )
- 四半期純利益 : 292百万円 (前年同期比 +29.0% )
通期業績予想(売上高12,500百万円、営業利益1,900百万円)に対する進捗率は、 売上高で26.6% 、営業利益で23.5% に達しており、第1四半期として順調なスタートを切っています。
商材別売上高の動向
商材別の売上動向を見ると、同社の事業構造の多層化が進んでいることが確認できます。
- 電子書籍 : 2,386百万円 (前年同期比 +15.5% 、売上構成比 72% )
新刊タイトルの継続投入や電子書店プラットフォームでのキャンペーン施策が奏功し、売上全体の基盤として安定成長を維持しています。 - 紙書籍 : 274百万円 (前年同期比 +24.2% 、売上構成比 8% )
アニメ放送に連動した書店店頭での露出増加と新刊発売が寄与し、堅調な伸びを見せました。 - その他(アニメ・実写・舞台・音声・グッズ・海外ライセンス等) : 658百万円 (前年同期比 +205.9% 、売上構成比 20% )
『本好きの下剋上』をはじめとするTVアニメ関連の権利収入、グッズ販売、タイアップ展開などが急拡大し、 前年同期比約3倍以上の成長 を記録しました。
2. コスト構造と収益性・KPI分析
費用構造と利益率の維持
売上原価は 1,115百万円 (前年同期は705百万円)と増加しました。これは、アニメ関連売上の拡大に伴い 製作委員会への出資金償却費 が発生したことや、クリエイターへの支払ロイヤリティ増加、コンテンツ制作費の先行投資が主因です。しかし、高粗利な電子書籍およびライセンス収益の拡大により、 営業利益率は13.4% と前年同期と同水準の二桁利益率を堅持しています。
主要KPIの推移
同社の収益の源泉となるIP創出・育成に関する主要KPIは、順調な拡大基調にあります。
- 編集人員数 : 前期末の57名から 64名 へ拡大(主要IP数増加に向けた先行指標)。
- 主要IP数(年間電子売上1,000万円以上の作品) : 88IP (前期末は91IP、通期ベースで高水準を維持)。
- 主要IPあたり売上高(IP価値) : 第1四半期時点で 3,700万円 (年換算ベースで148.3百万円相当と、前期の133.6百万円を上回るペース)。
編集者の早期戦力化と育成プロセスの標準化により、クリエイティブ人員の採用拡大がそのままIP創出パイプラインの充実に直結する体制が構築されています。
3. 自社IPのメディアミックス展開とパイプライン
同社の最大の強みは、自社IPをアニメ化・映画化・舞台化・グッズ化へと多面展開する メディアミックス実行力 にあります。
アニメ化IP数の加速と収益ドライバー
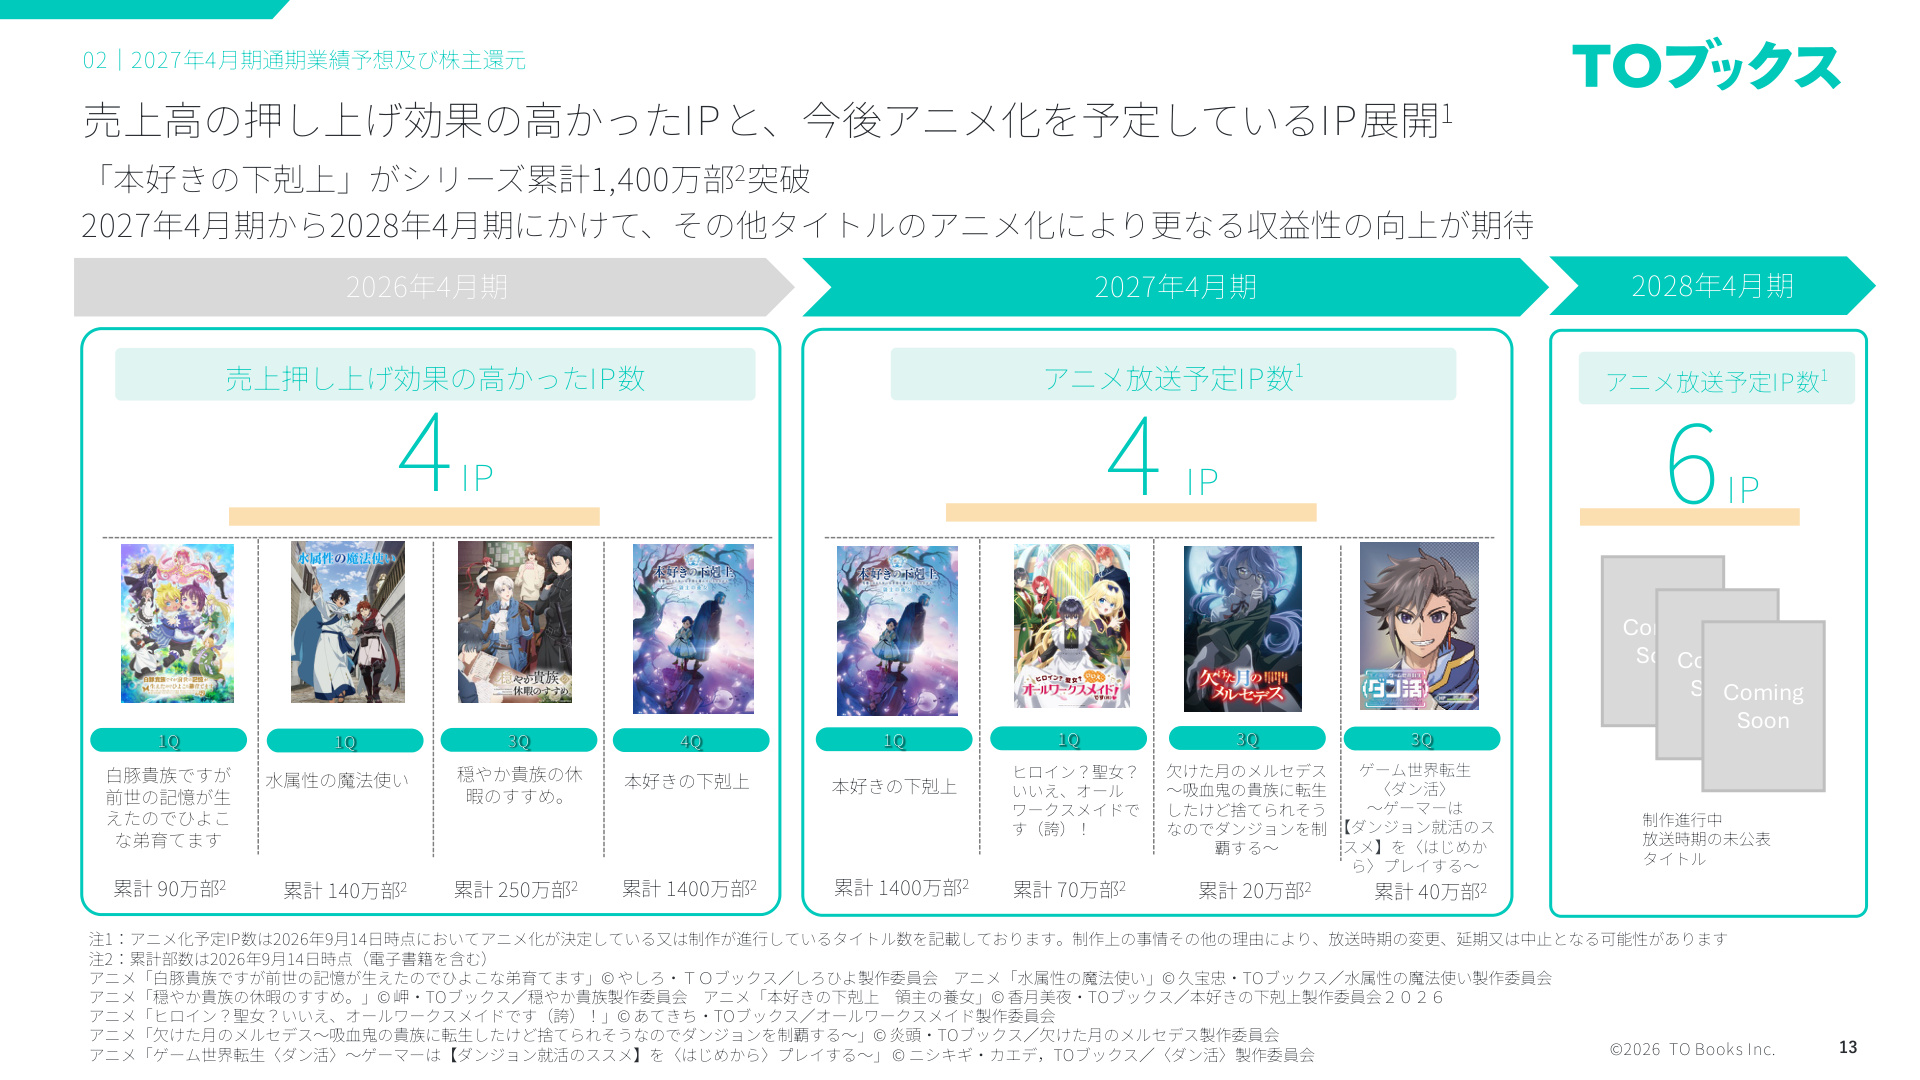
上記スライドが示すように、売上押し上げ効果の極めて高いアニメ化作品数は以下のように年々拡大する計画です。
- 2026年4月期(前期実績) : 4IP (『本好きの下剋上』累計1,400万部、『水属性の魔法使い』累計140万部、『穏やか貴族の休暇のすすめ。』累計250万部、『白豚貴族ですが前世の記憶が生えたのでひよこな弟育てます』累計90万部)
- 2027年4月期(当期予定) : 4IP
- 第1四半期: 『本好きの下剋上』、『ヒロイン?聖女?いいえ、オールワークスメイドです(誇)!』
- 第3四半期(2027年1月放送予定): 『欠けた月のメルセデス』、『ゲーム世界転生〈ダン活〉』
- 2028年4月期(来期予定) : 6IP (制作進行中・放送時期未公表タイトル群)
アニメ化は単に映像作品を届けるだけでなく、 「認知獲得」から「書籍・電子書籍のバックナンバー増売」「グッズ展開」「舞台・朗読劇・実写映画化」へと波及する起点 となり、IPあたりの生涯収益(LTV)を飛躍的に高める循環を生み出しています。
4. 中長期成長に向けた「4つの成長戦略」
TOブックスは持続的な成長を実現するため、以下の 4つの戦略軸 を掲げています。
- メディアミックス戦略の深化(主要IPの価値最大化・エバーグリーン化)
単一メディアに依存せず、アニメ、舞台、映画、音声CD、リアル店舗イベント(TSUTAYA POP UPや渋谷サクラステージでの定期開催)を立体的に連動させ、IPのファン層を深耕・長期化(エバーグリーン化)させます。 - 安定的なIP創出(人材採用と電子書店アライアンス)
有利な採用環境(大卒求人倍率0.27倍という買い手市場)を活かし、クリエイティブ人材を積極採用。育成期間を短縮するとともに、外部電子書店との共同レーベル・アライアンスを活用して創出スピードと露出を強化します。 - 他社IPの活用(「届ける」機能のレバレッジ)
自社IPで培った企画・音響制作・配給・グッズ制作の機能を、他社の有望IP(ゲーム、キャラクター、アーティスト等)へ提供。共同幹事や制作出資への参画を進め、出版外の収益機会を拡大します。 - 海外展開の加速(グローバル市場への浸透)
タイの現地出版社 「TAMA STUDIO社」の株式取得 を通じた東南アジア展開や、北米における「MangaPlaza」へのタイトル提供、現地取次・出版社協業による英訳版の紙・電子書籍の年間100点以上のリリース体制構築など、グローバル配信ネットワークを本格化させています。
5. 株主還元方針と新設された株主優待制度
同社は中長期的な企業価値向上とともに、積極的かつ安定的な株主還元を重要な経営課題と位置づけています。
配当方針と予想
- 2027年4月期 年間配当金(予想) : 1株当たり 76円 (前期実績76円と同額)
- 配当性向 : 20.6% (前期の18.0%から引き上げ、中長期的に配当性向をさらに上昇させる方針を掲げています)
オリジナル株主優待制度の導入
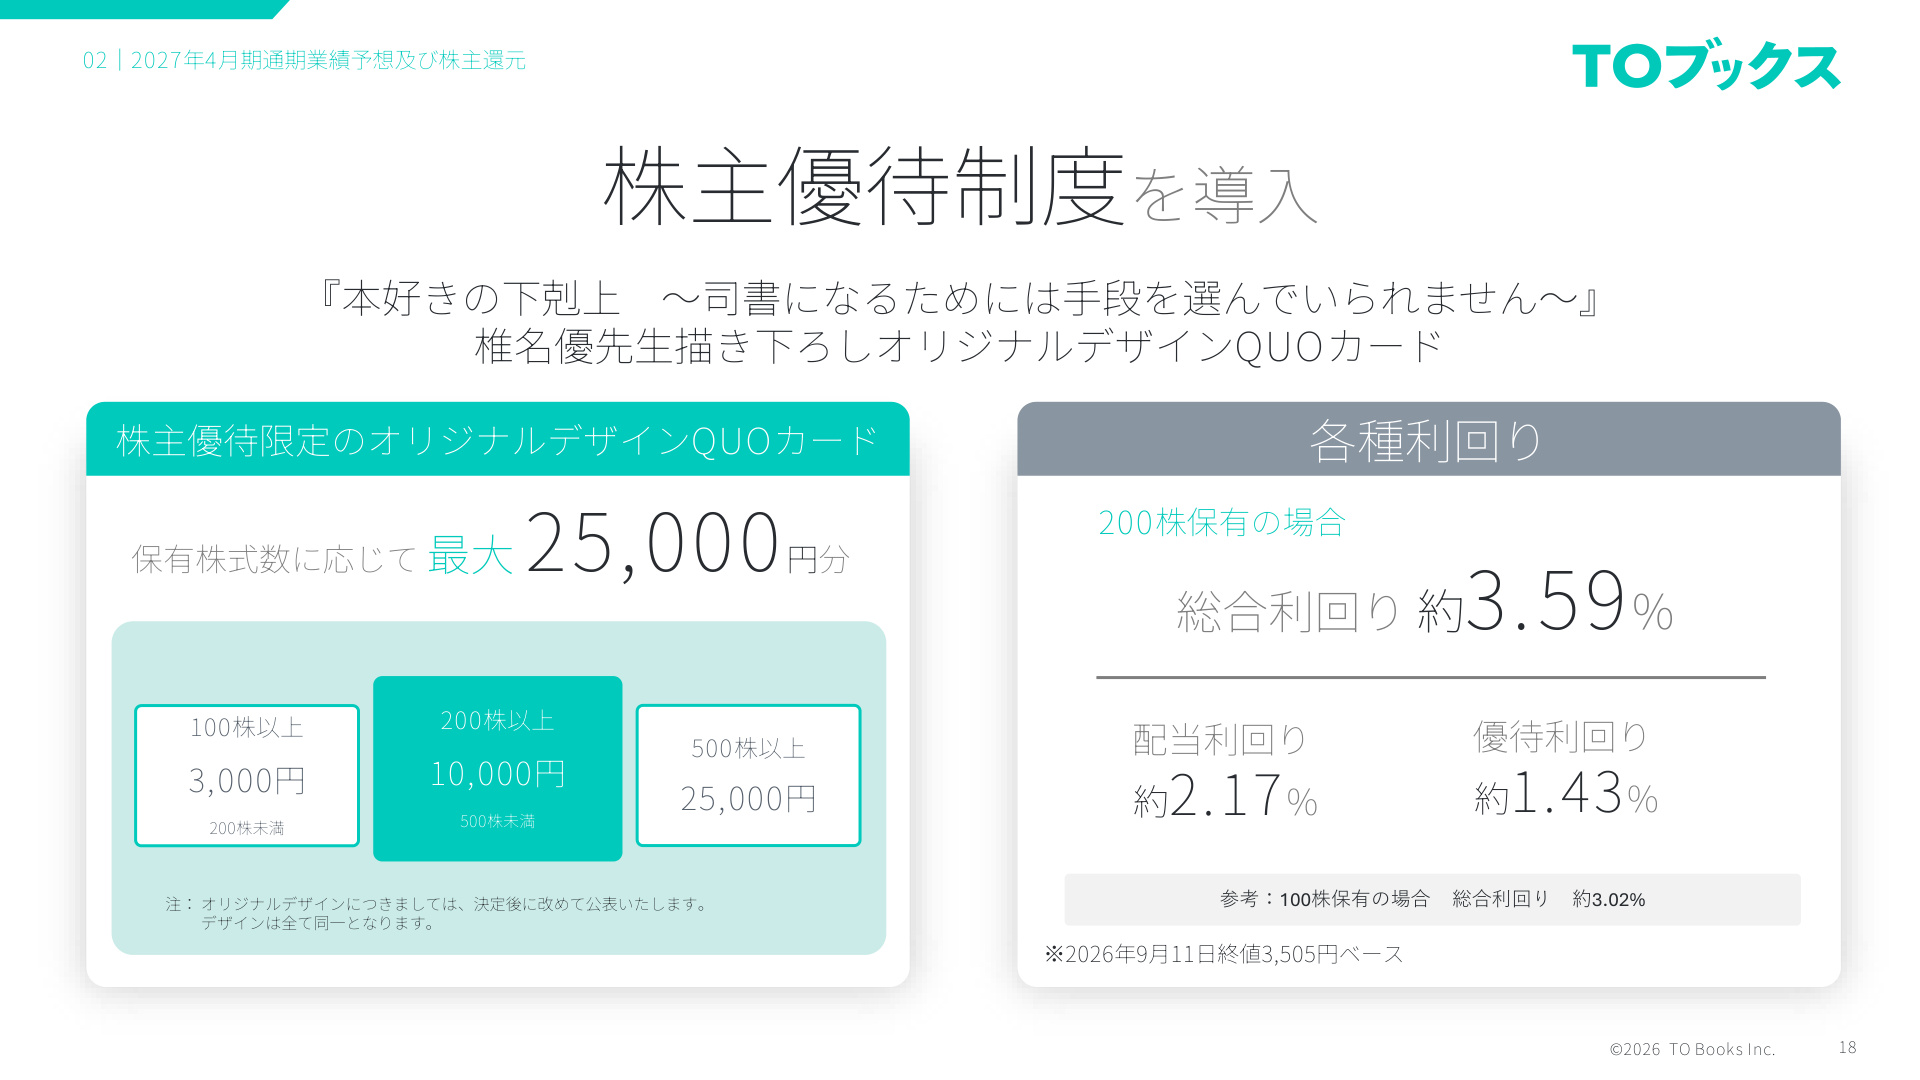
個人投資家層の拡大と長期保有の促進を目的に、人気IP『本好きの下剋上』の 椎名優先生描き下ろしオリジナルデザインQUOカード を贈呈する株主優待制度が新設されました。
- 100株以上 200株未満 : 3,000円分
- 200株以上 500株未満 : 10,000円分
- 500株以上 : 25,000円分
資料記載の試算(2026年9月11日終値3,505円ベース)によると、 200株保有時の配当利回りは約2.17%、優待利回りは約1.43%、総合利回りは約3.59% (100株保有時は総合約3.02%)となり、ファン層およびインカム重視の投資家双方に向けた訴求力の高い還元設計となっています。
6. まとめ:強固なIP創出力とメディアミックスの多層化による持続的成長
TOブックスの2027年4月期 第1四半期決算は、主力IPのメディアミックス成功による 「その他売上高の前年同期比3倍超」 という力強い成果を示しました。
- 高水準な業績進捗 : 売上高3,320百万円、営業利益446百万円と通期計画に対して好調なスタート。
- 盤石なパイプライン : 2027年4月期に4本、2028年4月期に6本のアニメ化プロジェクトが控えるなど、メディアミックスの波状展開が中長期で可視化。
- 事業基盤と還元の強化 : 編集体制の拡大、海外展開(タイ・北米)の推進、配当性向20.6%への向上および最大25,000円分のオリジナル株主優待制度の新設。
自社IPの創出から映像化・商品化・海外展開までを一気通貫で手掛ける独自のプロデュース体制を強みに、同社が描く中長期成長ストーリーの着実な進展が示された決算内容となっています。
個別の投資に関する推奨やアドバイスを提供することを意図しておりません。ここで述べられている意見や見解は、あくまでも各記事の個人的見解です。