

アクシージア 2026年7月期 決算深掘り:中国広告費高騰による赤字からの反転と地域・チャネル多角化戦略

StockClub
公開日時: 2026/09/14 10:10
Sentiment Analysis
はじめに:2026年7月期決算の全体像
アクシージア(証券コード:4936)が発表した2026年7月期通期決算は、売上高が 134億6,600万円(前期比0.1%減) とほぼ横ばいで着地した一方、営業損益は 1億7,600万円の営業損失 (前期は5億1,300万円の営業利益)、親会社株主に帰属する当期純損益は 4億6,400万円の純損失 (前期は3億2,000万円の純利益)となり、利益面で厳しい結果となりました。
主力の中国EC市場における広告宣伝費の高騰や、将来の成長に向けた人員体制強化に伴う人件費の増加が利益を圧迫しました。また、足元の営業損失や今後の事業計画を踏まえた固定資産の減損損失(4億1,000万円)を計上したことが純損益のマイナス要因となっています。
しかし、事業構造の面では 「中国依存からの脱却と地域ポートフォリオの多角化」 や**「育成ブランドの伸長」** といった構造改革が進捗しており、続く2027年7月期においては売上高 148億円(前期比9.9%増) への増収と営業赤字幅の大幅縮小(営業損失5,000万円)を見込んでいます。本レポートでは、業績の要因分析、販売動向、今後の反転戦略について詳細に解説します。
業績ハイライトとコスト構造の要因分析
1. 売上高と損益の着地
2026年7月期の連結売上高は134億6,600万円と、期初計画および前期実績とほぼ同水準を維持しました。しかし、販管費の大幅な増加が営業損益を押し下げました。
2. 販管費の増加要因と原価率の推移
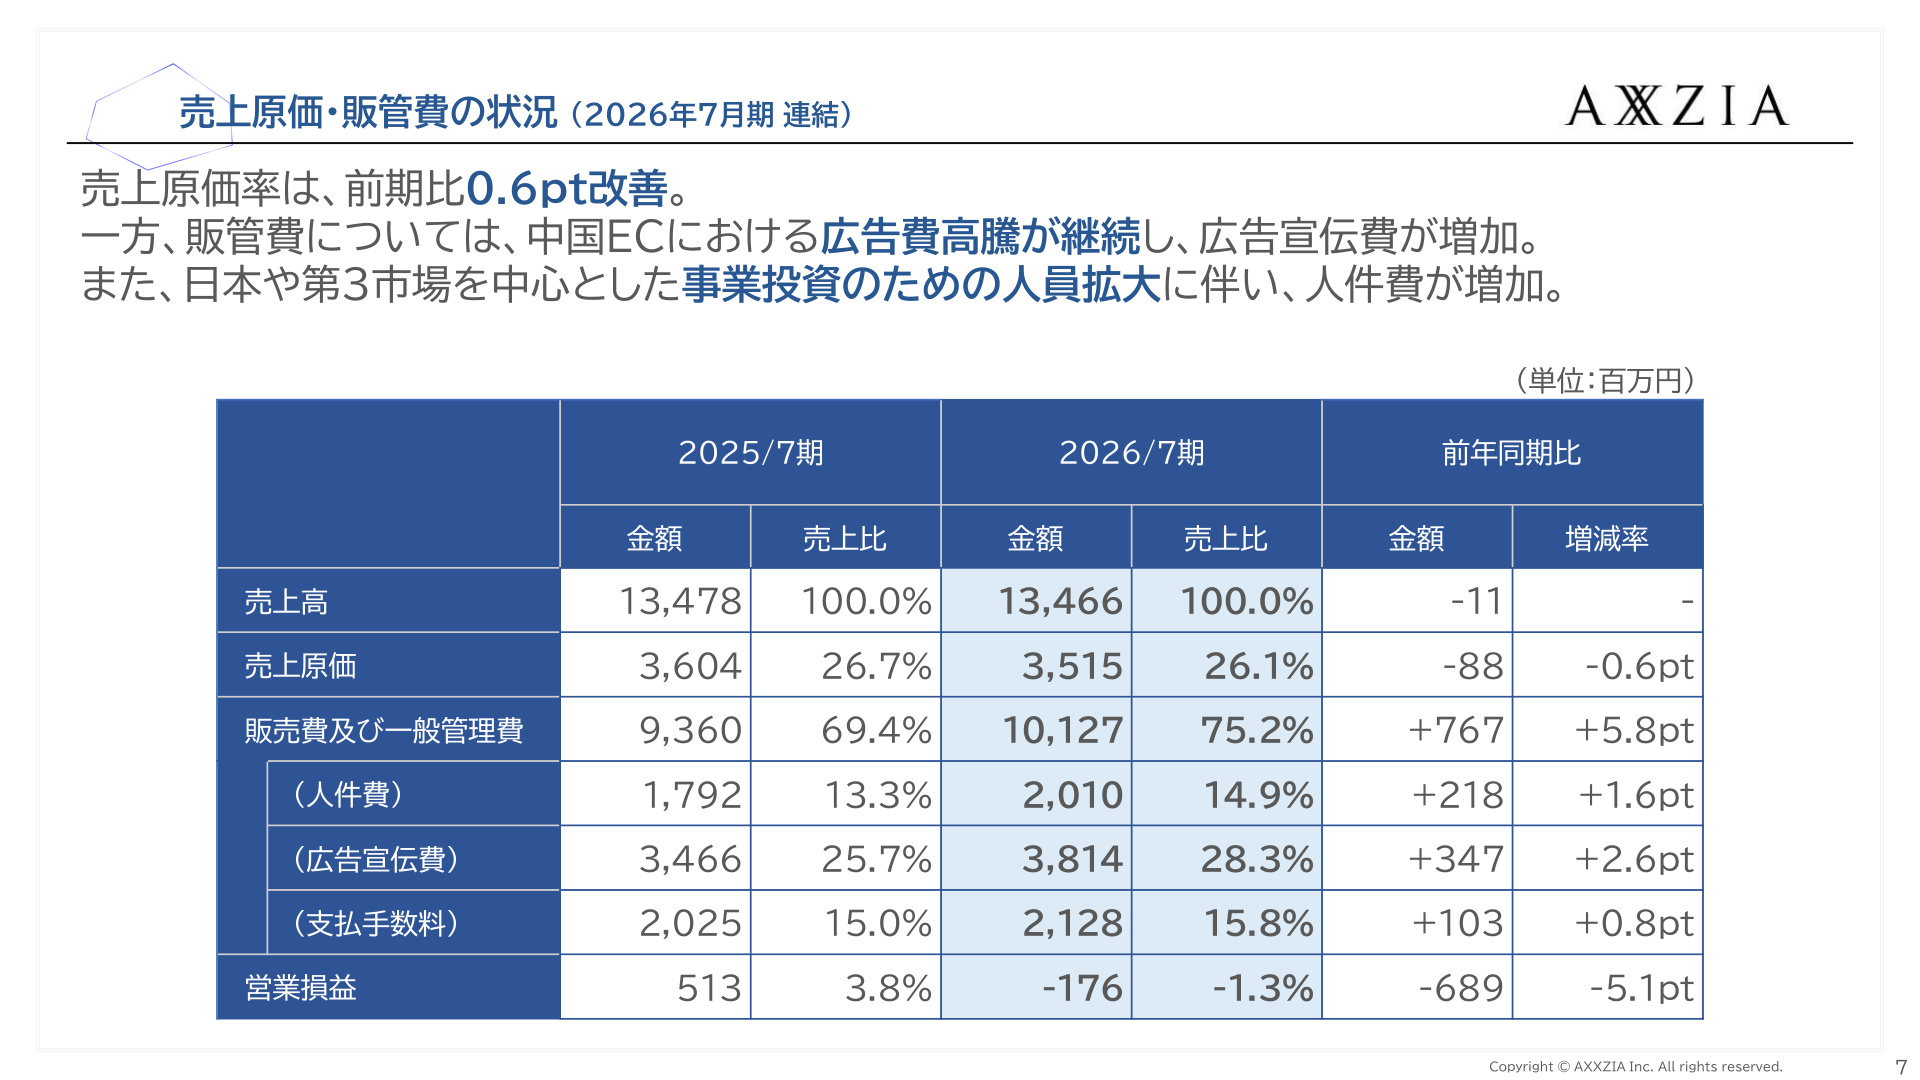 上のスライドは、売上原価および販管費の内訳を示した重要なデータです。
注目すべき点として、売上原価率は 26.1%(前期比0.6pt改善) となっており、製造原価の抑制や高付加価値製品の販売によって基礎的な商品収益力は維持・改善されています。
一方で販管費率は 75.2%(前期比5.8pt上昇) と大きく悪化しました。その内訳は以下の通りです。
- 広告宣伝費 :38億1,400万円(売上比28.3%、 前期比+3億4,700万円・+2.6pt )。中国ECプラットフォームにおける獲得競争の激化に伴い、顧客獲得コスト(CAC)が高止まりしました。
- 人件費 :20億1,000万円(売上比14.9%、 前期比+2億1,800万円・+1.6pt )。日本および東南アジアを中心とする「第3市場」への展開を強化するため、組織人員を拡充した先行投資が影響しました。
- 支払手数料 :21億2,800万円(売上比15.8%、 前期比+1億300万円・+0.8pt )。
3. 財務健全性の維持
固定資産の減損4億1,000万円や年間配当金支払(計2億2,800万円)を実施したものの、期末時点の 現預金残高は39億9,600万円 、自己資本比率は79.7% を高水準で維持しています。有利子負債は6億5,400万円(前期末比2億500万円減)へ圧縮されており、事業構造改革を推進するための強固な財務基盤が確保されています。
地域別・チャネル別の進捗状況
4. 地域ポートフォリオの多角化
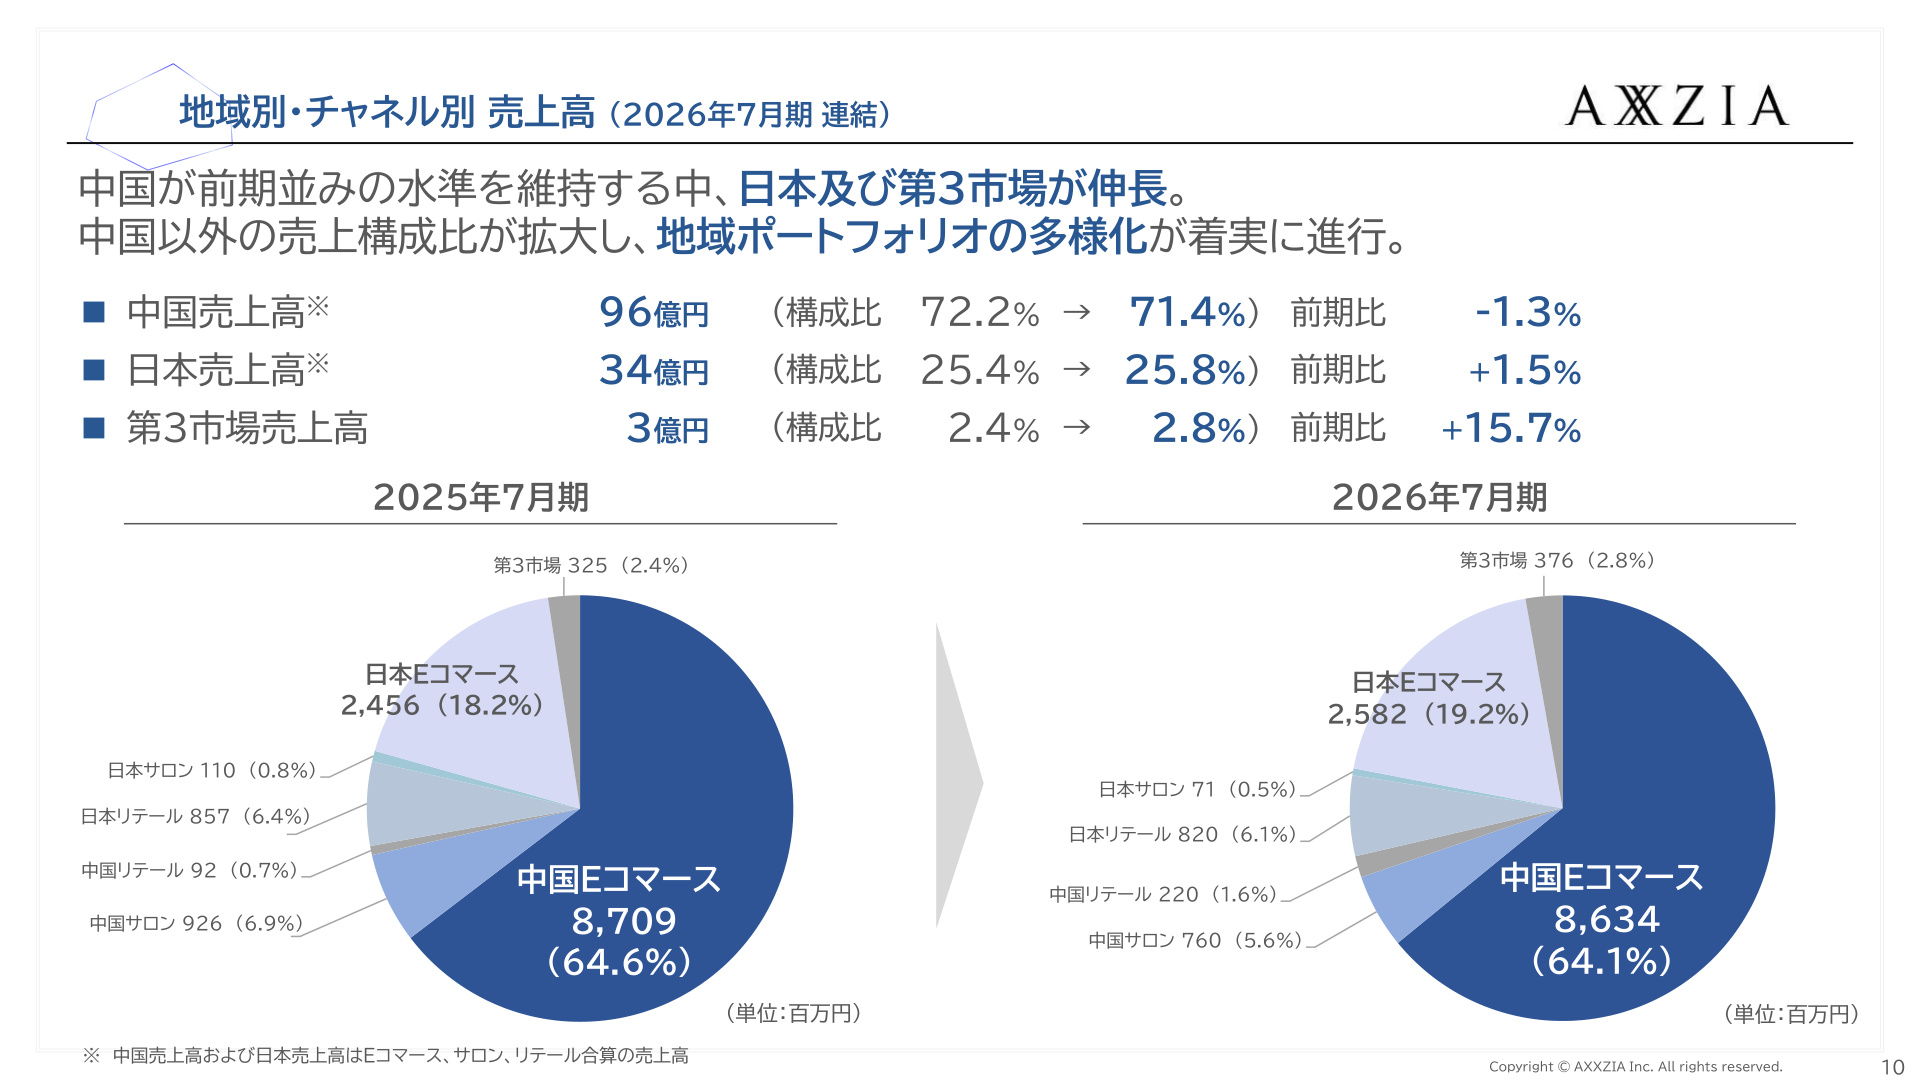 アクシージアは長らく売上高の大部分を中国市場に依存してきましたが、地域分散の取り組みが着実に成果を上げ始めています。
- 中国売上高 :96億1,500万円(前期比1.3%減、構成比 71.4% )。構成比は前期の72.2%から低下しました。
- 日本売上高 :34億7,400万円(前期比1.5%増、構成比 25.8% )。インバウンド需要の変動はあるものの、国内ECを中心に着実に拡大しています。
- 第3市場売上高 :3億7,600万円( 前期比15.7%増 、構成比 2.8% )。
5. 中国EC市場のチャネル構成
中国市場では、最大の売上規模を誇るショート動画プラットフォーム Douyin(TikTok中国版) が46億5,100万円と売上の柱を担っています。これに加え、伝統的ECである Tmallが20億2,900万円(前期は15億円) へと大幅に伸長したほか、 JD(京東)が2億2,800万円(前期は9,200万円) へと急拡大し、特定プラットフォームに偏らないチャネル多角化が進展しています。
6. 東南アジア市場の急成長
第3市場の中でも特に成長が著しいのが東南アジアです。マレーシアを中心としたインフルエンサー(KOL)マーケティングの強化が奏功し、東南アジア売上高は 前期比+381.4%増の2億200万円 と爆発的な拡大を見せました。
ブランド別の概況とプロダクト展開
7. 主力ブランドの安定推移と育成分野の拡大
- AGTHEORY(エイジーセオリー) :売上高69億3,100万円。主力であるインナーケア製品「AGドリンク」が59億3,000万円を占め、全社売上の約半分(49.7%)を支える大黒柱として安定推移しています。2026年8月には携帯性に優れたサプリメント「AGタブレット」を新発売し、ラインナップを拡充しました。
- AXXZIA(アクシージア) :売上高31億900万円。目もとケアの「エッセンスシート」シリーズが26億8,000万円を売り上げ、累計販売数は 700万個を突破 しました。
- 育成分野(Venus Recipe / RevWell) :売上高17億7,800万円( 前期比13.5%増 )。中価格帯インナーケア製品「PQドリンク プラス」などが好調に推移し、売上構成比は13.0%から 14.9%へ+1.9pt拡大 。第3の柱としての存在感が高まっています。
2027年7月期の業績見通しと成長戦略
8. 2027年7月期 連結業績計画
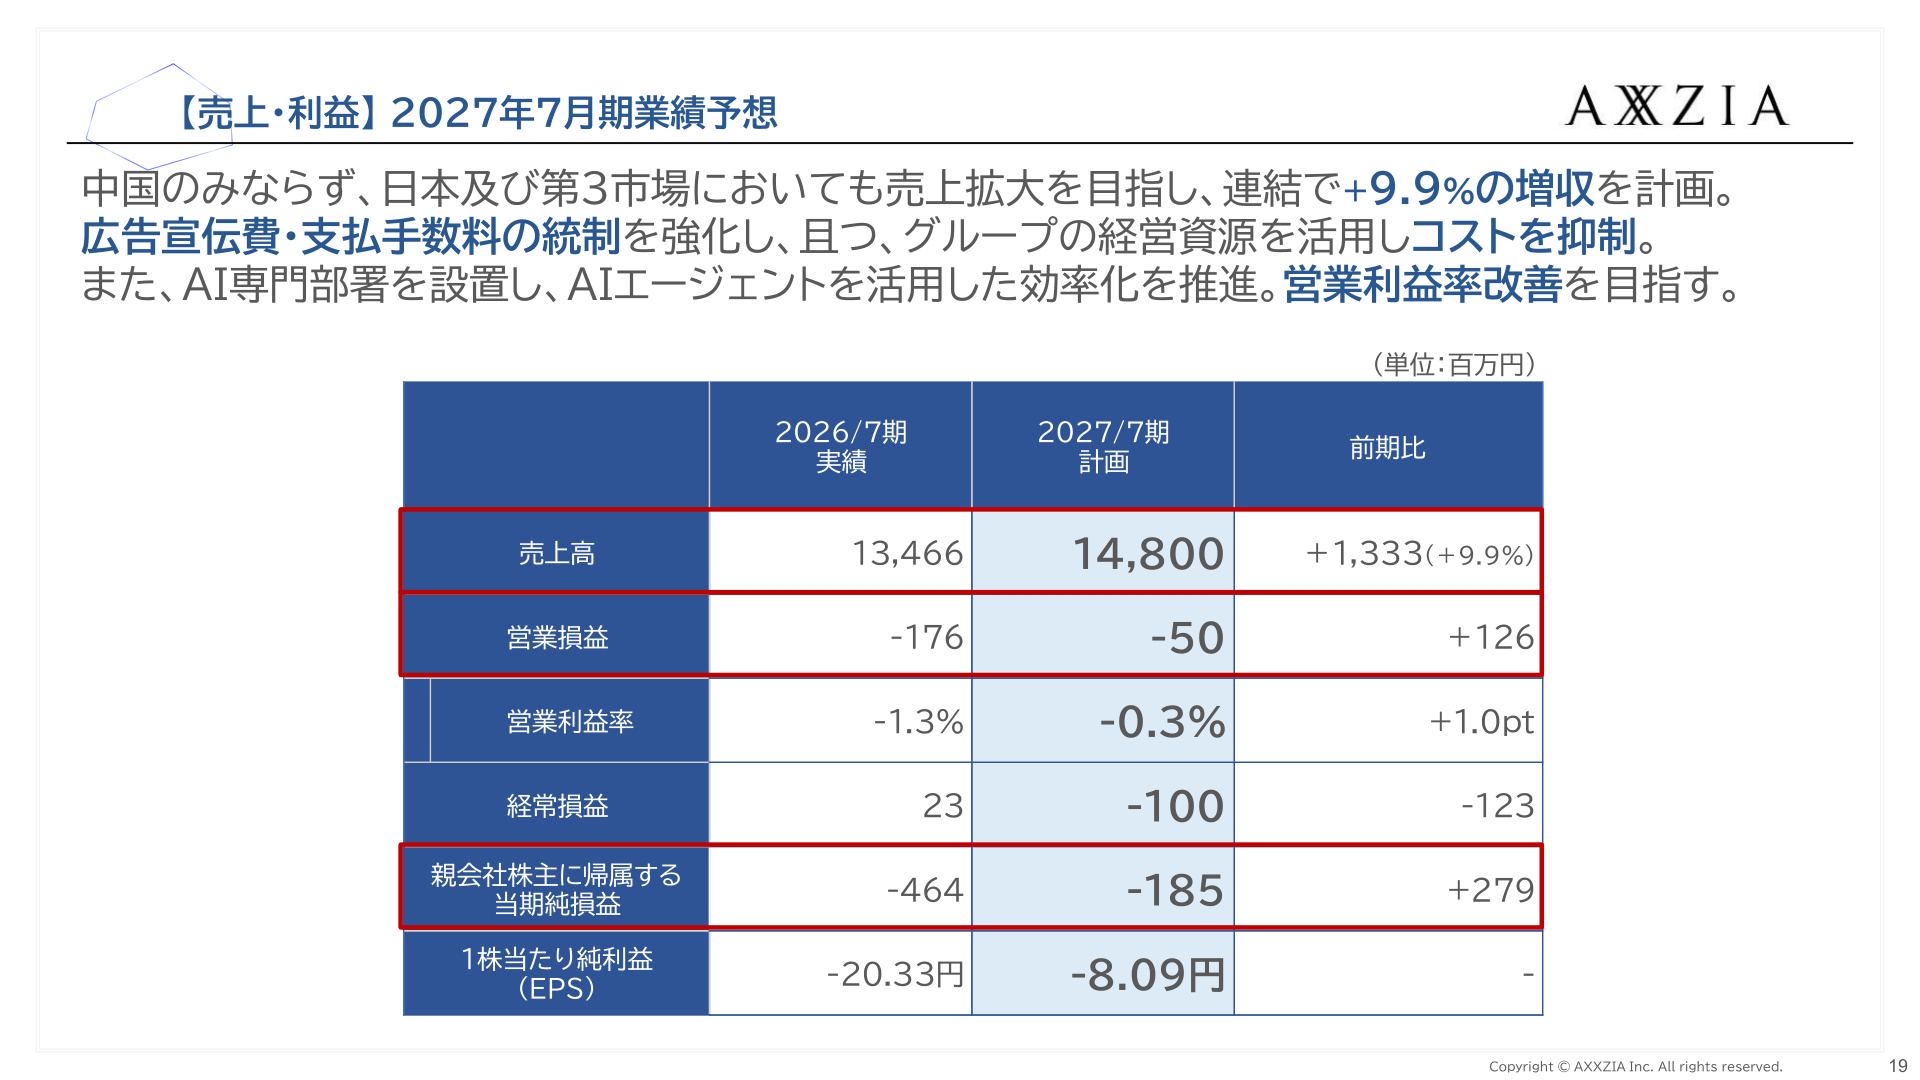 2027年7月期の通期連結計画は、売上高 148億円(前期比9.9%増) 、営業損益 -5,000万円(前期差+1億2,600万円の改善) 、親会社株主に帰属する当期純損益 -1億8,500万円(前期差+2億7,900万円の改善) を掲げています。
地域別の売上計画では、中国市場が 105億円(前期比9.2%増) 、日本市場が 35億円(実質前期比10.0%増) 、第3市場が 7億9,900万円(前期比112.3%増) と、全地域で増収を見込んでいます。
9. 収益性改善と成長施策のポイント
赤字幅の縮小および将来の黒字化に向け、同社は以下の具体策を推進します。
- コスト統制とAIの活用 :高騰する広告宣伝費や支払手数料の統制を強化。社内にAI専門部署を設置し、 AIエージェントの活用による業務効率化 を進めることで販管費を抑制します。
- 中国市場における利益管理の徹底 :Douyinを中心にプラットフォーム別の採算管理を厳格化。著名人アンバサダー起用や蜷川実花氏ディレクションブランドとのコラボ製品投入により、プロモーションの投資対効果(ROI)を高めます。
- 日本市場でのTikTok Shop注力 :中国で培ったライブコマースのノウハウを日本のTikTok Shopに水平展開し、認知から購買までの一気通貫モデルを構築。低〜中価格帯ブランド「リスブラン」の卸拡大も推進します。
- 東南アジア拠点の強化 :2026年8月に マレーシア現地法人 を設立。現地在庫からの配送によりリードタイムを短縮し、ShopeeやLazada、TikTok Shopでの販売とドラッグストア等への卸展開を本格化させます。
10. 株主還元方針
2027年7月期は営業損失の計画であるものの、強固な財務基盤(自己資本比率79.7%)を背景に、株主還元を重視して 年間10円(中間5円・期末5円)の配当 を継続する予定です。また、長期保有優遇を含む 株主優待制度も維持 されます。
まとめ
アクシージアの2026年7月期は、中国EC環境の変化と先行投資により利益面で後退を余儀なくされた「踊り場」の期となりました。しかし、売上原価率の改善、東南アジアや日本市場での事業拡大、育成ブランドの順調な立ち上がりなど、構造改革の芽が見られます。2027年7月期は、AI活用や広告費統制によるコスト構造の是正と、地域・チャネルの多角化によるトップライン成長の両立が進むかが注目されます。
個別の投資に関する推奨やアドバイスを提供することを意図しておりません。ここで述べられている意見や見解は、あくまでも各記事の個人的見解です。