

【ノースサンド】2027年1月期第2四半期決算:売上・利益ともに高成長を継続、通期予想上方修正とプライム市場申請を発表

StockClub
公開日時: 2026/09/14 10:09
Sentiment Analysis
概要:高水準のトップライン成長と利益率改善を両立し、通期予想を上方修正
総合コンサルティングサービスを展開する株式会社ノースサンド(証券コード: 446A)は、2027年1月期第2四半期(累計)の決算を発表しました。コンサルタント数の急速な拡大、高水準の稼働率維持、およびプロジェクト平均単価の上昇が同時に進展し、 売上高184億4,500万円(前年同期比60.2%増) 、営業利益37億6,600万円(前年同期比68.7%増) という極めて高い成長を達成しました。
好調な上期業績の進捗と強固な採用・案件パイプラインを背景に、同社は 通期業績予想の上方修正 を実施し、あわせて 年間配当予想の増配(1株当たり33円から35円へ) および 東京証券取引所プライム市場への市場区分変更申請 を発表しました。
1. 2027年1月期 第2四半期業績ハイライトと主要KPI推移
当第2四半期累計期間における業績は、主要経営指標(KPI)がいずれも計画を上回るペースで推移し、大幅な増収増益となりました。
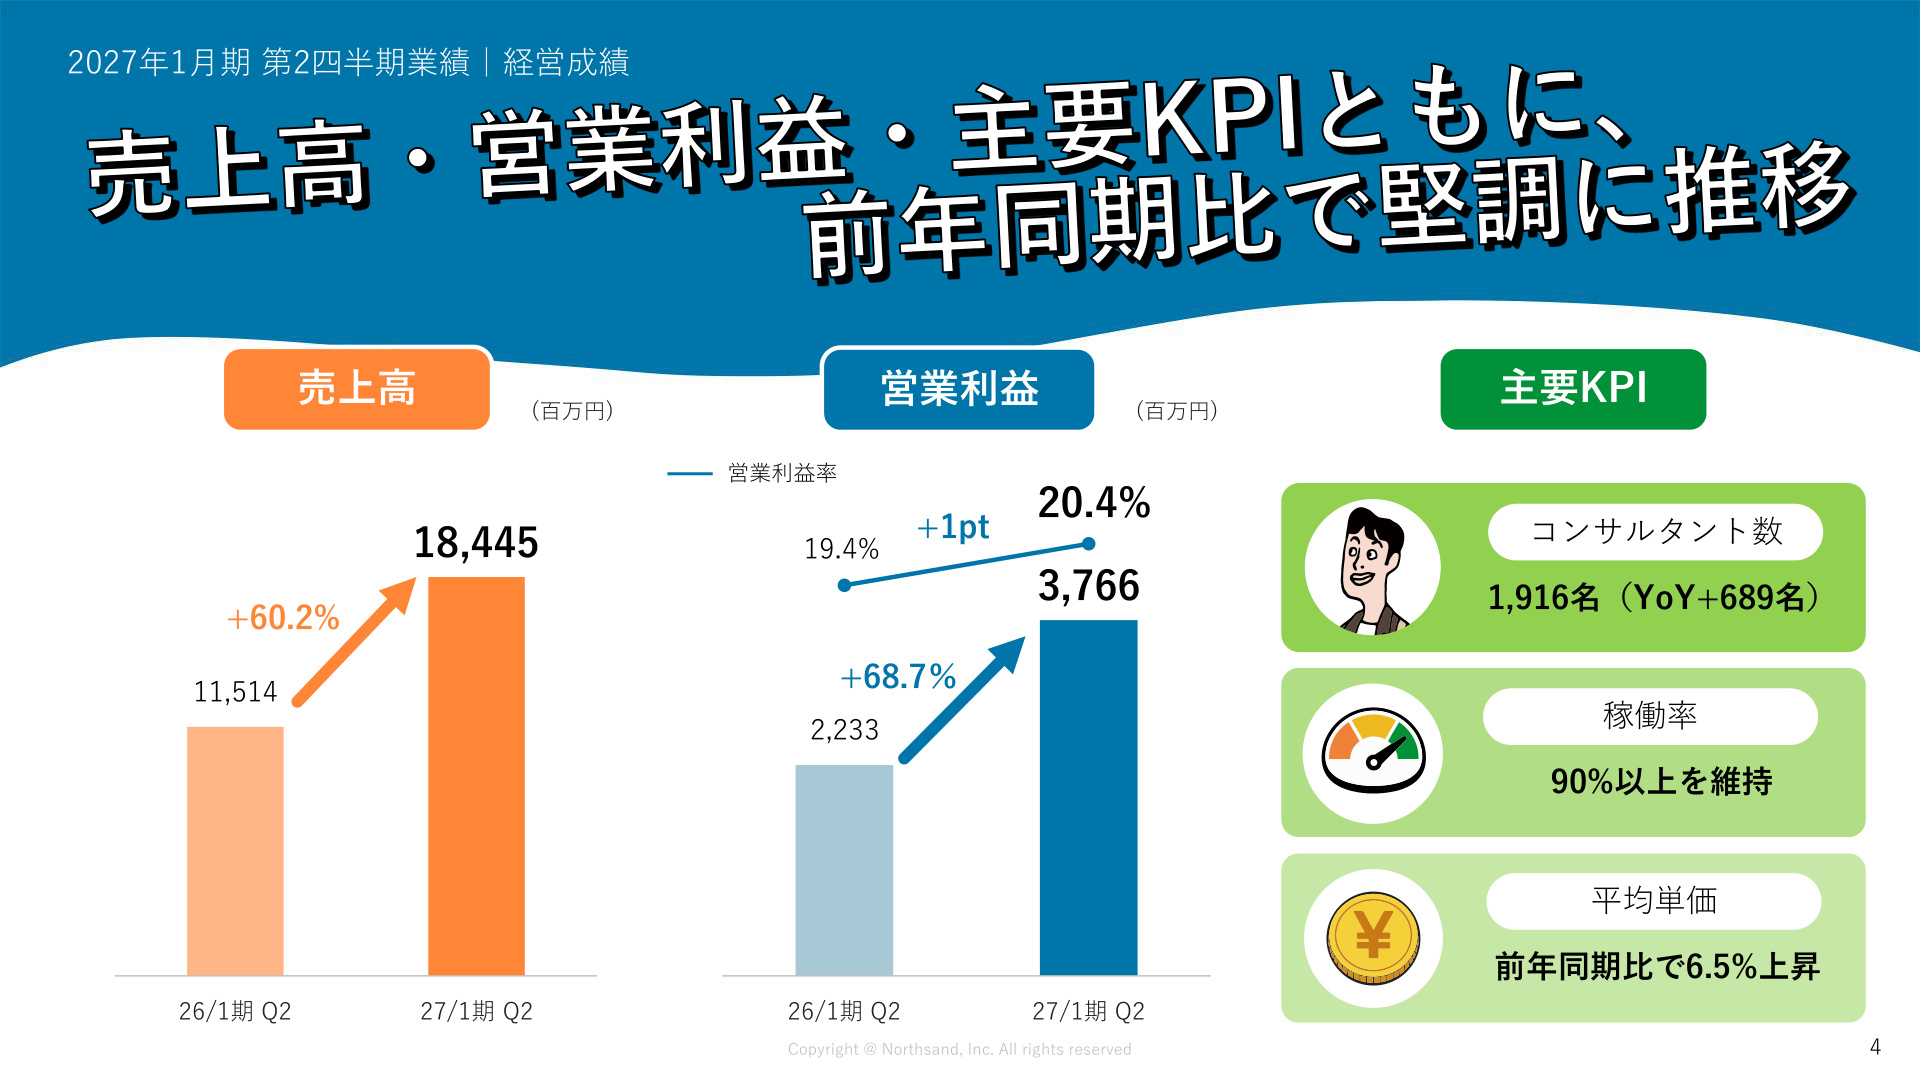
上図に示されている通り、同社の成長ドライバーである主要3つのKPI(コンサルタント数・稼働率・平均単価)がすべて堅調に拡大しています。
- 売上高 : 184億4,500万円(前年同期比 +60.2% )
- 営業利益 : 37億6,600万円(前年同期比 +68.7% )
- 営業利益率 : 20.4%(前年同期比 +1.0pt )
- コンサルタント数 : 1,916名(前年同期比 +689名 の大幅増)
- 稼働率 : 90%以上 の高水準を継続維持
- 平均単価 : 前年同期比で +6.5% 上昇
コンサルティング業界において急速な人員増強を行う局面では、一時的な稼働率の低下や単価の下落が発生しやすい傾向がありますが、同社は 「90%以上の高稼働率」と「単価前年同期比+6.5%の上昇」を両立 させながら689名の人員純増を実現しており、事業運営体制の強さが数字に表れています。
2. コスト構造と収益性分析(粗利率・販管費率の推移)
同社の収益構造の特徴は、安定した粗利率の維持と、事業規模拡大に伴う販管費率の着実な低減にあります。
- 売上原価と粗利率 : 上期累計の粗利率は 48.3% (前年同期と同水準)となり、計画通りの推移を維持しています。労務費の増加はあるものの、単価上昇と高い稼働率によって高付加価値なマージンを確保しています。
- 販管費と販管費率 : 上期累計の販管費率は 27.9% となり、前年同期の28.9%から 1.0pt改善 しました。採用・教育費やオフィスコストへの積極投資を継続しつつも、売上拡大によるスケールメリットが発現し、販管費率は第1四半期の29.3%から第2四半期単体では 26.6% へと着実に低減しています。
この結果、第2四半期累計の 営業利益率は20.4% に達し、前年同期比で1.0ptの収益性向上が図られました。
3. 通期業績予想の上方修正および増配の発表
上期の好調な進捗を受け、同社は通期の連結業績予想および配当予想の上方修正を発表しました。
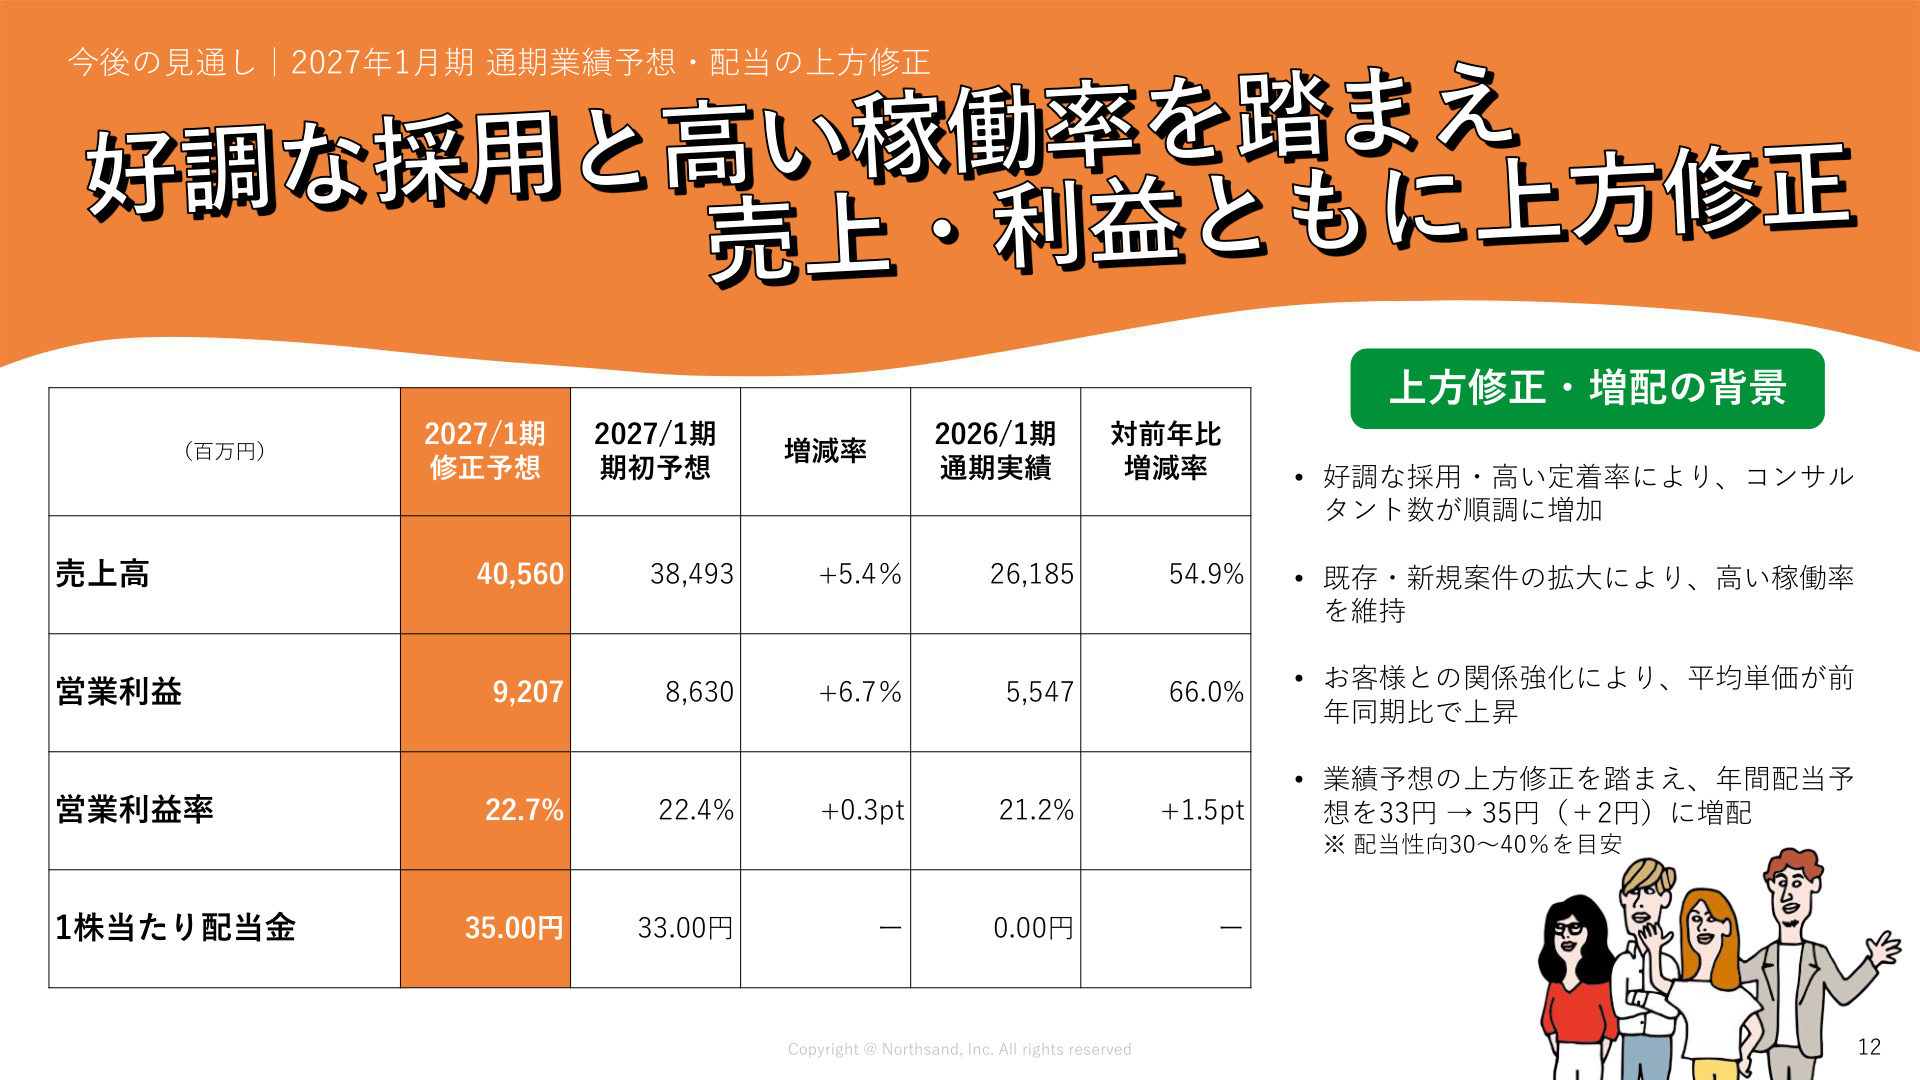
修正の背景には、強固な採用力と低離職率に支えられた コンサルタント数の順調な純増 、既存・新規顧客におけるDXおよびビジネスコンサルティング案件の旺盛な需要による 高稼働率の維持 、そして提供価値向上に伴う 平均単価の上昇 があります。
通期業績予想の修正内容
- 売上高 : 405億6,000万円(期初予想比 +5.4% 、前期比 +54.9% )
- 営業利益 : 92億700万円(期初予想比 +6.7% 、前期比 +66.0% )
- 営業利益率 : 22.7%(期初予想比 +0.3pt 、前期比 +1.5pt )
- 年間配当金 : 1株当たり 35.00円 (期初予想33.00円から +2.00円の増配 、前期は無配)
同社は 配当性向30〜40%を目安 とした安定的かつ継続的な株主還元方針を掲げており、業績の上方修正に伴って配当額を引き上げています。
4. 成長の源泉:採用力・低離職率と独自の「ファンづくりサイクル」
コンサルティングビジネスの最大の成長制約要因になりやすい「人材獲得」と「人材定着」において、同社は独自の強みを発揮しています。
- 未経験者層を含む広範な母集団形成 : コンサルティング未経験者もターゲットとし、応募者の約88.5%がコンサルティング業界以外からの応募となっています。年間の応募者数は21,891名に達し、選考倍率 35.5倍 の厳選採用を実施しています。
- 人間力重視のカルチャーマッチ採用 : スキルや知識偏重ではなく、「愛嬌・素直さ・しぶとさ」などの人間力とカルチャー適合度を重視した採用・育成を行っています。
- 業界トップクラスの定着率 : 2026年1月期の離職率は 7.6% と、コンサルティング業界として極めて低い水準を維持しています。
- ファンづくりサイクルの確立 : 「人材エージェントと採用候補者」「従業員」「顧客」の3者をファン化するエコシステムを構築し、リファラル採用の促進、低離職率の維持、高稼働・単価向上の好循環を実現しています。
5. 財務基盤と資本効率(ROE・資本コスト)への意識
事業拡大に伴い、財務健全性と資本効率の双方が高水準に保たれています。
- 強固な自己資本比率 : 総資産243億7,600万円に対し、純資産は192億3,800万円。 自己資本比率は78.9% (前期末比+3.6pt)と強固な財務健全性を誇ります。
- 資本コストを大幅に上回るROE目標 : 同社は自社の資本コスト(CAPM基準)を 9%前後 、市場の期待資本コストを 10〜11% と推定した上で、2027年1月期の目標ROEとして 30%以上 を掲げています。資本コストを大幅に上回る資本収益性の達成を目指しています。
- 資本配分方針 : 営業キャッシュ・フローおよび手元現預金を、「定常運転資金(月商約2ヶ月分留保)」「株主還元(配当性向30〜40%)」「機動資金(人的資本投資・人件費約半年分確保)」へ最適配分する方針を明確化しています。
6. 中長期成長戦略と東証プライム市場への区分変更申請
同社は単なる足元の高成長にとどまらず、明確な中長期ロードマップを提示しています。
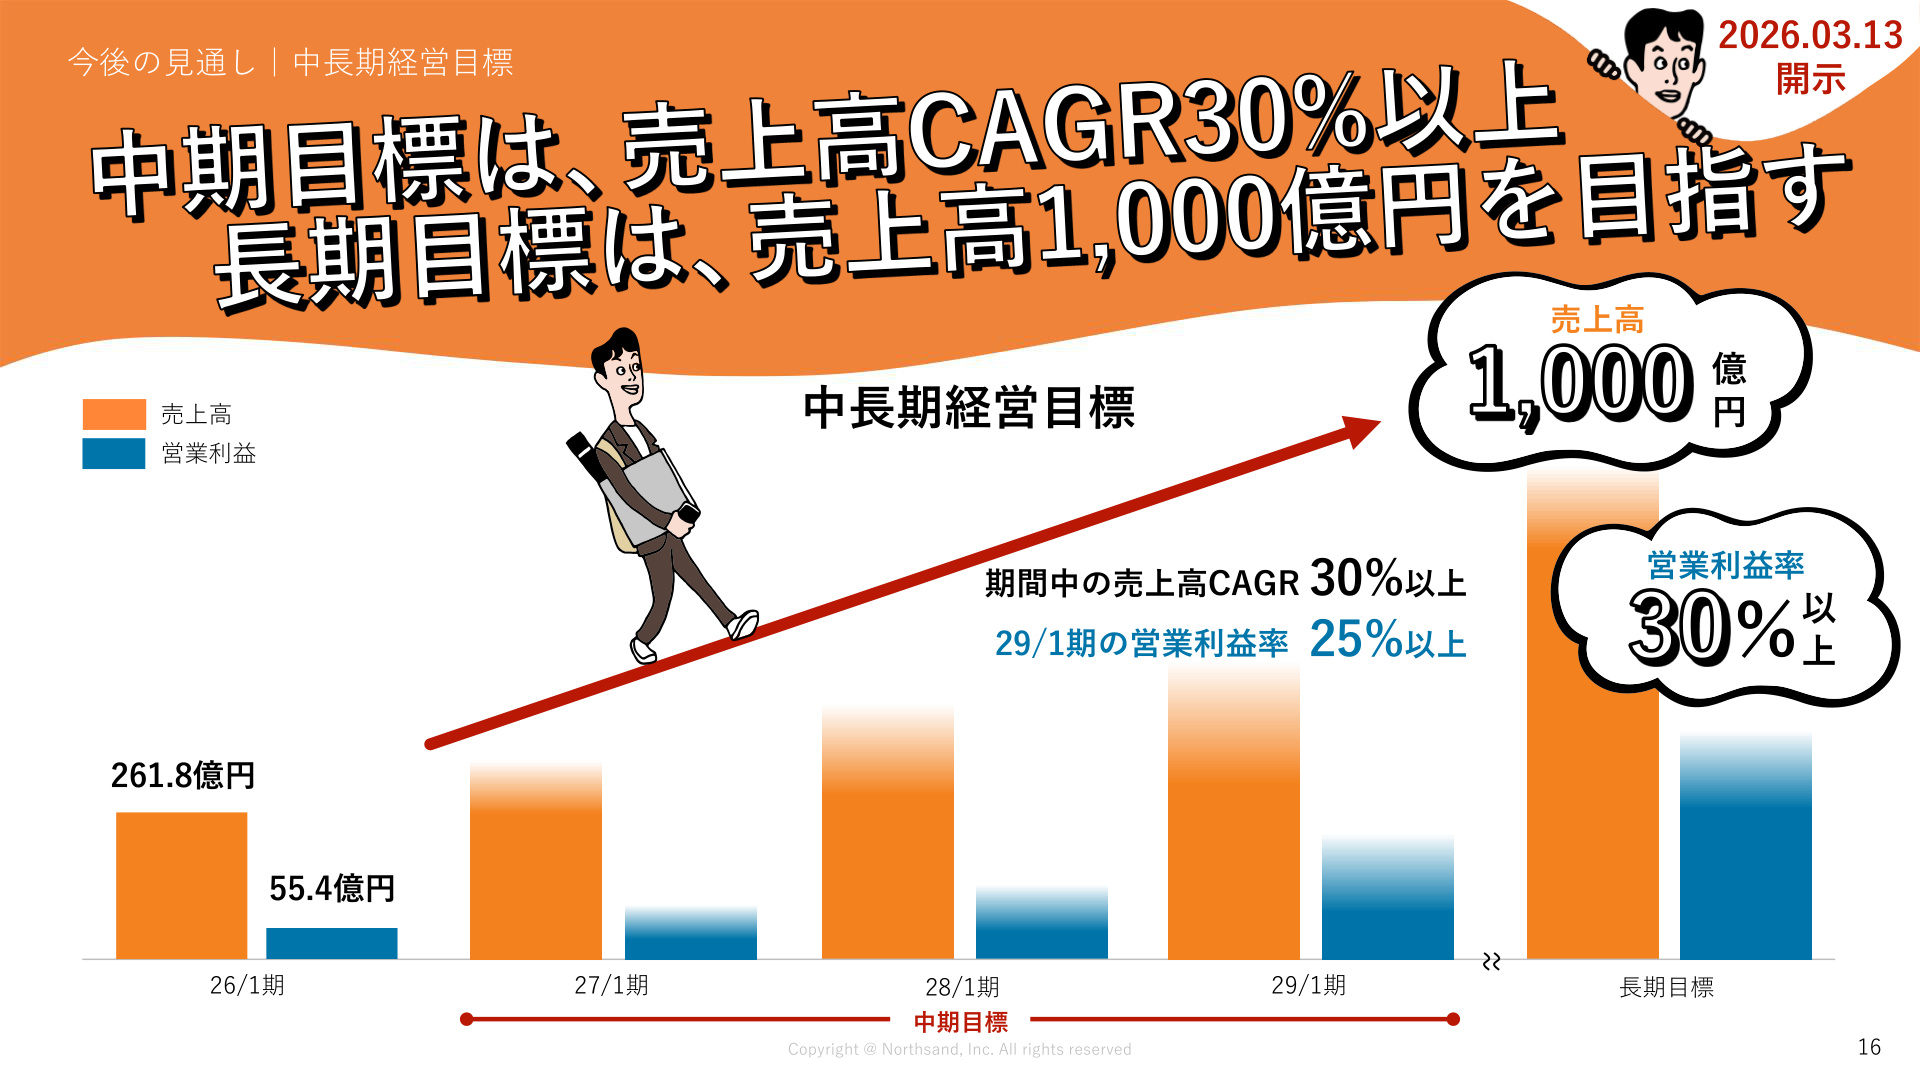
中長期経営目標の骨子
- 中期目標 : 期間中の 売上高CAGR(年平均成長率)30%以上 、2029年1月期の 営業利益率25%以上 の達成
- 長期目標 : 売上高 1,000億円 、営業利益率 30%以上 の達成
- 人員計画 : 中期コンサルタント数 3,000名 、長期 5,000名 体制の構築
また、持続的な成長と中長期的な企業価値向上を目的として、 2026年9月7日付で東京証券取引所プライム市場への市場区分変更申請 を提出したことを開示しました。2026年中(2027年1月期中)の区分変更を目指し、コーポレートガバナンスと社会的信用の強化を推進していく計画です。
7. まとめ
ノースサンドの2027年1月期第2四半期決算は、コンサルタント採用・稼働率・単価の3大KPIがすべて高水準で噛み合い、大幅な増収増益を達成した内容となりました。通期業績予想の上方修正、増配、プライム市場区分変更申請という一連のアクションは、同社の中長期成長に対する自信と資本市場へのコミットメントを示しています。今後も「売上高1,000億円・営業利益率30%以上」という長期目標に向けた進捗が注目されます。
個別の投資に関する推奨やアドバイスを提供することを意図しておりません。ここで述べられている意見や見解は、あくまでも各記事の個人的見解です。