

Link-Uグループ FY2026通期決算&中期経営計画2030 ディープダイブ解説

StockClub
公開日時: 2026/09/14 10:08
Sentiment Analysis
Link-Uグループ FY2026通期決算&中期経営計画2030 ディープダイブ解説
Link-Uグループ(証券コード: 4446)は、2026年7月期(FY2026)通期決算の発表とともに、2030年度を最終年度とする新たな 「中期経営計画2030」 および2027年7月期(FY2027)の事業計画を公表しました。
当期は、マーケティング事業の減損処理に伴う一時的な会計上の赤字を計上した一方で、主力のマンガプラットフォーム事業およびコンテンツ制作事業が四半期ベースで過去最高収益を更新するなど、本業の収益力は大幅な向上を見せました。本レポートでは、FY2026の決算実績、グローバル展開を加速させる事業提携の進捗、そしてFY2030に向けた成長ロードマップについて詳細に解説します。
1. FY2026 決算ハイライト:構造改革と本業の収益性改善
FY2026通期の連結業績は、売上収益が 4,800百万円(前期比99%) 、営業利益は ▲383百万円(前期は327百万円の黒字) となりました。営業赤字となった主因は、成長領域への「選択と集中」を進める過程において、連結子会社Romanzに係る のれん減損損失745百万円 をその他費用に計上したことによるものです。
一方、一過性要因を除いた本来の稼ぐ力を示す 調整後営業利益は403百万円(前期比143%、43%の大幅増益) となり、 調整後営業利益率も前期の5.8%から8.4%へと+2.6pt改善 しました。
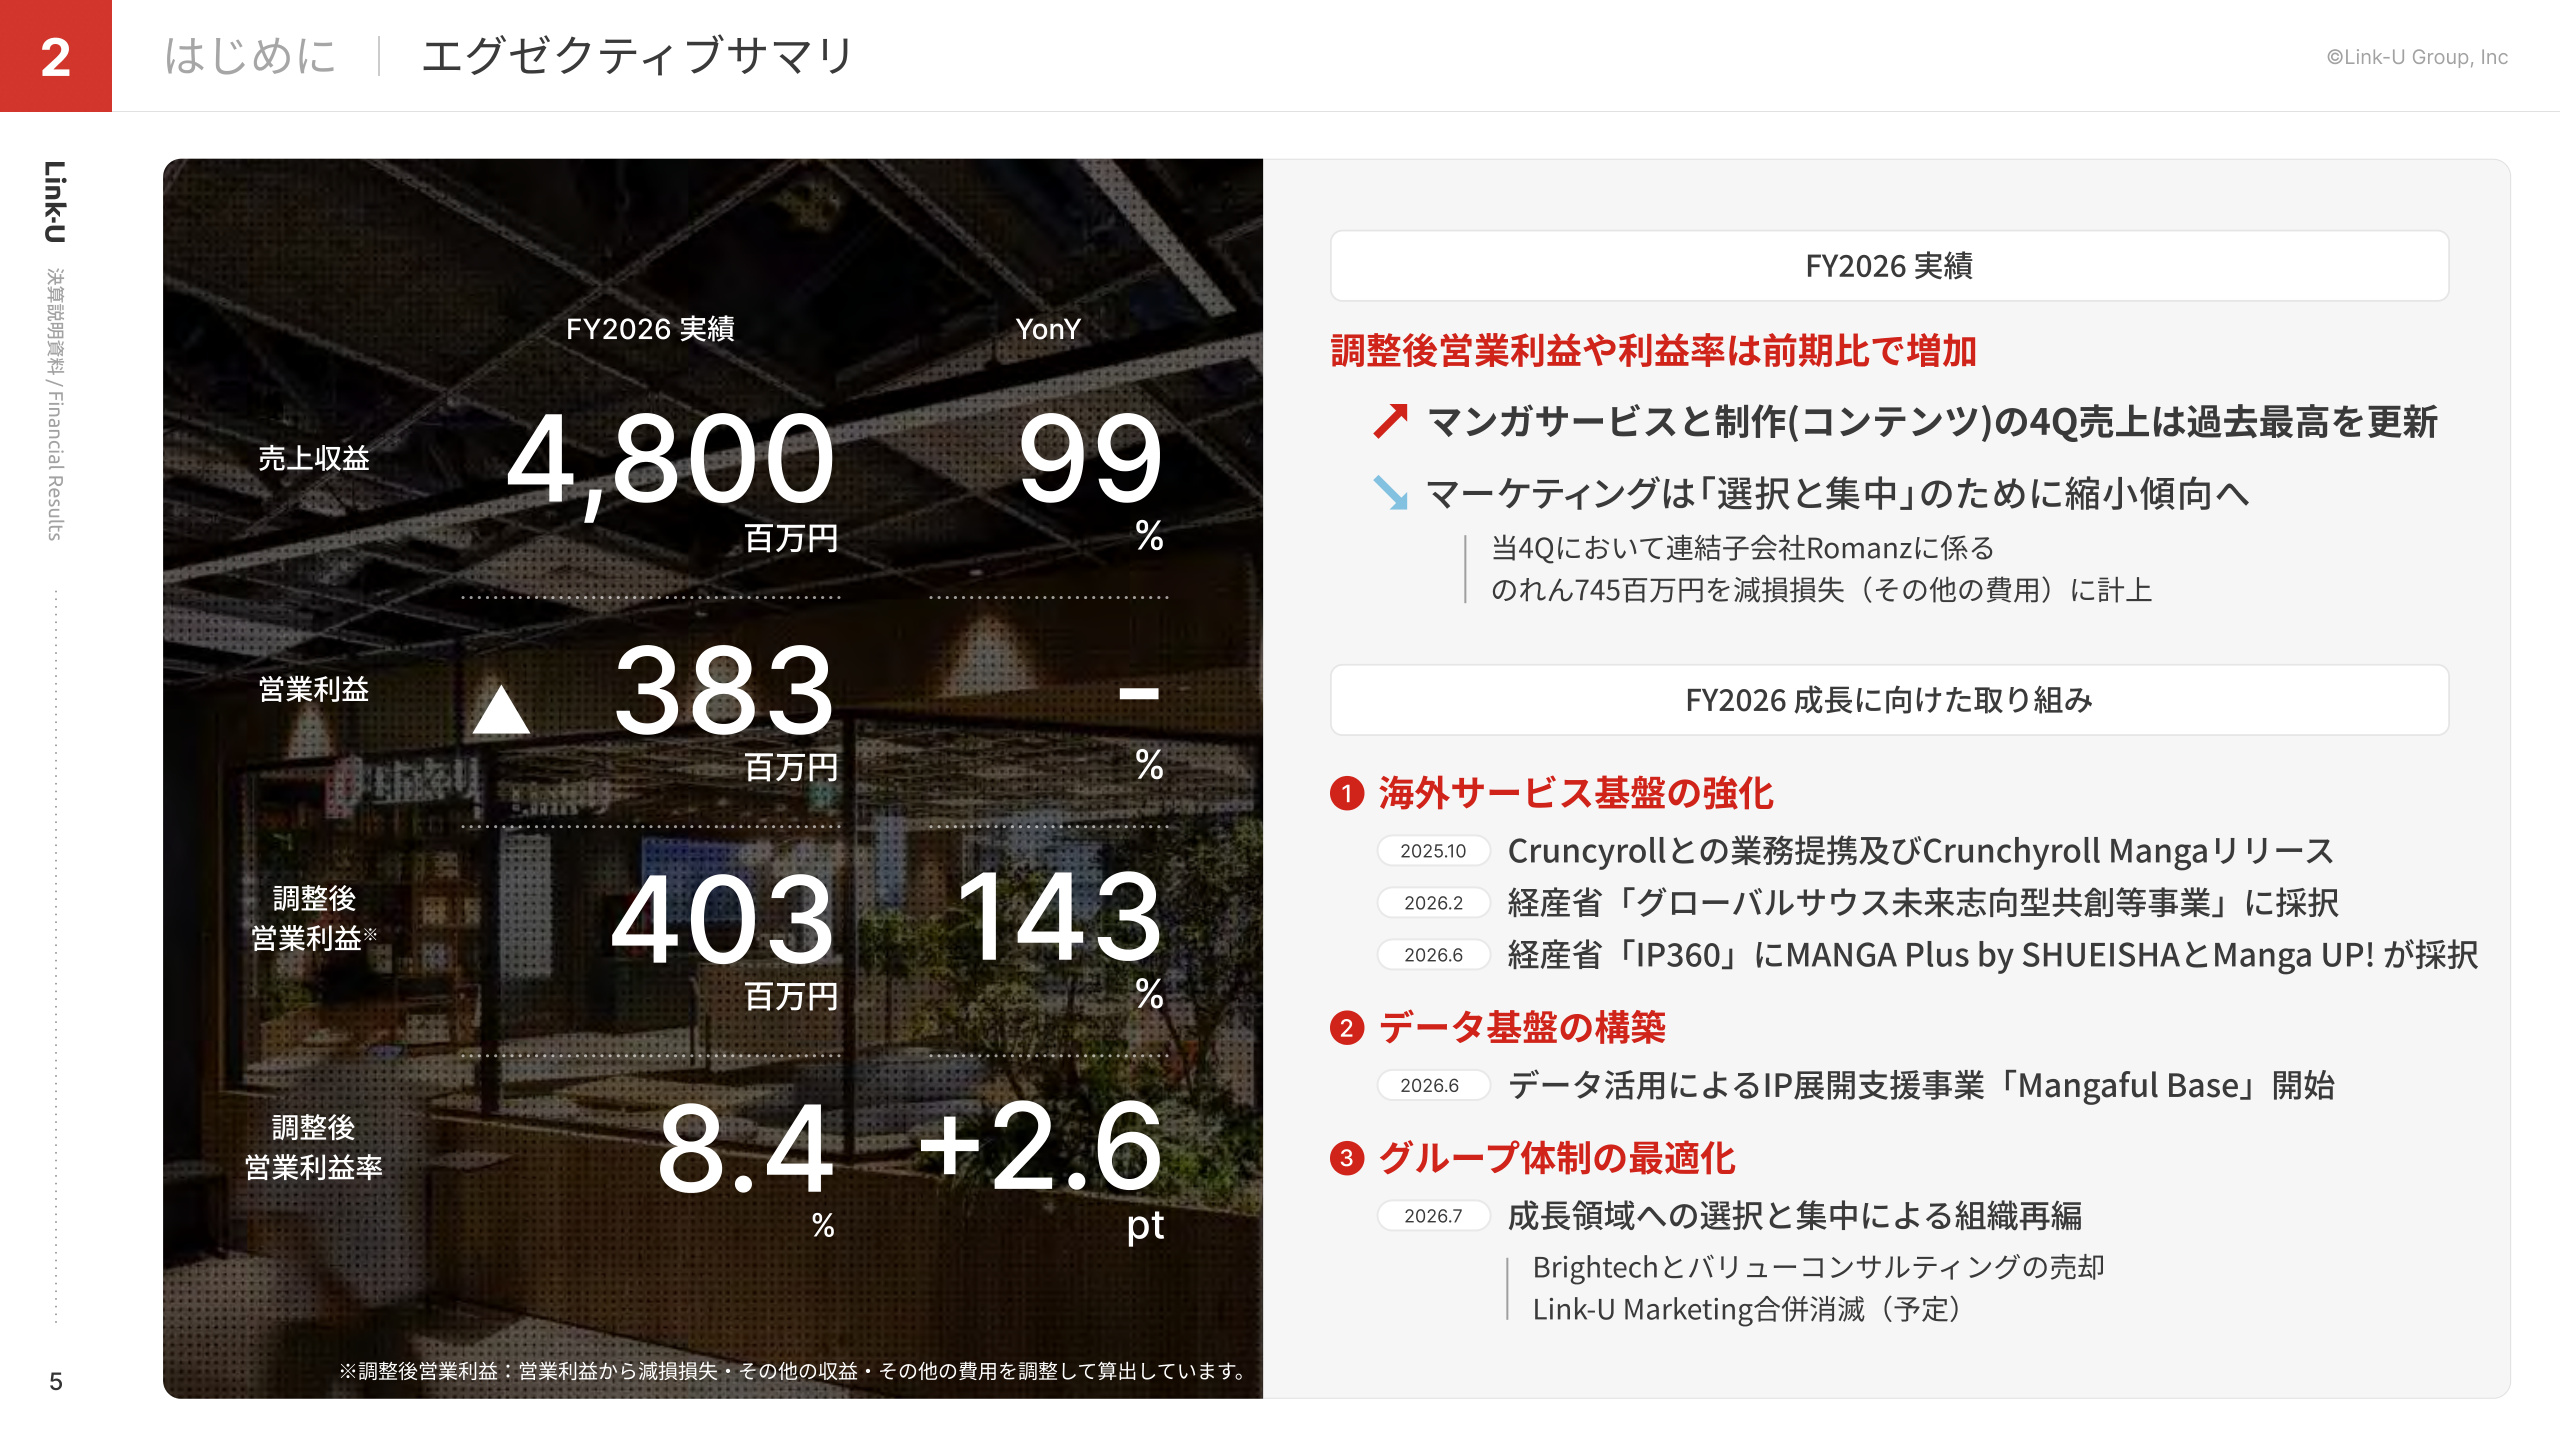
スライド解説:エグゼクティブサマリが示す事業の転換点
上記のスライドは、FY2026の全体像を端的に示しています。表面上の営業利益は減損計上により赤字となっていますが、中核であるマンガサービスおよび制作事業の第4四半期売上は四半期として過去最高を達成しています。売上連動費用や広告宣伝費の最適化が進んだことで利益体質が強化されており、不採算・非中核領域の整理とグローバル展開へのリソース集中という構造改革の意図が明確に読み取れます。
2. セグメント別動向とKPI分析
① マンガサービス事業:海外比率の急拡大と国内の底堅さ
マンガサービス事業の売上高は四半期を追うごとに拡大し、 FY2026 4Q単体では739百万円と過去最高を更新 しました。国内では広告施策や運営効率化により底堅い推移を維持しつつ、特に海外向けサービスが牽引役となっています。
- 海外売上高の成長 : 海外向け売上は 前期比182% と大幅伸長。
- 海外売上構成比 : FY2025 1Q時点の 7.9% から、FY2026 4Qには 17.5% へと約10pt上昇。
② 制作事業(技術開発+コンテンツ):IP開発力の結実
制作事業の4Q売上は 401百万円(技術開発242百万円、コンテンツ159百万円) に達し、過去最高水準を記録しました。自社・共同開発コンテンツにおいて主力タイトルが好調を維持したことに加え、新規タイトルのヒットが売上増に大きく寄与しています。
③ マーケティング事業:選択と集中による意図的な縮小
マーケティング事業は戦略的な見直しを進めた結果、四半期売上はFY2025 1Qの362百万円をピークに、FY2026 4Qには 111百万円 まで縮小しました。これに伴い発生した減損損失をFY2026中に処理し終えたことで、今後の業績下押しリスクを低減させています。
3. グローバル成長を加速する大型トピックス
Link-Uグループの今後の成長を支える重要トピックスとして、以下の4点が挙げられます。
- Crunchyroll(クランチロール)との資本業務提携 世界最大規模のアニメ配信プラットフォームを有するCrunchyrollとの提携を通じ、「Crunchyroll Manga」のサービス展開とローカライズ体制の強化を推進しています。
- 経済産業省「IP360補助金」への採択 同社が開発・運営に携わる集英社の「MANGA Plus by SHUEISHA」およびスクウェア・エニックスの「Manga UP!」が、経済産業省の「流通プラットフォーム拡大支援(補助率1/2、上限30億円/者)」に採択されました。国の後押しを受け、海外流通基盤の拡大を加速させています。
- 集英社100周年記念「MANGA MILLION」の開発担当 集英社が展開する新グローバルサービス「MANGA MILLION」の開発を受託。100以上の言語に翻訳された約400作品(計100万ページ)を世界へ届ける大規模基盤を構築します。
- データ新事業「Link-U Mangaful Base」の始動 国内外のマンガ購読データを集約・分析し、海外展開やIP価値最大化を支援する基盤サービスを開始。株式会社ぶんか社への翻訳・配信支援など、外部パートナー連携を順次拡大しています。
4. 「中期経営計画2030」:目指すターゲットと成長戦略
国内マンガ市場が成熟期に入り収益性重視のフェーズに移行する一方、海外市場は日本発アニメ・マンガへの熱狂的な支持を背景に年平均20%超の成長が続いています。Link-Uグループはこの市場環境を捉え、 「IPの価値を最大化する」 を中核方針に掲げた「中期経営計画2030」を策定しました。
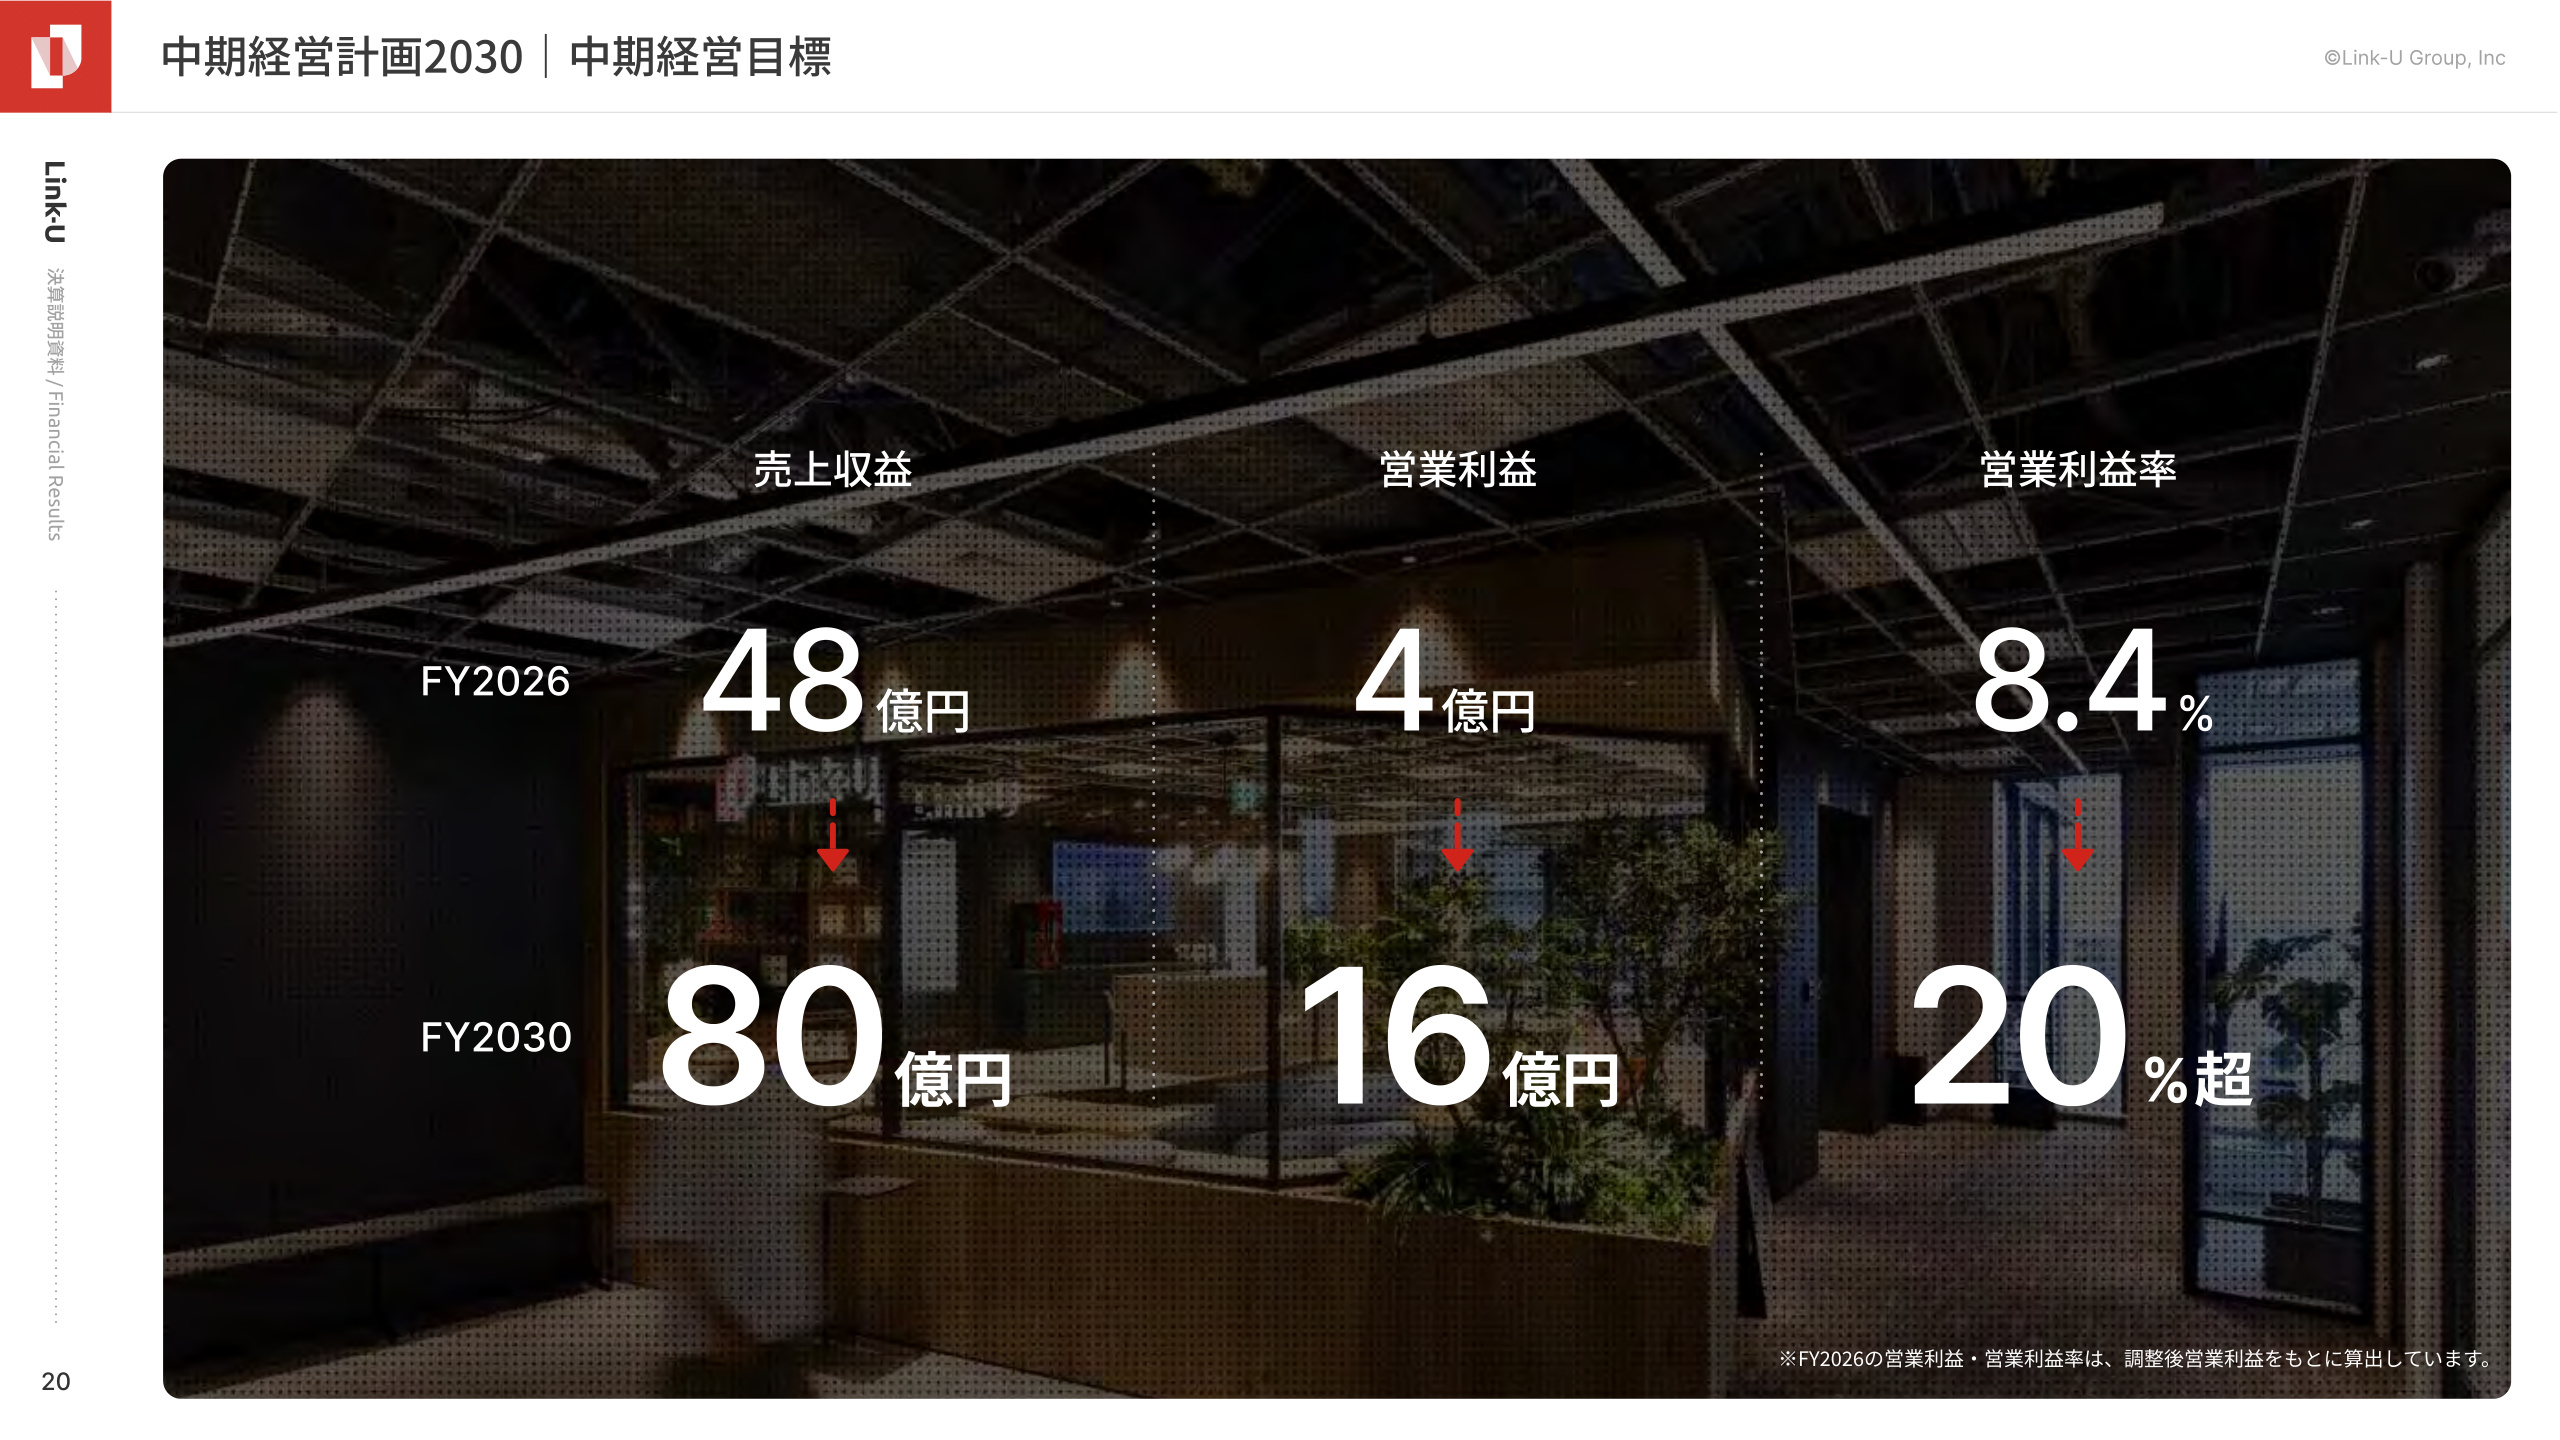
スライド解説:2030年度に向けた野心的な数値目標
本スライドは、FY2026からFY2030へのジャンプアップ目標を示しています。
- 売上収益 : 48億円 → 80億円
- 営業利益 : 4億円(調整後) → 16億円(4倍)
- 営業利益率 : 8.4%(調整後) → 20%超(+11.6pt以上)
この計画は、単なる規模拡大ではなく「IP展開エリアの拡大(海外進出)」と「IP領域(幅)の拡大(アニメ・ゲーム・グッズ等)」を掛け合わせ、利益率の高いプラットフォーム運用とコンテンツ収益の最大化によって 高収益ビジネスモデルへ移行すること を明確に宣言しています。
5. 組織再編とFY2027の業績予想
グループ体制の最適化と事業セグメントの刷新
FY2027より、経営リソースをIP領域へ集中させるため大幅な組織再編が実行されます。
- 株式会社Brightechおよびバリューコンサルティング株式会社を連結除外(売却)。
- 株式会社コンパスを持分法適用関連会社へ異動。
- 株式会社Link-U Marketingを吸収合併。
これに伴い、事業区分は 「MANGA PLATFORM(国内外マンガサービス)」「CONTENT SOLUTION(IP新領域・システム開発)」「LIFE STYLE(自社プロダクト・読み放題等)」 の3分類へとアップデートされます。
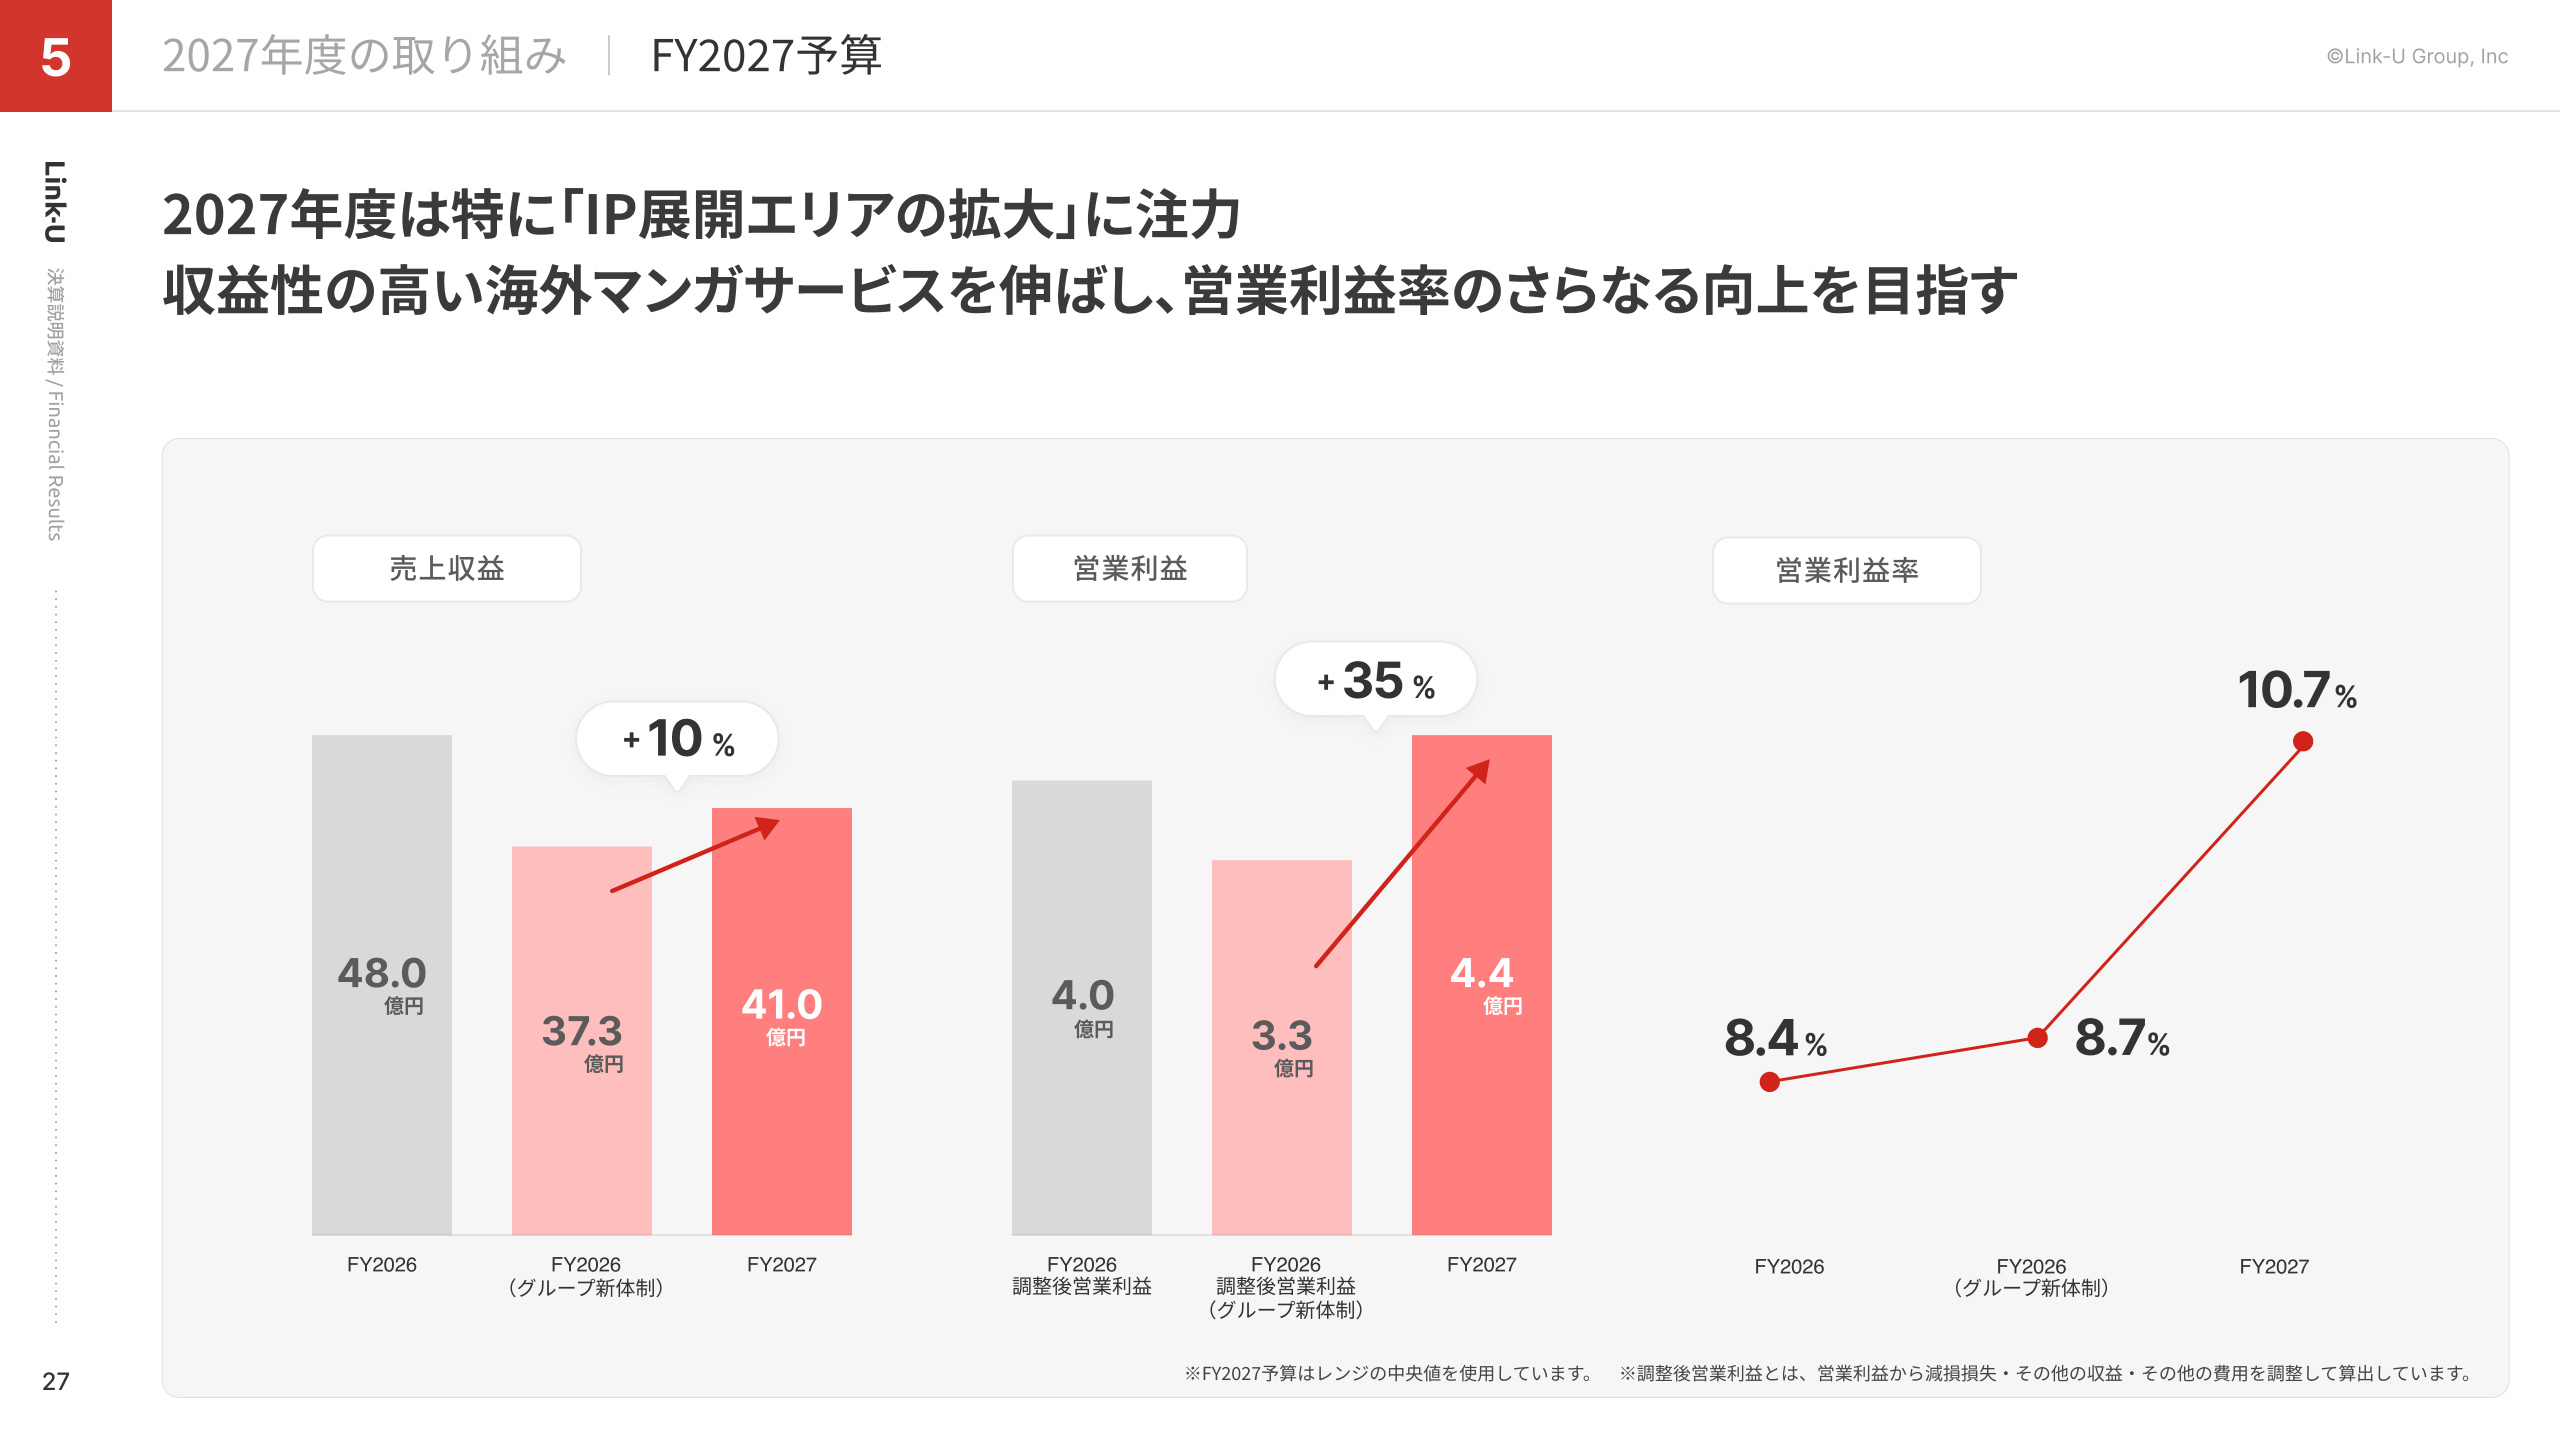
スライド解説:FY2027における増収増益計画
上記スライドは、グループ新体制を前提としたFY2026実績値とFY2027予算の比較を示しています。
- 売上収益 : 新体制ベース37.3億円 → 41.0億円(前期比+10%)
- 営業利益 : 新体制ベース3.3億円 → 4.4億円(前期比+35%)
- 営業利益率 : 新体制ベース8.7% → 10.7%(+2.0pt)
セグメント別では、MANGA PLATFORMが16.1億円から 18.8億円 へ、CONTENT SOLUTIONが6.6億円から 8.3億円 へと成長を牽引する見込みです。非中核事業を整理したことで、スリムかつ筋肉質な収益構造への転換が初年度から数値として現れる計画となっています。
6. まとめ
Link-UグループのFY2026決算は、過去の投資に伴う減損を一括処理して財務・事業上の整理をつけると同時に、海外プラットフォームを中心とする本業の強固な成長力を実証する結果となりました。
今後は、Crunchyrollとの提携効果、政府補助金を活用した海外展開基盤の強化、集英社大型プロジェクトの受託、そして新体制下での利益率向上施策が連動することで、 「2030年度 営業利益16億円・営業利益率20%超」 の実現に向けた取り組みが本格化します。
個別の投資に関する推奨やアドバイスを提供することを意図しておりません。ここで述べられている意見や見解は、あくまでも各記事の個人的見解です。