

【スマレジ 2027年4月期 第1四半期決算】ARR115.8億円・営業利益YoY+73.3%の大幅増益を達成、ストック型高収益モデルの進化と中計進捗

StockClub
公開日時: 2026/09/14 10:06
Sentiment Analysis
株式会社スマレジの2027年4月期第1四半期(FY2027 1Q)決算は、主力であるクラウドPOSレジサービスの安定成長に加え、キャッシュレス決済事業の高成長およびクロスセル戦略の進展が牽引し、 売上高36億8百万円(前年同期比+19.7%) 、営業利益10億2千7百万円(前年同期比+73.3%) と、大幅な増収増益を達成しました。年間経常収益を示す ARR(Annual Recurring Revenue)は115億8千万円(前年同期比+22.9%) に達し、過去最高を更新しています。
本レポートでは、業績ハイライト、収益構造の変化、各プロダクトのKPI動向、そして「お店のOS」構想を軸とする第3次中期経営計画の進捗について網羅的に解説します。
1. FY2027 1Q 業績ハイライトと損益構造の変革
当第1四半期の業績は、売上高・各段階利益ともに期初計画に対して極めて順調な進捗を見せています。
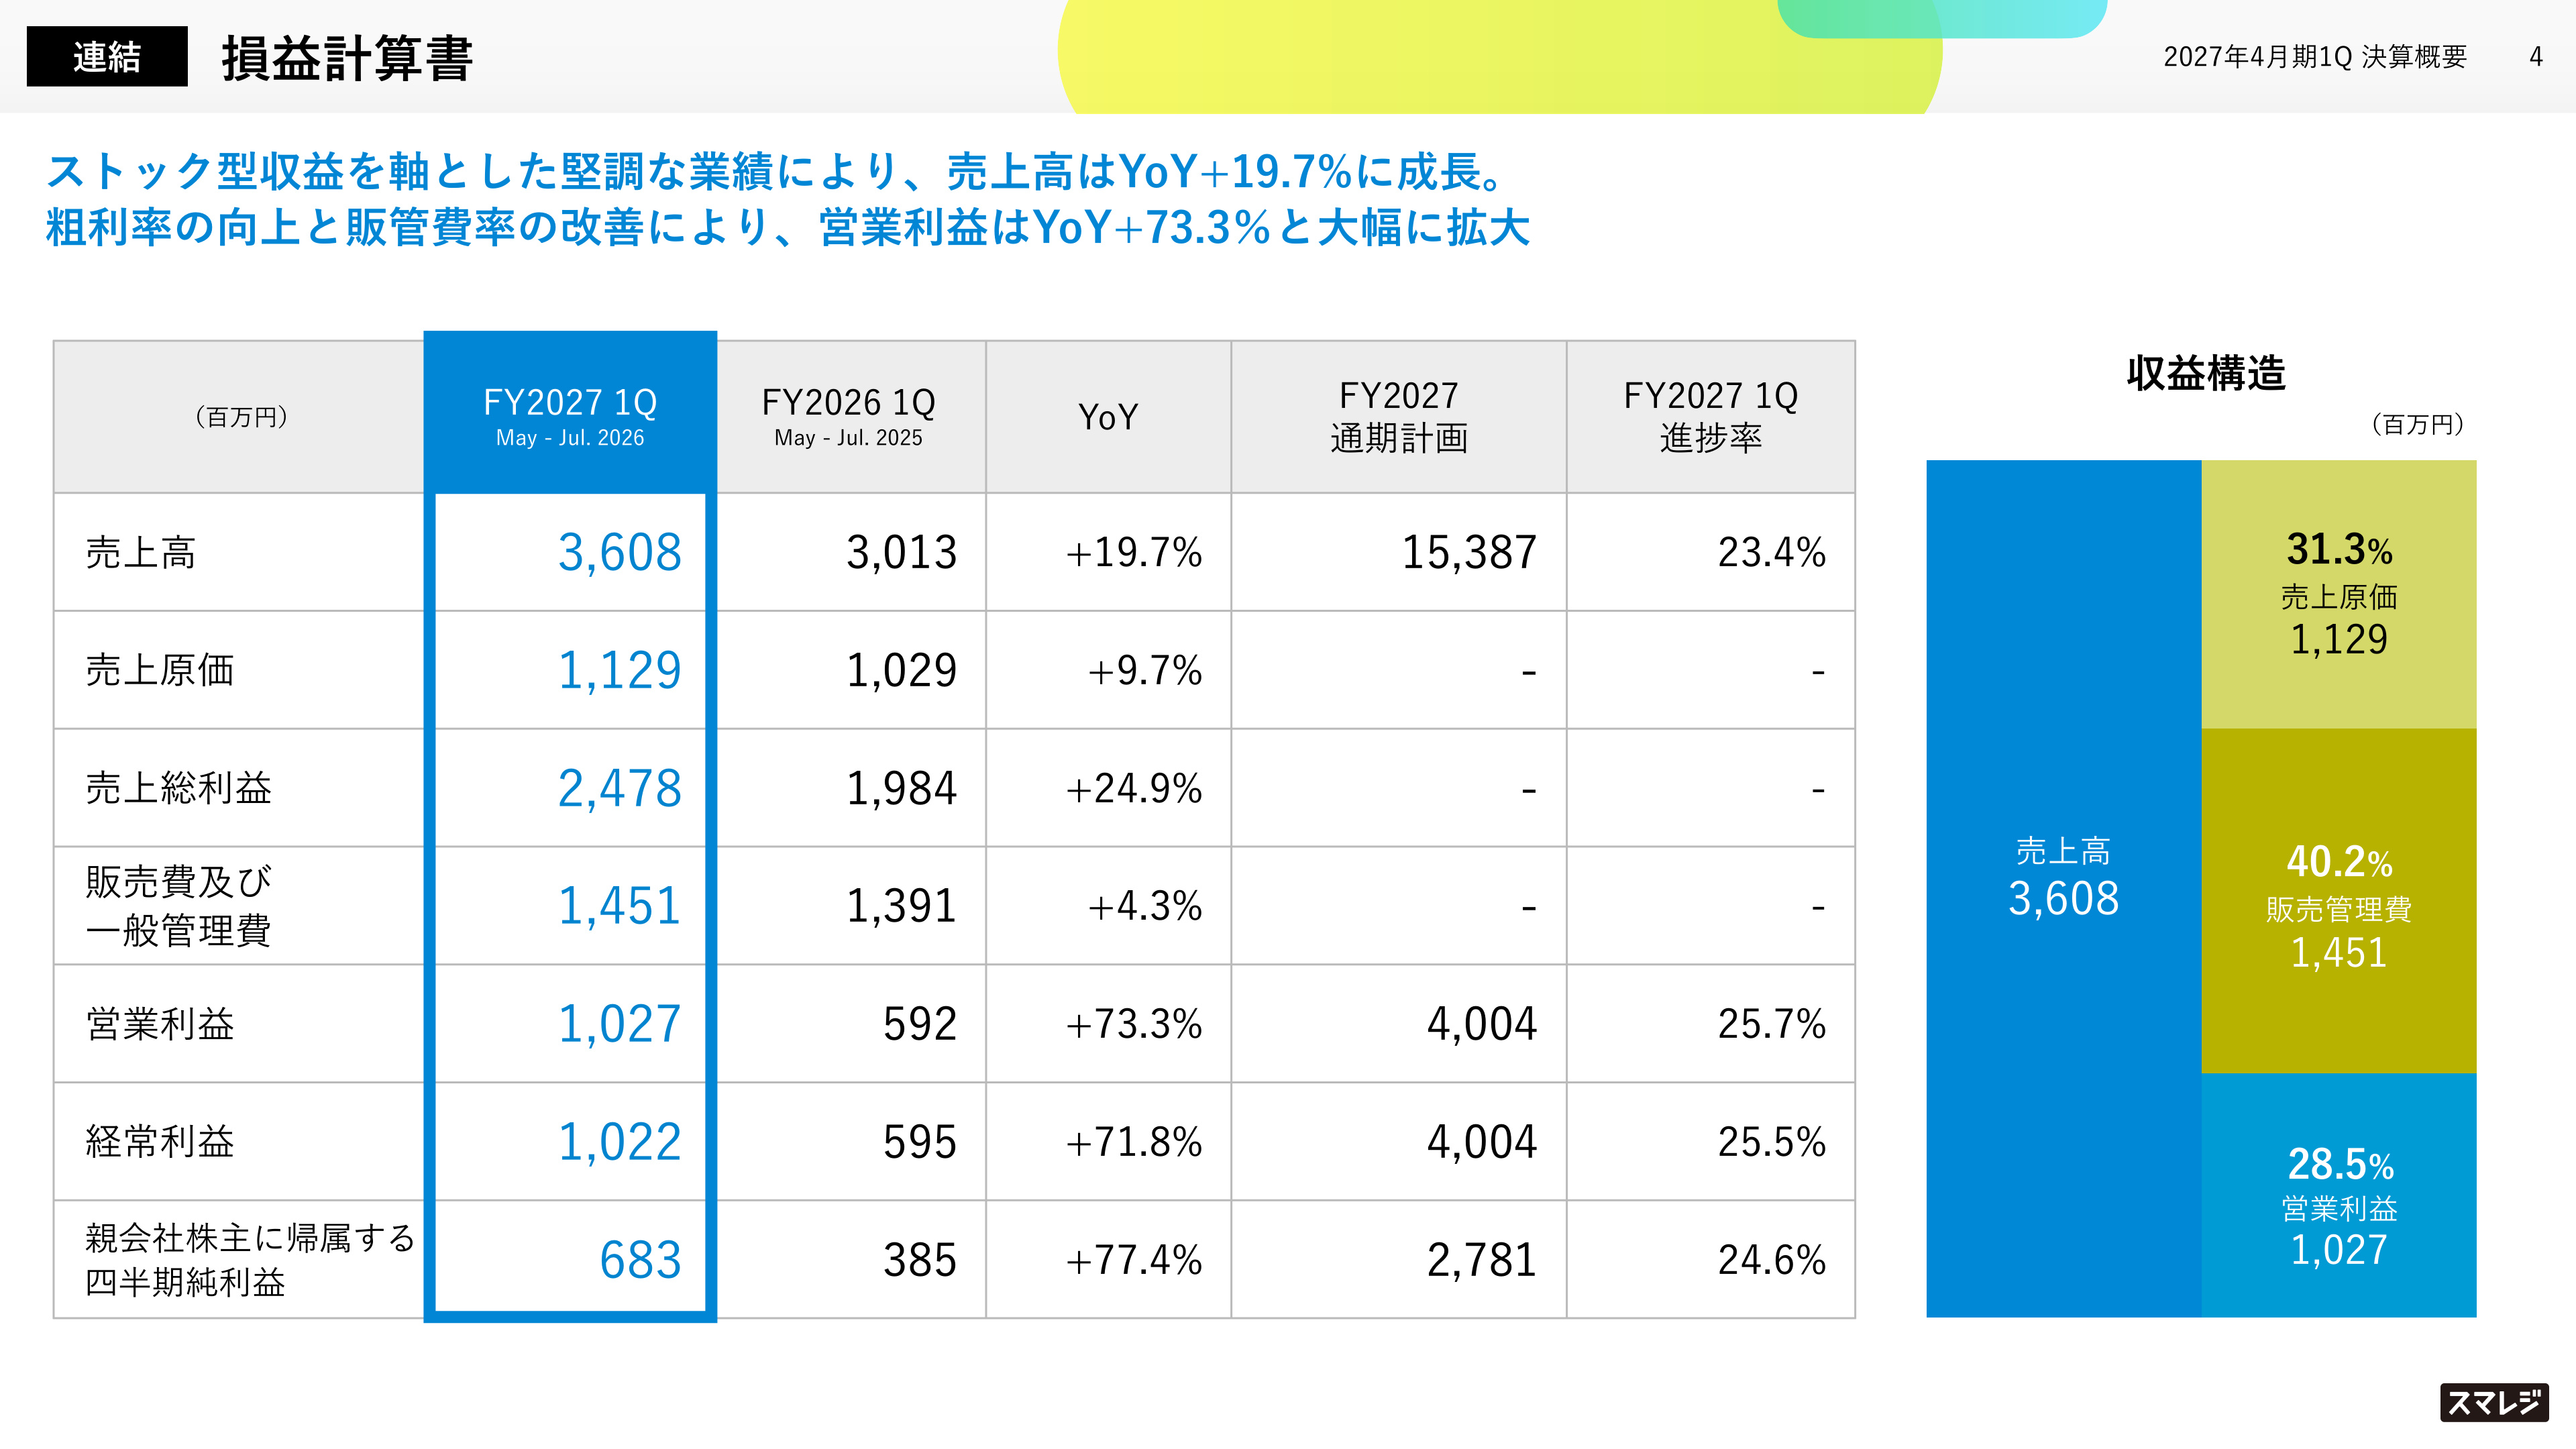
損益計算書から読み取れる構造的な変化として、売上原価の伸びが前年同期比+9.7%にとどまり、売上総利益が同+24.9%と大きく拡大した点が挙げられます。これは、決済事業の内製化による原価低減効果や、粗利率が80%を超える高採算な ストック型収益比率が79.4%へと上昇 したことが寄与しています。
販管費は前年同期比+4.3%の14億51百万円に抑制されました。組織拡大に伴う人件費の増加があったものの、テレビCMなどの広告宣伝費の適正化・効率化を進めた結果、売上高に対する販管費率は前年同期の46.2%から 40.2%へと大幅に改善 しました。その結果、 営業利益率は28.5%(前年同期比+8.8pt) となり、四半期ベースで過去最高の利益水準を記録しています。
財務体質においても、現預金76億60百万円を保有し、 自己資本比率は71.0% と高水準を維持しており、今後の成長投資やM&Aを支える強固な財務基盤が確認できます。
2. ARRの推移と収益基盤の拡大
スマレジの事業基盤の拡大を象徴するのが、継続課金収入であるARRの力強い伸びです。
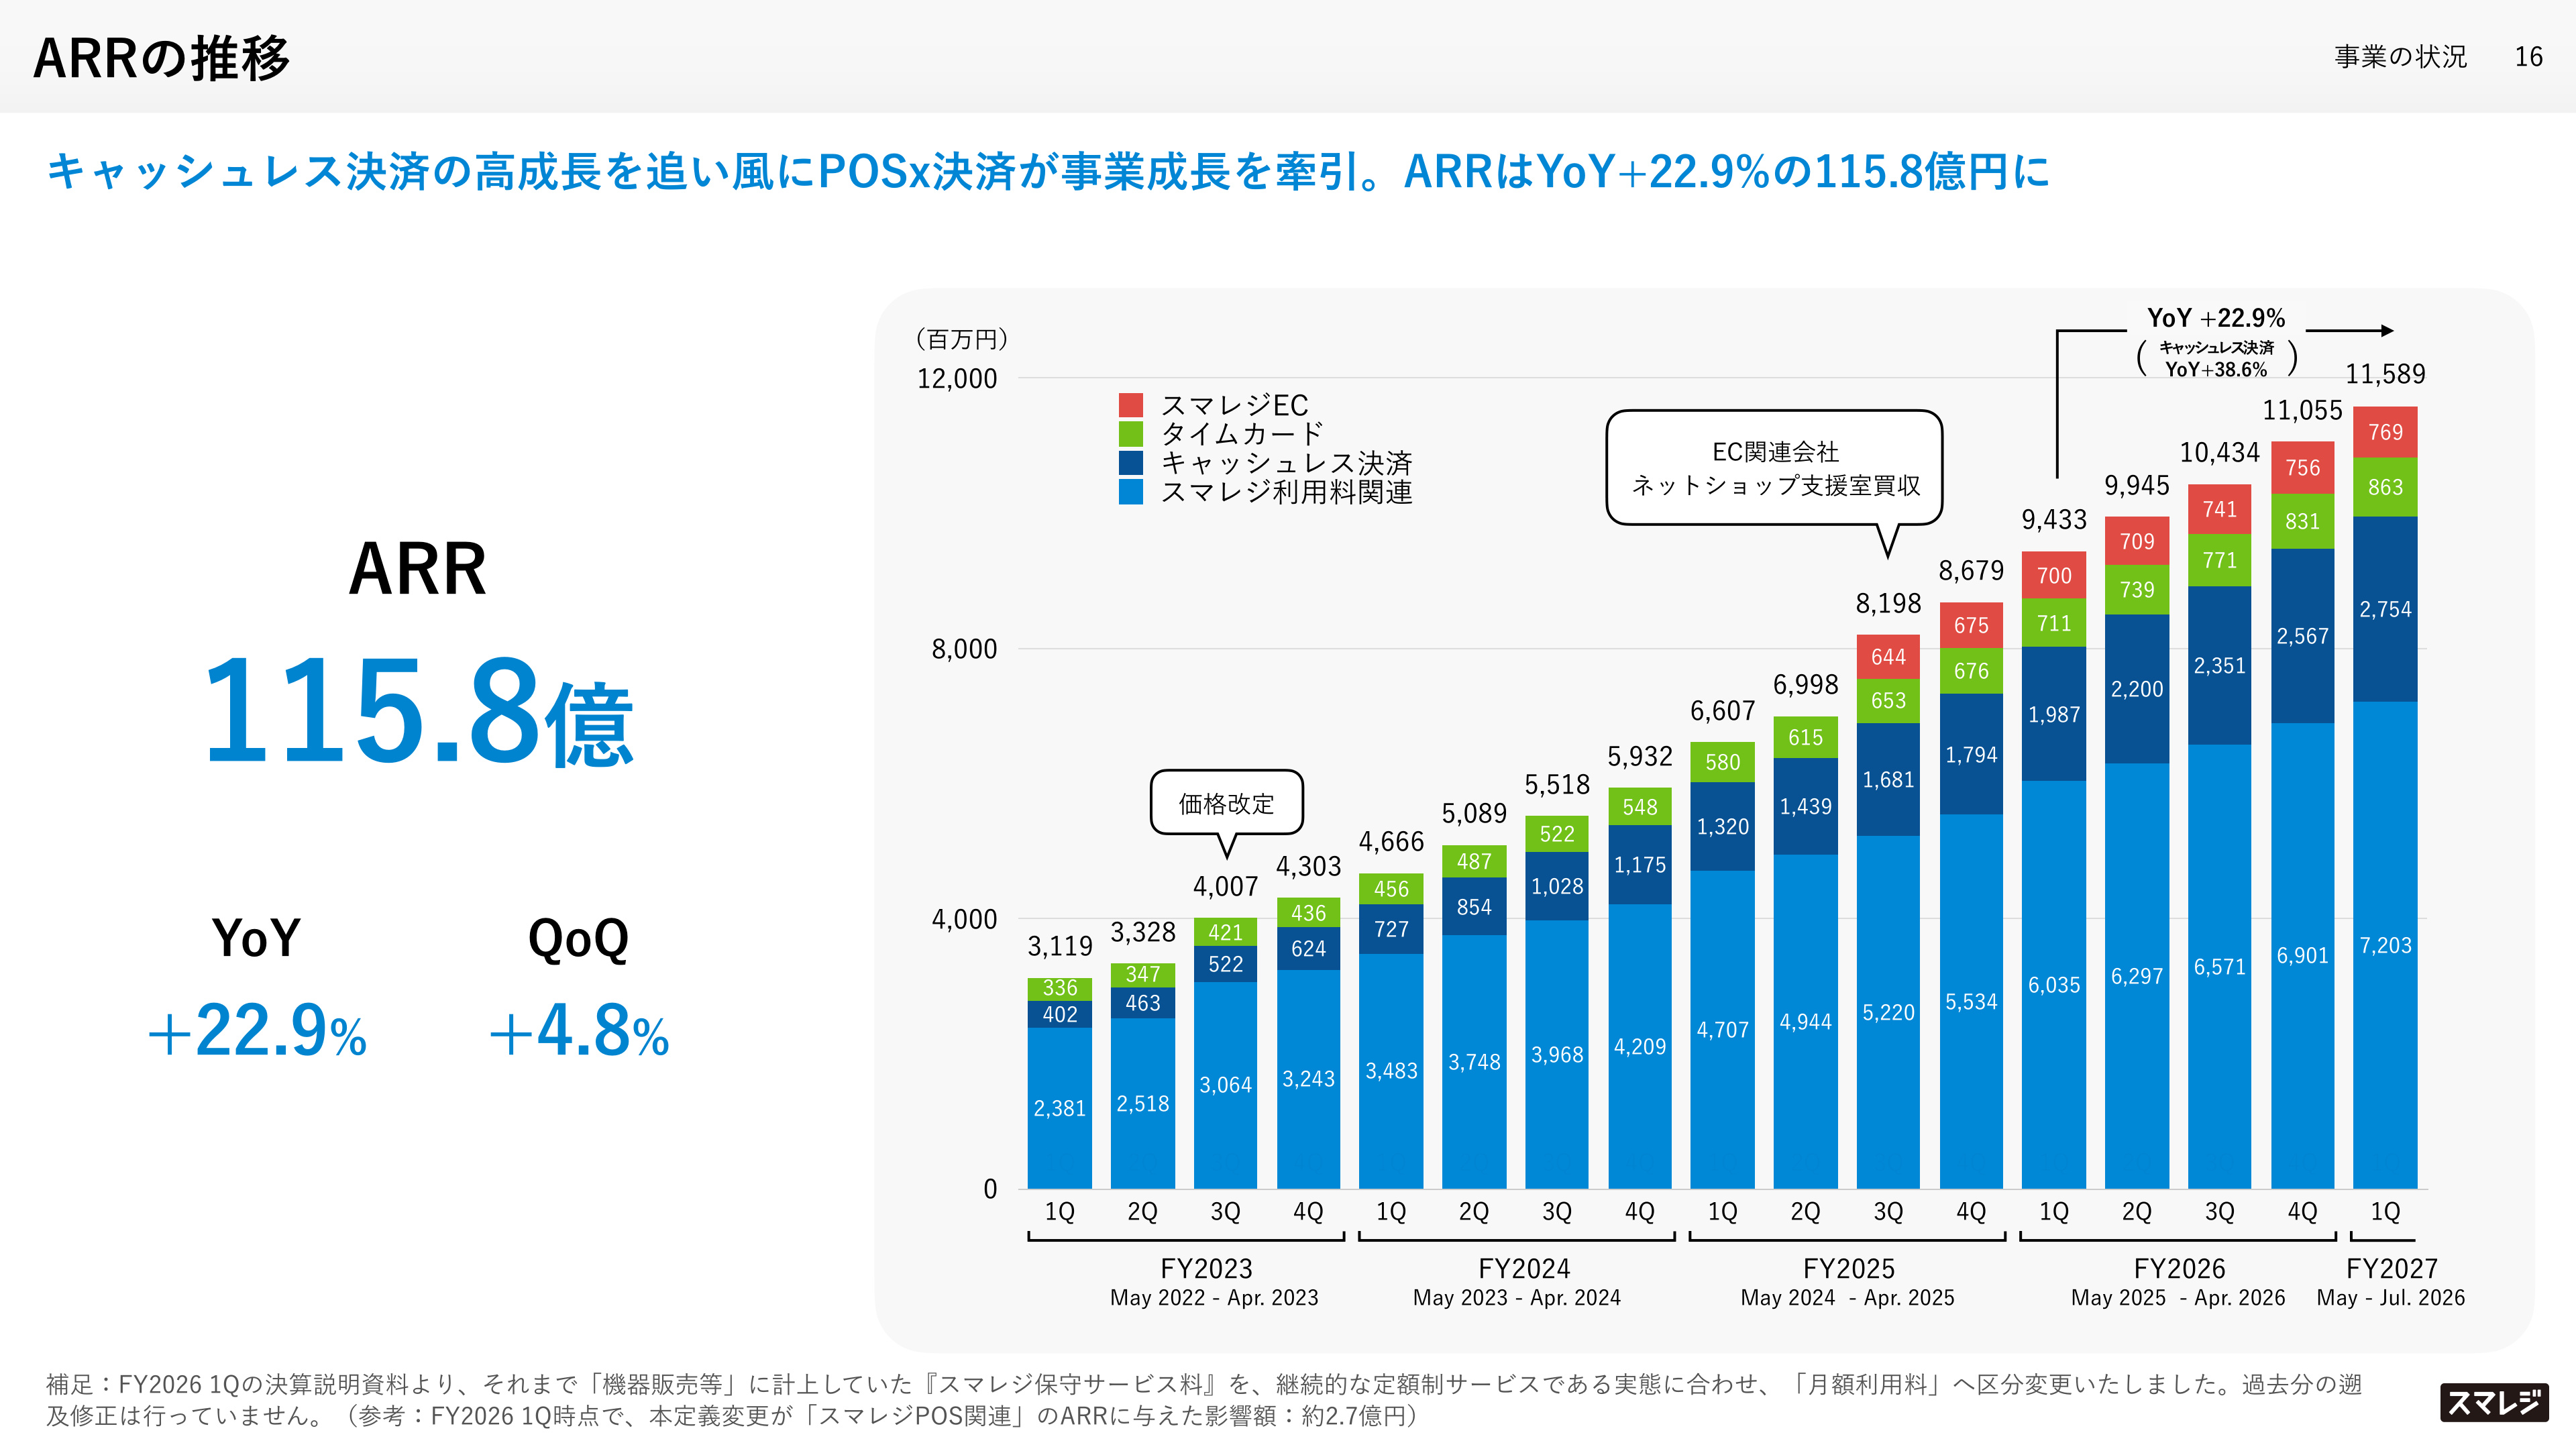
全社ARRは115億8千万円に達し、前年同期比+22.9%の成長を継続しています。内訳を見ると、基幹プロダクトである「スマレジ(POS関連)」が72.0億円(YoY+19.4%)と安定成長を維持していることに加え、 キャッシュレス決済事業のARRが27.5億円(YoY+38.6%) と極めて高い成長ペースを維持しています。
また、勤怠管理システム「スマレジ・タイムカード」が8.6億円(YoY+21.4%)、EC関連(旧ネットショップ支援室)が7.6億円と、複数の柱が着実に拡大しています。機器販売のような単発(フロー)売上に依存せず、月額固定費および決済従量課金を中心としたストック型ビジネスモデルへの転換が着実に結実しています。
3. 主力事業(POS)の主要KPI分析
主力であるPOS事業においては、顧客基盤の拡大と顧客単価の上昇、さらには解約率の低下というSaaSビジネスにおける理想的な指標改善が同時に進行しています。
- 有料店舗数 : 49,952店舗(前年同期比+14.5%) へ拡大。中大規模案件の獲得や既存顧客による多店舗展開が寄与しています。
- 顧客単価(ARPA/ARPU) : 1契約あたり月額利用料を示す ARPAは25,505円(前年同期比+3.8%) 、1店舗あたり単価の ARPUは11,520円(前年同期比+4.5%) へと伸長しました。周辺機器の一括購入から月額サブスクリプションへのシフトが進んでいることが単価上昇を後押ししています。
- 解約率(MRRチャーンレート) : 徹底したオンボーディング支援とカスタマーサクセスの強化により、 過去最低水準となる0.41%(前年同期比-0.07pt) を記録しました。
- 取扱金額(GMV) : 四半期GMVは 9,321億円(前年同期比+22.7%) に拡大し、累計取扱高は15兆円を突破しました。GMVにおけるキャッシュレス決済比率は64.9%まで高まっています。
4. マルチプロダクト展開とクロスセル戦略の進捗
スマレジは「店舗運営に必要なすべての機能を統合する」という「お店のOS」構想を掲げており、POSを基点とした他サービスのクロスセルが加速しています。
- クロスセル契約数と単価 : POS有料プランと他サービス(決済、タイムカード、EC等)を併用する クロスセル契約数は11,326件 に達し、 クロスセルARPAは46,148円(前年同期比+8.8%) と単体利用顧客を大きく上回る単価を実現しています。
- キャッシュレス決済(PSP) : 契約数は17,803社(YoY+14.5%)、POSユーザーにおける 決済利用率(クロスセル率)は34.1%(前年同期比+6.4pt) へ上昇しました。
- タイムカード(HR) : スタンダードプランの価格改定(一部有償化)に伴い 契約数は12,124件(YoY+41.3%) 、登録従業者数は30.2万人(YoY+54.6%)へ急増しました。
- スマレジEC(旧ネットショップ支援室) : 2026年5月に吸収合併と組織統合が完了し、POS×ECのクロスセル契約数は前年同期比で約2倍に拡大。OMO(オンラインとオフラインの融合)を求める顧客への一気通貫提案が軌道に乗っています。
5. 外部環境の変化と中長期成長戦略(第3次中期経営計画)
スマレジは、第3次中期経営計画(FY2027〜FY2029)において、 CAGR 25%超の成長 をターゲットとしています。
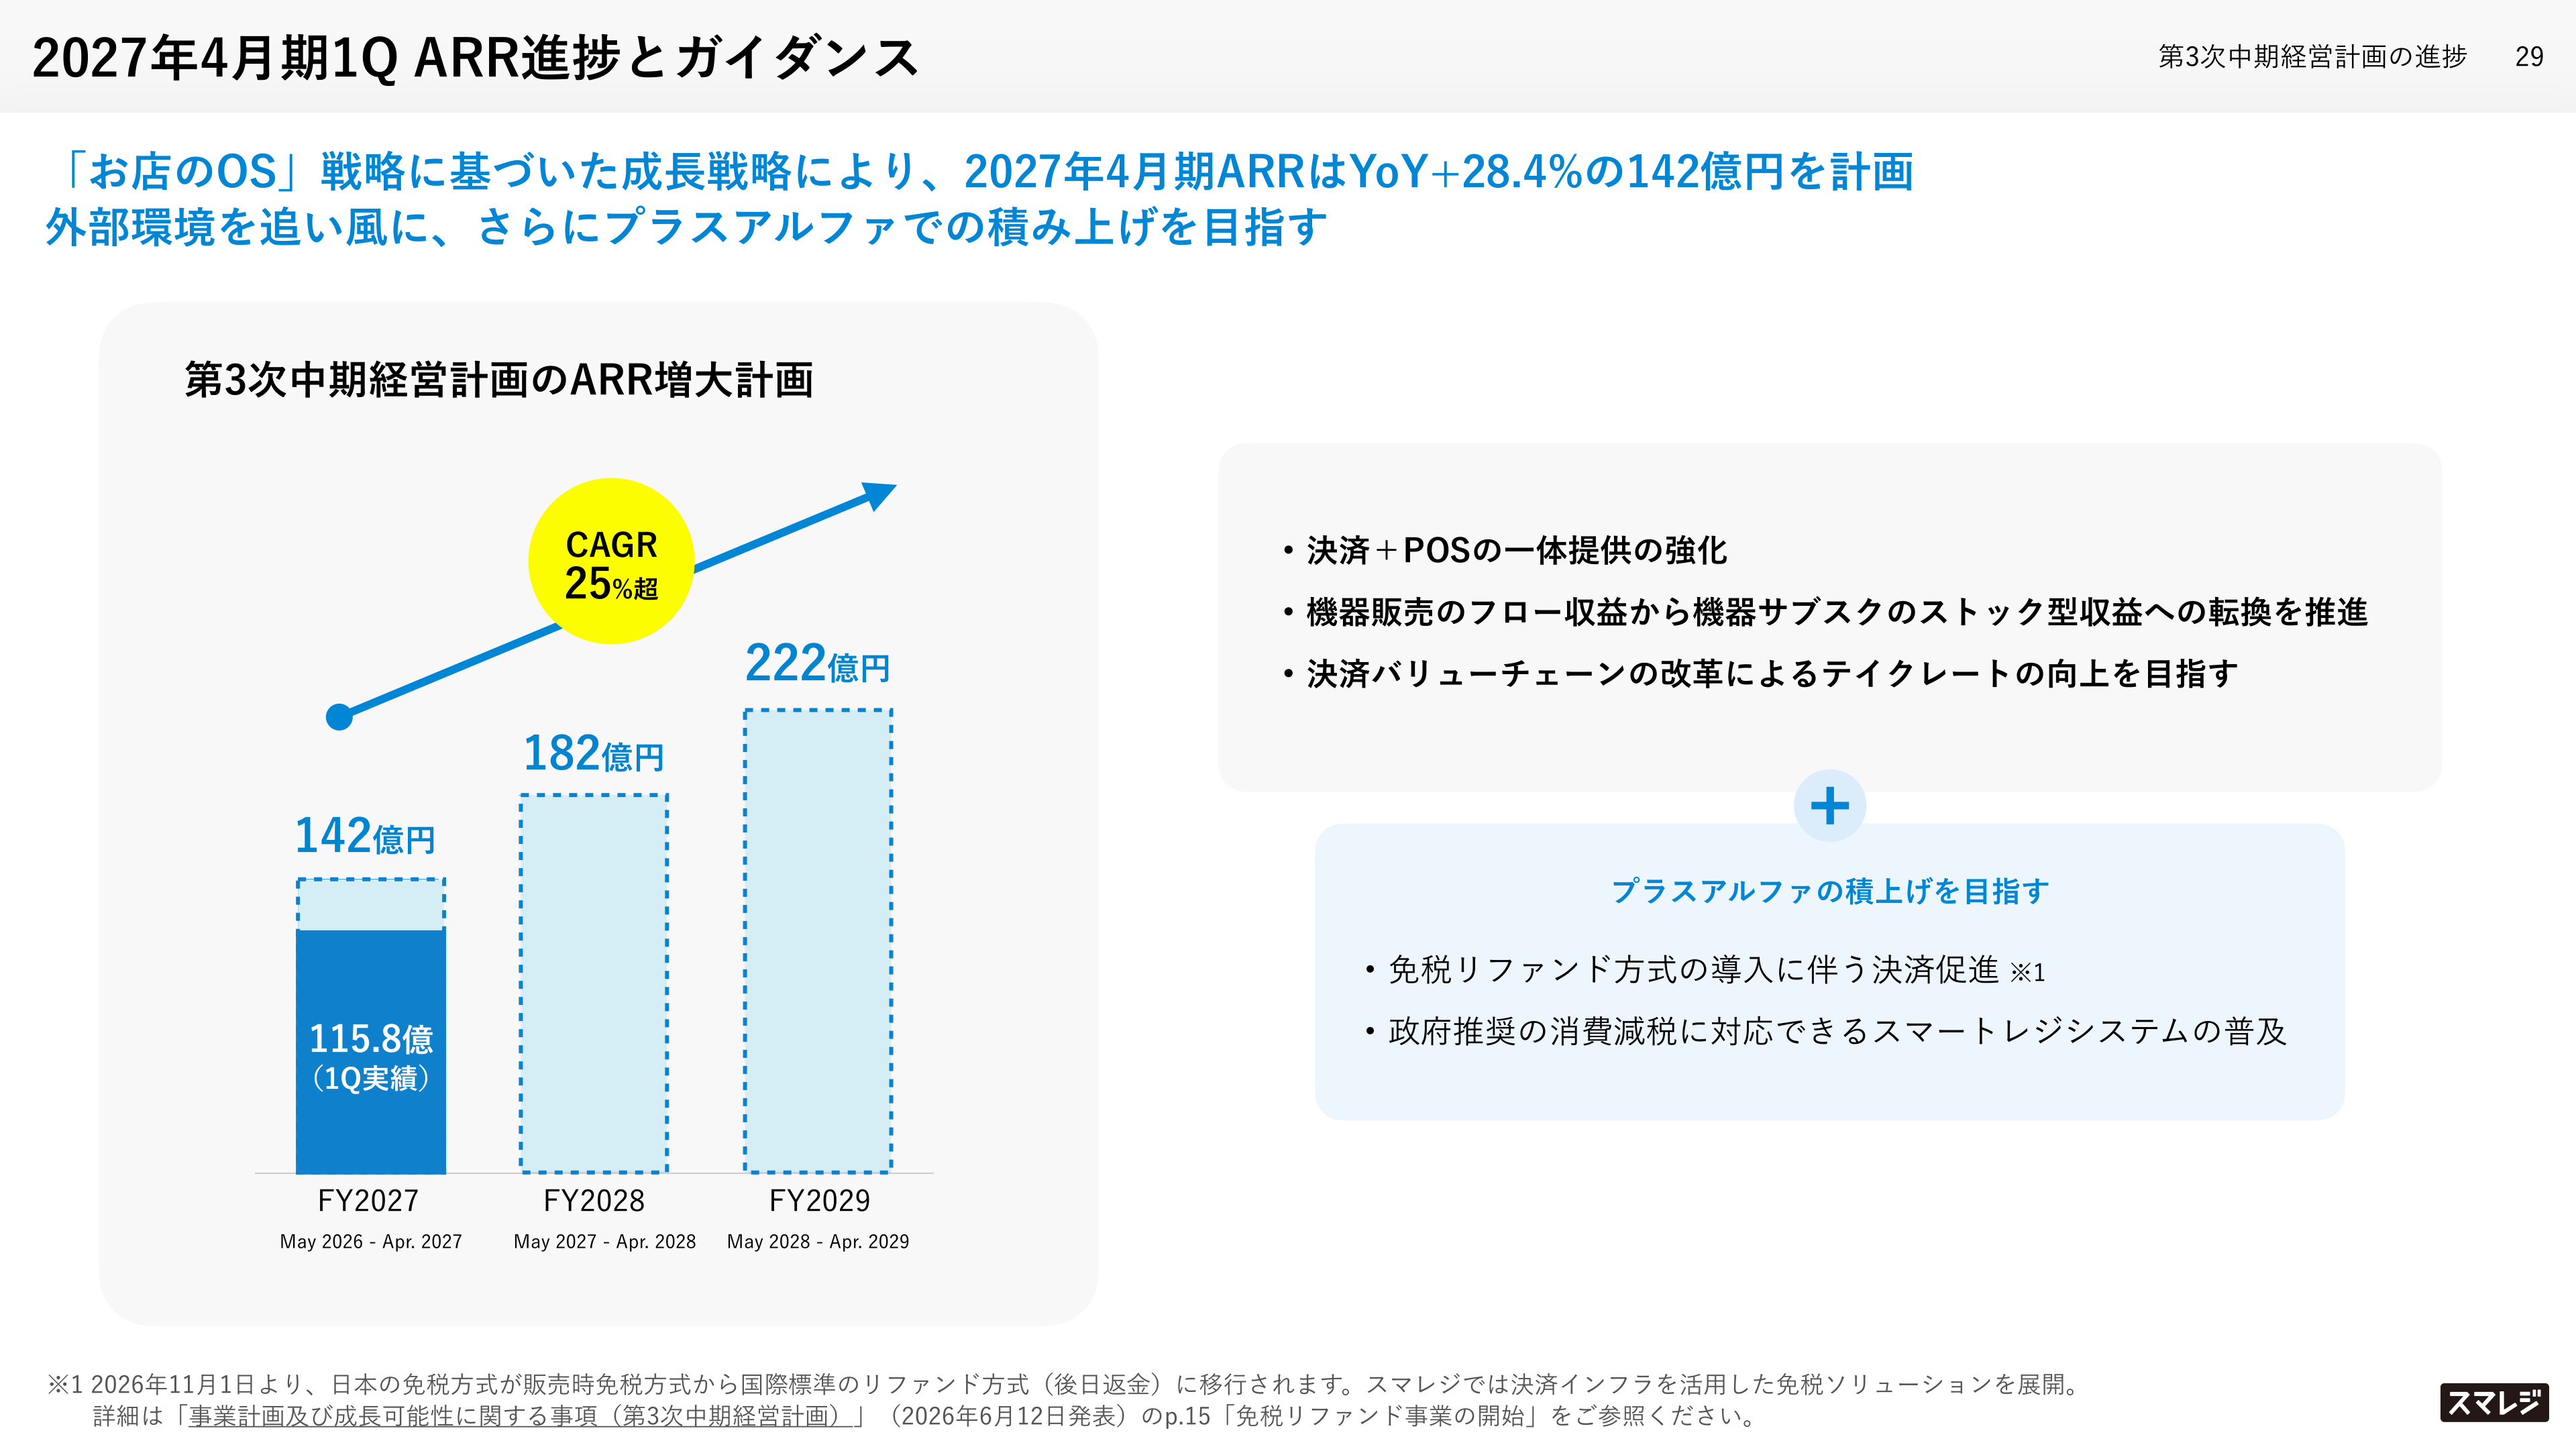
2027年4月期通期計画では ARR 142億円(前期比+28.4%) 、2029年4月期には ARR 222億円 、さらに長期ビジョン「VISION 2031」では ARR 300億円 を目指しています。
この達成に向けて、以下の追い風と成長施策が進行しています:
- 消費税率改定方針とスマートレジ普及 : 政府が発表した食料品軽減税率の引き下げ方針(8%から1%へ)など、頻繁な制度改定に柔軟に対応できるクラウドPOSの優位性が高まっており、レガシー型POSからの移行需要が強まっています。
- 免税リファンド方式の導入 : 2026年11月からの免税方式移行(国際標準のリファンド方式へ)に伴い、スマレジの決済インフラを活用した免税ソリューションの需要拡大が見込まれます。
- 「お店のOSファンド」の立ち上げ : M&Aや出資、グループインを加速させ、店舗向け周辺領域のプロダクトラインナップをさらに拡充していく体制を整備しました。
まとめ
スマレジの2027年4月期1Q決算は、粗利率向上と販管費コントロールによる大幅な利益率改善(営業利益率28.5%)を示し、高収益体質が一段と強固になったことを裏付ける内容となりました。ARR 115.8億円の積み上げと、キャッシュレス・EC・HRを巻き込んだクロスセルモデルの成功は、中期経営計画(ARR 222億円)および長期ビジョン(ARR 300億円)に向けた力強い足がかりとなっています。
個別の投資に関する推奨やアドバイスを提供することを意図しておりません。ここで述べられている意見や見解は、あくまでも各記事の個人的見解です。