

【バリューゴルフ 2027年1月期 第2四半期決算】利益重視方針への転換とAI・DX領域への先行投資、スタンダード市場変更申請に向けた成長戦略を徹底解説

StockClub
公開日時: 2026/09/14 10:03
Sentiment Analysis
1. 2027年1月期 第2四半期 決算総括と業績ハイライト
株式会社バリューゴルフの2027年1月期第2四半期累計期間における連結業績は、 売上高2,228百万円(前年同期比5.2%減) 、営業利益26百万円(同47.6%減) 、経常利益14百万円(同68.5%減) 、親会社株主に帰属する当期純利益9百万円(同68.5%減) となりました。
一見すると減収減益の着地となっていますが、この背景には 「過度な価格競争からの脱却と利益重視方針への転換」 および 「AIを活用した新サービス開発等の積極的な先行投資」 という明確な戦略的意図が存在します。通期計画(売上高5,000百万円、営業利益220百万円)に対する営業利益の進捗率は12.2%にとどまるものの、同社では 保有不動産の売却に伴う利益計上が第3四半期以降に予定 されていることから、業績は概ね期初計画の範囲内で推移しており、通期目標の達成は十分に可能であると判断されています。
| 項目 | 26/01期 2Q実績 | 27/01期 2Q実績 | 前年同期比 | 27/01期 通期予想 | 進捗率 |
|---|---|---|---|---|---|
| 売上高 | 2,350百万円 | 2,228百万円 | ▲5.2% | 5,000百万円 | 44.6% |
| 売上総利益 | 793百万円 | 773百万円 | ▲2.5% | - | - |
| 売上総利益率 | 33.7% | 34.7% | +1.0pt | - | - |
| 営業利益 | 51百万円 | 26百万円 | ▲47.6% | 220百万円 | 12.2% |
| 営業利益率 | 2.2% | 1.2% | ▲1.0pt | 4.4% | - |
| 経常利益 | 47百万円 | 14百万円 | ▲68.5% | 190百万円 | 7.9% |
| 当期純利益 | 30百万円 | 9百万円 | ▲68.5% | 110百万円 | 8.6% |
2. 営業利益の増減要因と収益構造の質的変化
当第2四半期における業績の構造を詳細に読み解く上で、売上高および営業利益の増減要因の把握が極めて重要です。
■ 売上高・営業利益の増減要因分析
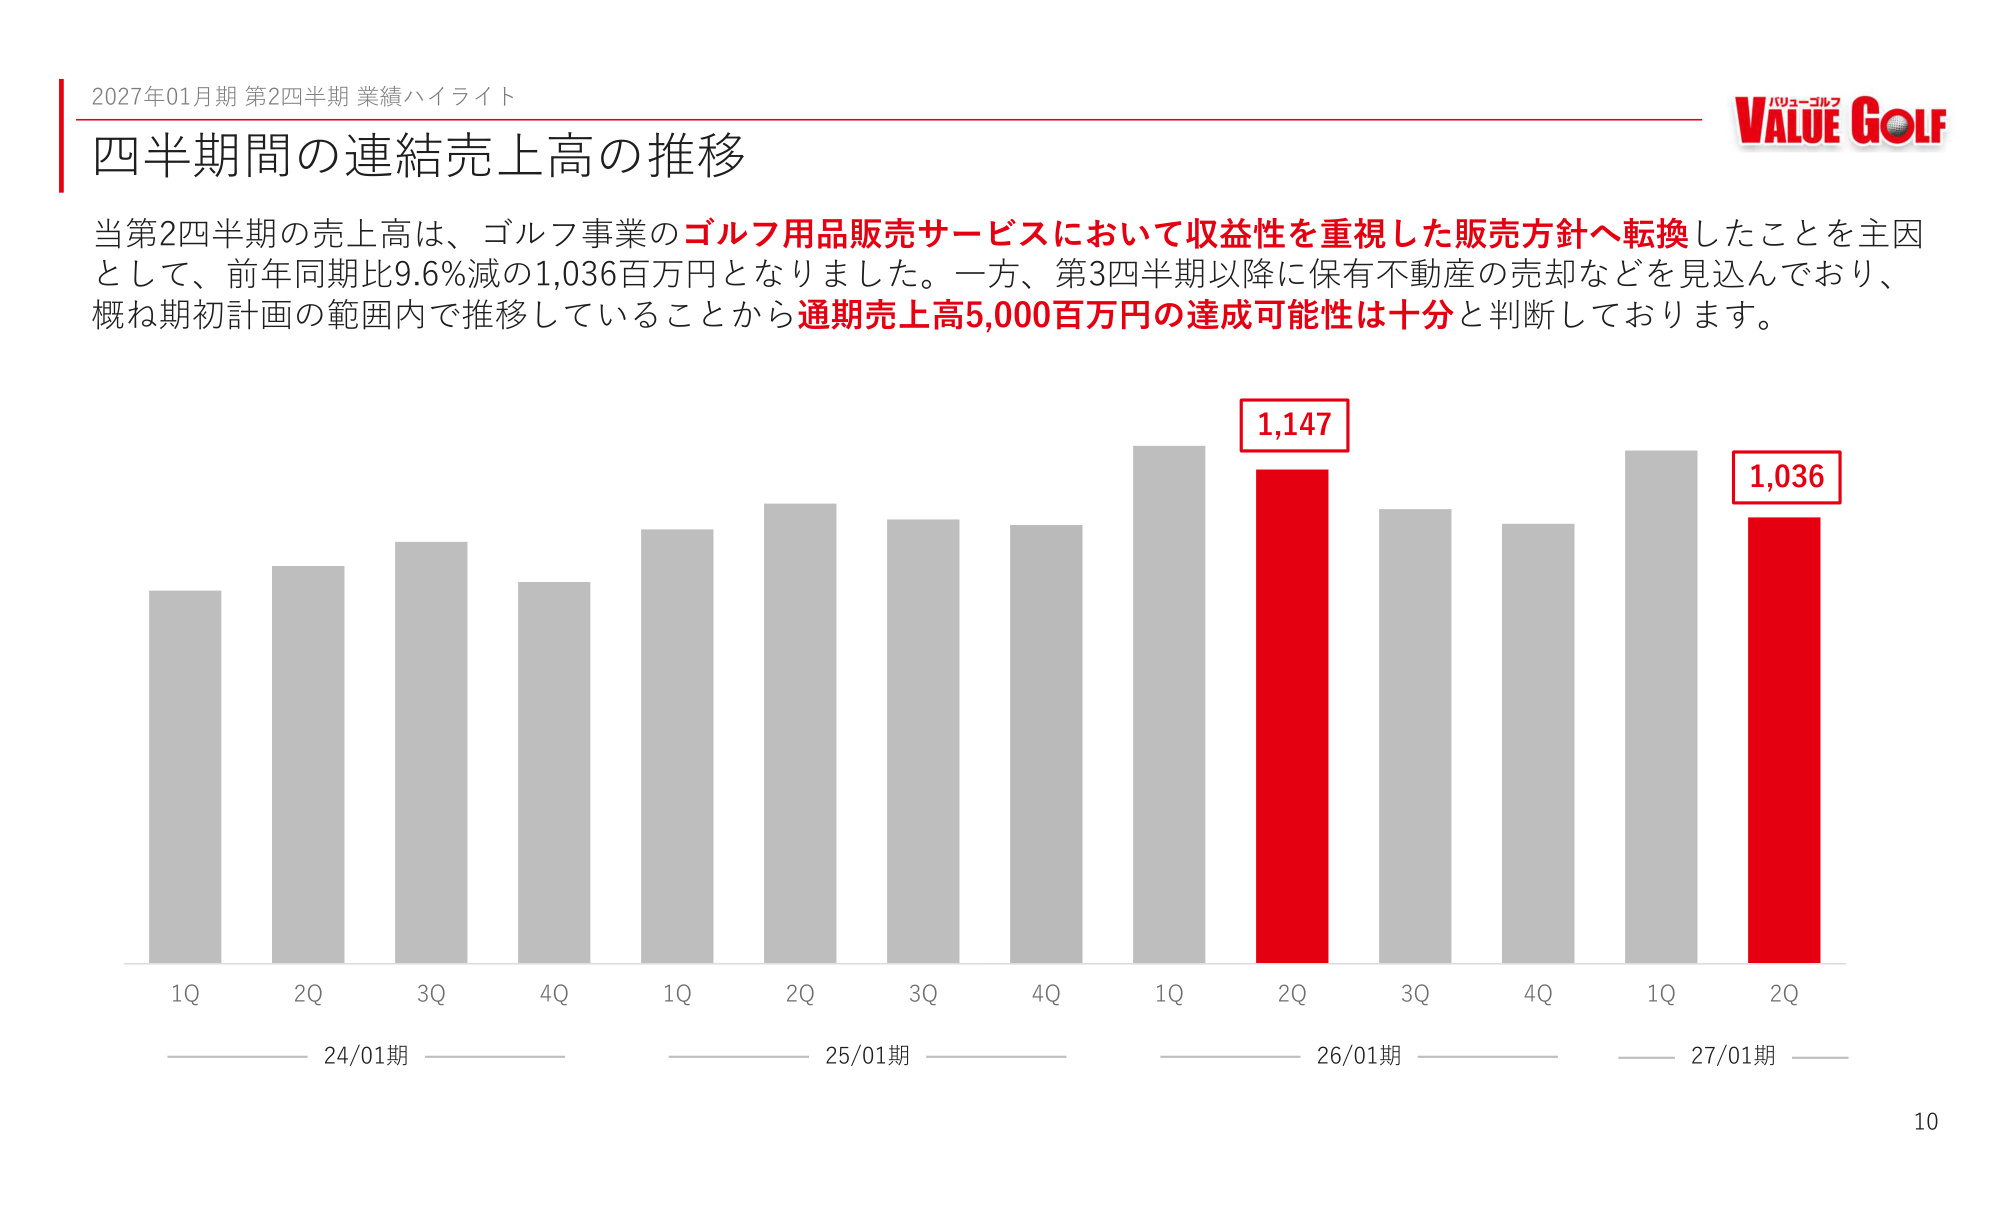
上記のウォーターフォールチャートに示されている通り、売上高においてはゴルフ事業(▲153百万円)およびトラベル事業(▲63百万円)が減少した一方、不動産売買や広告メディア制作等を含むその他事業(+94百万円)が増加しました。ゴルフ事業の減収要因は、ゴルフ用品販売サービス「ジーパーズ」において 売上規模を追う過度な安売り競争を抑制し、利益率の高い商品選定や販売施策にシフトしたこと によるものです。
営業利益の変動要因としては以下の3点が挙げられます:
- ゴルフ事業の収益性改善(+9百万円) :用品販売の方針転換および主力Webサービスの堅調な推移により、売上減にもかかわらずセグメント利益は増加。
- トラベル事業・その他事業の変動(▲6百万円) :円安による海外ツアー需要の一服や事業構成比の変動による影響。
- 調整額の増加(▲27百万円) :今後の成長の柱となる AIを活用した新サービス開発への先行投資 および 事業譲受に伴う一時的費用 の計上。
粗利益率は前年同期の33.7%から 34.7%へと1.0ポイント改善 しており、トップラインの拡大よりも収益体質の強化を着実に進めていることが確認できます。
3. スタンダード市場への区分変更申請と財務状況
バリューゴルフは2026年9月14日付で、 東京証券取引所スタンダード市場への市場区分変更申請に向けた準備を開始 することを決議・開示しました。
■ スタンダード市場上場基準の充足状況(2026年1月末時点)
- 株主数 :基準400名以上に対し 1,264名 (充足 ○)
- 流通株式数 :基準2,000単位以上に対し 6,620単位 (充足 ○)
- 流通株式比率 :基準25%以上に対し 36.6% (充足 ○)
- 純資産 :基準「正」に対し 1,073百万円 (充足 ○)
- 流通株式時価総額 :基準1,000百万円以上に対し 約989百万円 (△)
流通株式時価総額が基準値に極めて接近しており、今後の業績達成や企業価値向上施策を通じて完全充足を目指す方針です。
■ 財政状態の推移
資産合計は 3,192百万円(前期末比+7百万円) 、負債合計は 2,159百万円(同+48百万円) 、純資産は 1,032百万円(同▲40百万円) となりました。商品資産が1,335百万円と多くを占めるのは、ゴルフ用品販売における在庫保有および不動産事業における販売用土地の保有によるものです。借入を活用したレバレッジ経営を行っており、 自己資本比率は32.3% となっていますが、今後予定されている保有不動産の売却に伴い、財務健全性の改善が見込まれています。
4. セグメント別の状況と主要KPIの進捗
① ゴルフ事業(売上高:1,920百万円、営業利益:148百万円)
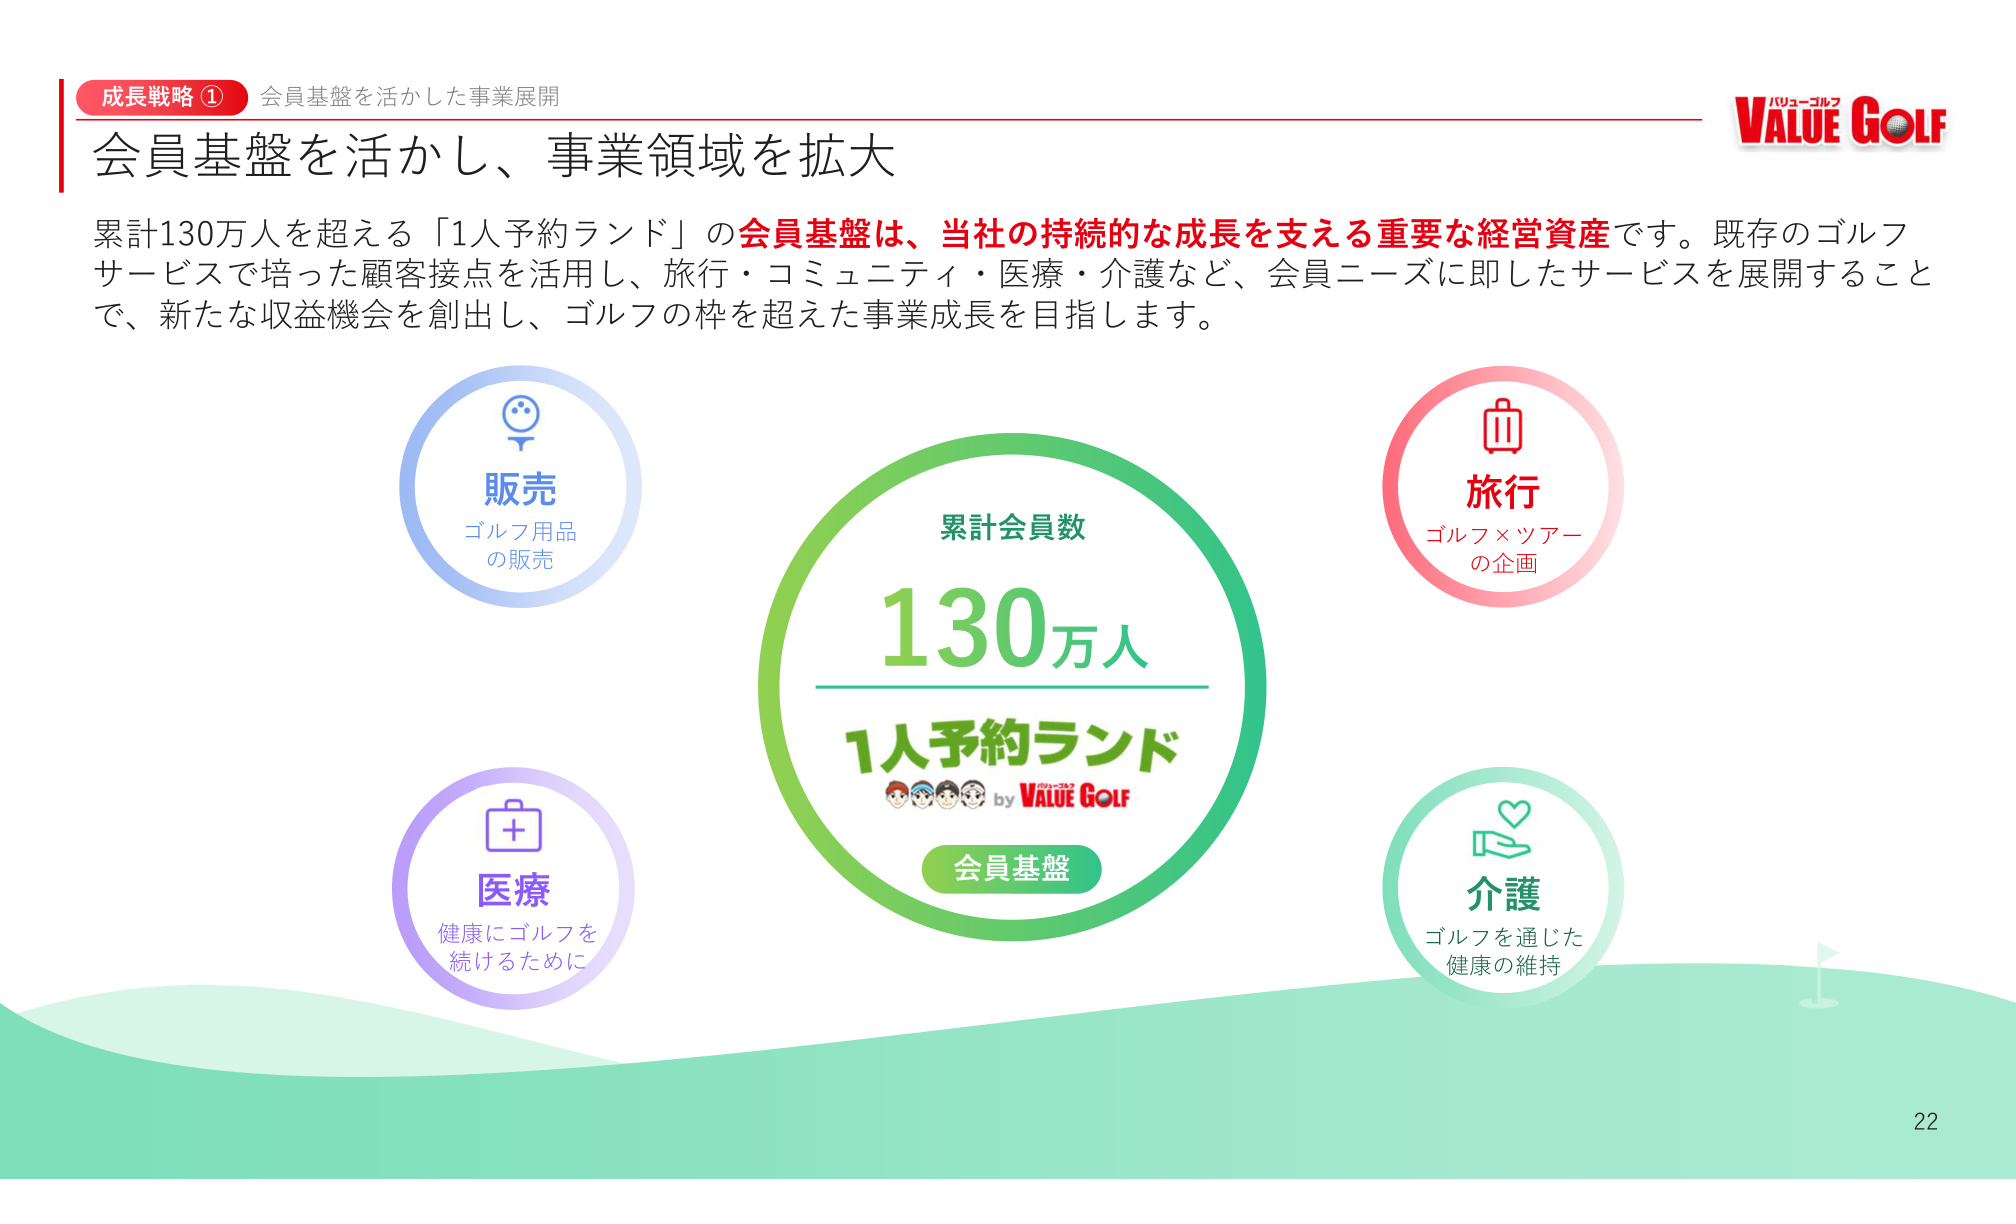
- 「1人予約ランド」の会員数推移 : 同社のコア資産である「1人予約ランド」の累計会員数は 前年同期比7.5%増(約9万人増)の129.0万人 に達し、2026年9月時点で 130万人を突破 しました。年間約10万人ペースの順調な純増が続いています。
- 契約コース数 : 提携ゴルフ場ネットワークは拡大を続けており、 1,280コース に到達。今後は土日祝などの需要が高いゴールデン枠や予約可能枠数の拡大を進め、送客手数料収入の最大化を図ります。
- ゴルフ用品販売「ジーパーズ」 : 首都圏4店舗の実店舗とECサイトを展開。粗利益率の向上を目指し、PB(プライベートブランド)商品や海外直輸入モデルの拡充を推進しています。
② トラベル事業(売上高:227百万円、営業利益:18百万円)
歴史的な円安進行に伴い海外ツアー需要が一部慎重姿勢となったものの、国内の名門コースプレー旅行の需要を確実に取り込みました。なお、同事業は第1四半期に高単価な「マスターズ観戦ツアー」が実施されるため、上期初頭に売上が偏重する季節性があります。
③ その他事業(売上高:80百万円、営業利益:0百万円)
求人・ブライダル向けを中心とする広告メディア制作事業(株式会社ノアのM&Aによるグループ参入効果)に加え、ゴルフ場の遊休地活用等を狙う不動産事業を展開。第1四半期に続き、 下期にも不動産売却の収益化 が計画されています。
5. 成長戦略の全体像:「会員基盤 × ゴルフ場NW × AI」
バリューゴルフは今後の持続的な成長に向けて、長年培ってきた 「強固な顧客基盤」 と**「業界屈指のゴルフ場ネットワーク」** に**「AI技術」** を掛け合わせる事業戦略を展開しています。
■ toC戦略:130万人会員基盤のLTV最大化
累計130万人を超えるアクティブなゴルファー基盤は、同社最大の競争優位性です。アクティブユーザーの平均月間予約回数は約4回、利用者の81%がスコア90〜100台の熱心なゴルファーで構成されています。
- ライトユーザー(86.3%)の活性化 : 会員の約86%を占める低頻度利用層に対し、AIレコメンドや魅力的なプラン提案を行うことで予約頻度の引き上げを図ります。
- PB商品・提携商品の拡充 : 高収益なオリジナルゴルフ用品(ボール、グローブ、シューズ等)の比率を高めるとともに、累計500万枚超の販売実績を持つ「株式会社りらいぶ」とのコラボレーションによる 高機能ゴルフウェアの開発 などを進めています。
- AIゴルフサポートアプリ「MySwing」の投入 : 骨格や柔軟性に合わせたスイング診断、AIキャディ、コンディション管理を一体提供するアプリを近日リリース予定。ゴルファーの健康寿命延伸をサポートし、生涯顧客化を推進します。
6. toB戦略:ゴルフ場DXを推進する新サービス「リピ増くんDX」
バリューゴルフは全国のゴルフ場の 約70%にあたる約1,700コースとの取引コネクション を有しています。この強固なリレーションを基盤に、単なる送客にとどまらないゴルフ場運営のトータルDX支援へと領域を拡大しています。
{{PAGE_30}}
■ 「リピ増くんDX」による一連の体験のデジタル化
従来提供してきたWeb集客・予約エンジン「リピ増くん」を大幅に進化させ、チェックインから精算、再来場促進までをワンストップでデジタル化する 「リピ増くんDX」 の展開を開始します。
- 集客・予約 :自社Web予約システムの最適化、メルマガ・販促管理
- 来場・受付 :アプリ会員証を活用した セルフチェックイン の導入によるフロント混雑緩和
- プレー・飲食 :モバイルオーダーシステム、GPSカートナビ連携
- 精算・会計 :完全キャッシュレス・セルフ決済 による業務効率化と人手不足対応
- 再来場促進 :蓄積されたプレイデータの分析に基づき、最適なタイミングでクーポンや限定プランを自動通知
人手不足が深刻化するゴルフ場運営において、業務省力化と客単価向上を両立させるソリューションとして導入拡大を目指しています。
7. まとめと今後の注目ポイント
2027年1月期第2四半期決算は、足元の売上高・利益数値以上に、 中長期的な高収益体質への転換に向けた重要な布石 が打たれた期間であったといえます。
今後の進捗を見守る上での注目ポイントは以下の通りです:
- 下期業績のリカバリー :保有不動産売却のクロージングに伴う営業利益220百万円の通期目標達成度合い。
- 用品販売の採算性向上 :ジーパーズにおけるPB比率上昇とコラボ商品の販売動向。
- 新規AI/DXサービスの立ち上げ :一般ゴルファー向けアプリ「MySwing」のユーザー獲得状況と、ゴルフ場向け「リピ増くんDX」の導入コース数の推移。
- スタンダード市場への区分変更審査 :流通株式時価総額をはじめとする基準充足の進捗と正式承認の行方。
個別の投資に関する推奨やアドバイスを提供することを意図しておりません。ここで述べられている意見や見解は、あくまでも各記事の個人的見解です。