

アセンテック 2027年1月期 第2四半期決算分析:ゼロトラスト・クラウドインフラが牽引、自社製品「リモートPCアレイ」とAI事業が描く成長軌道

StockClub
公開日時: 2026/09/14 10:01
Sentiment Analysis
1. 決算概要:売上・営業利益は計画水準、純利益は計画を上回る進捗
アセンテック株式会社の2027年1月期第2四半期累計(2026年2月〜7月期)の連結業績は、 売上高79億200万円(前年同期比27.1%減) 、営業利益8億6,200万円(同21.5%減) 、経常利益7億7,300万円(同30.8%減) 、親会社株主に帰属する中間純利益7億5,200万円(同2.7%減) となりました。
売上高および営業利益は上期計画値(売上高82億円・進捗率96.4%、営業利益9億円・進捗率95.8%)に概ね沿って推移しました。経常利益は計画比81.4%とやや未達となったものの、 当期純利益は7億5,200万円と上期計画(6億5,500万円)に対して進捗率114.9%、通期計画(14億2,800万円相当、進捗率52.6%)に対しても高水準で進捗 しています。
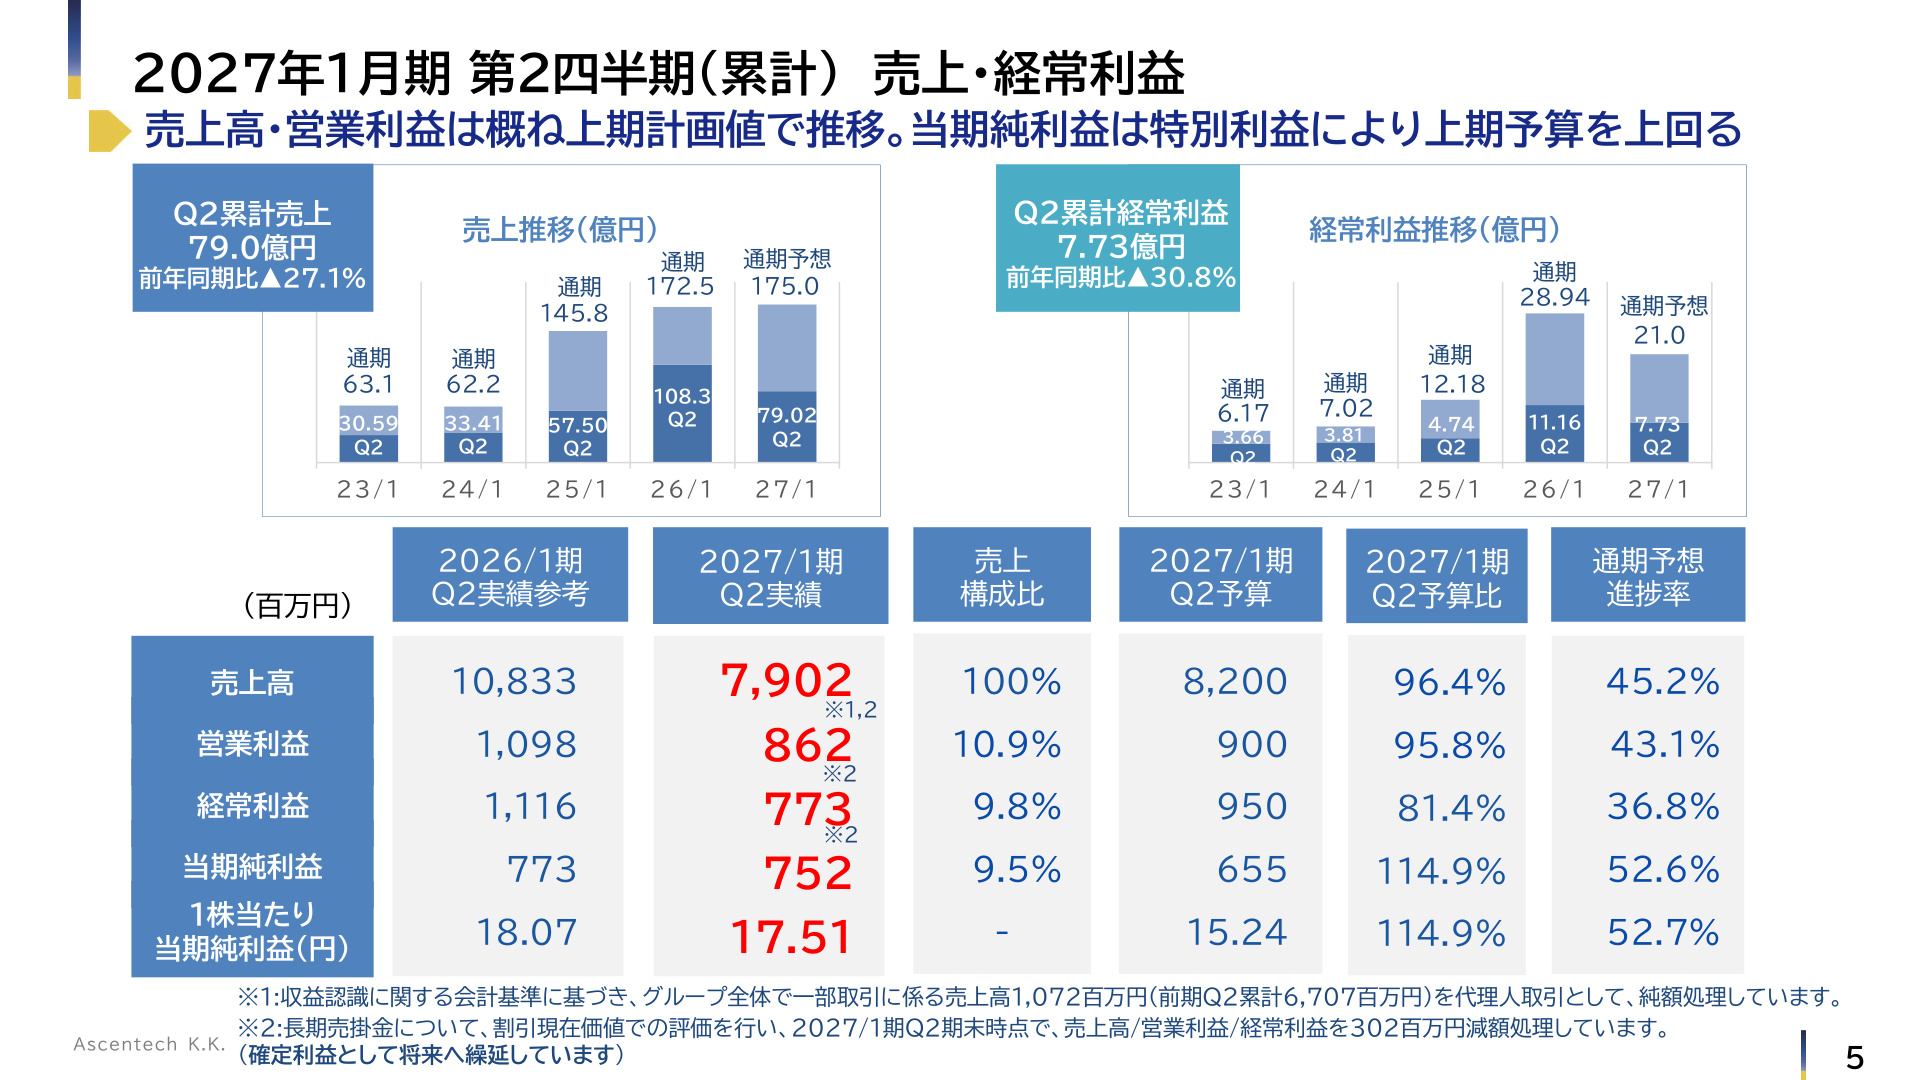
上記の通り、前年同期比較で減収減益に見える背景には、収益認識会計基準の適用に伴う代理人取引の純額処理(当期売上高影響:10億7,200万円、前年同期実績:67億700万円)が含まれています。また、 長期売掛金の割引現在価値評価に伴い、売上高・営業利益・経常利益ベースで3億200万円の利益繰延処理 を実施しています。これらは損失ではなく、 「将来の確定利益」として繰り延べられる会計上の処理 であり、実質的な事業活動は順調に推移しています。
2. 損益・為替影響および利益繰延の構造分析
経常利益段階における増減要因として、外貨建取引および為替評価の影響が挙げられます。
- 実力ベースの経常利益推移 : 第1四半期の実力経常利益8億3,400万円に対し、第2四半期単体で4億8,100万円を積み上げ、 第2四半期累計の実力経常利益は13億1,500万円 に達しています。
- 為替差損益の内訳 : 為替リスクヘッジ等による為替差益2億6,100万円を計上した一方で、Cloud Software Group(CSG)社との戦略的パートナー契約に基づく外貨建債務の時価評価損4億1,900万円が発生(期首レート153.58円→7月末レート160.72円の円安進行による)。この時価評価損は キャッシュフローの流出を伴わない会計上の評価損 です。
- 利益繰延額の拡大 : 長期売掛金の割引現在価値評価に伴う当期Q2の利益繰延額は 3億200万円(前四半期比+1億2,300万円) となり、過年度四半期を上回る水準で将来利益がストックされています。
さらに、当期は出資先であるNumecent社がCitrix社に買収(M&A)されたことに伴い 特別利益を計上 し、純利益の押し上げに寄与しました。
3. 事業領域別の業績動向:ポートフォリオの多角化が加速
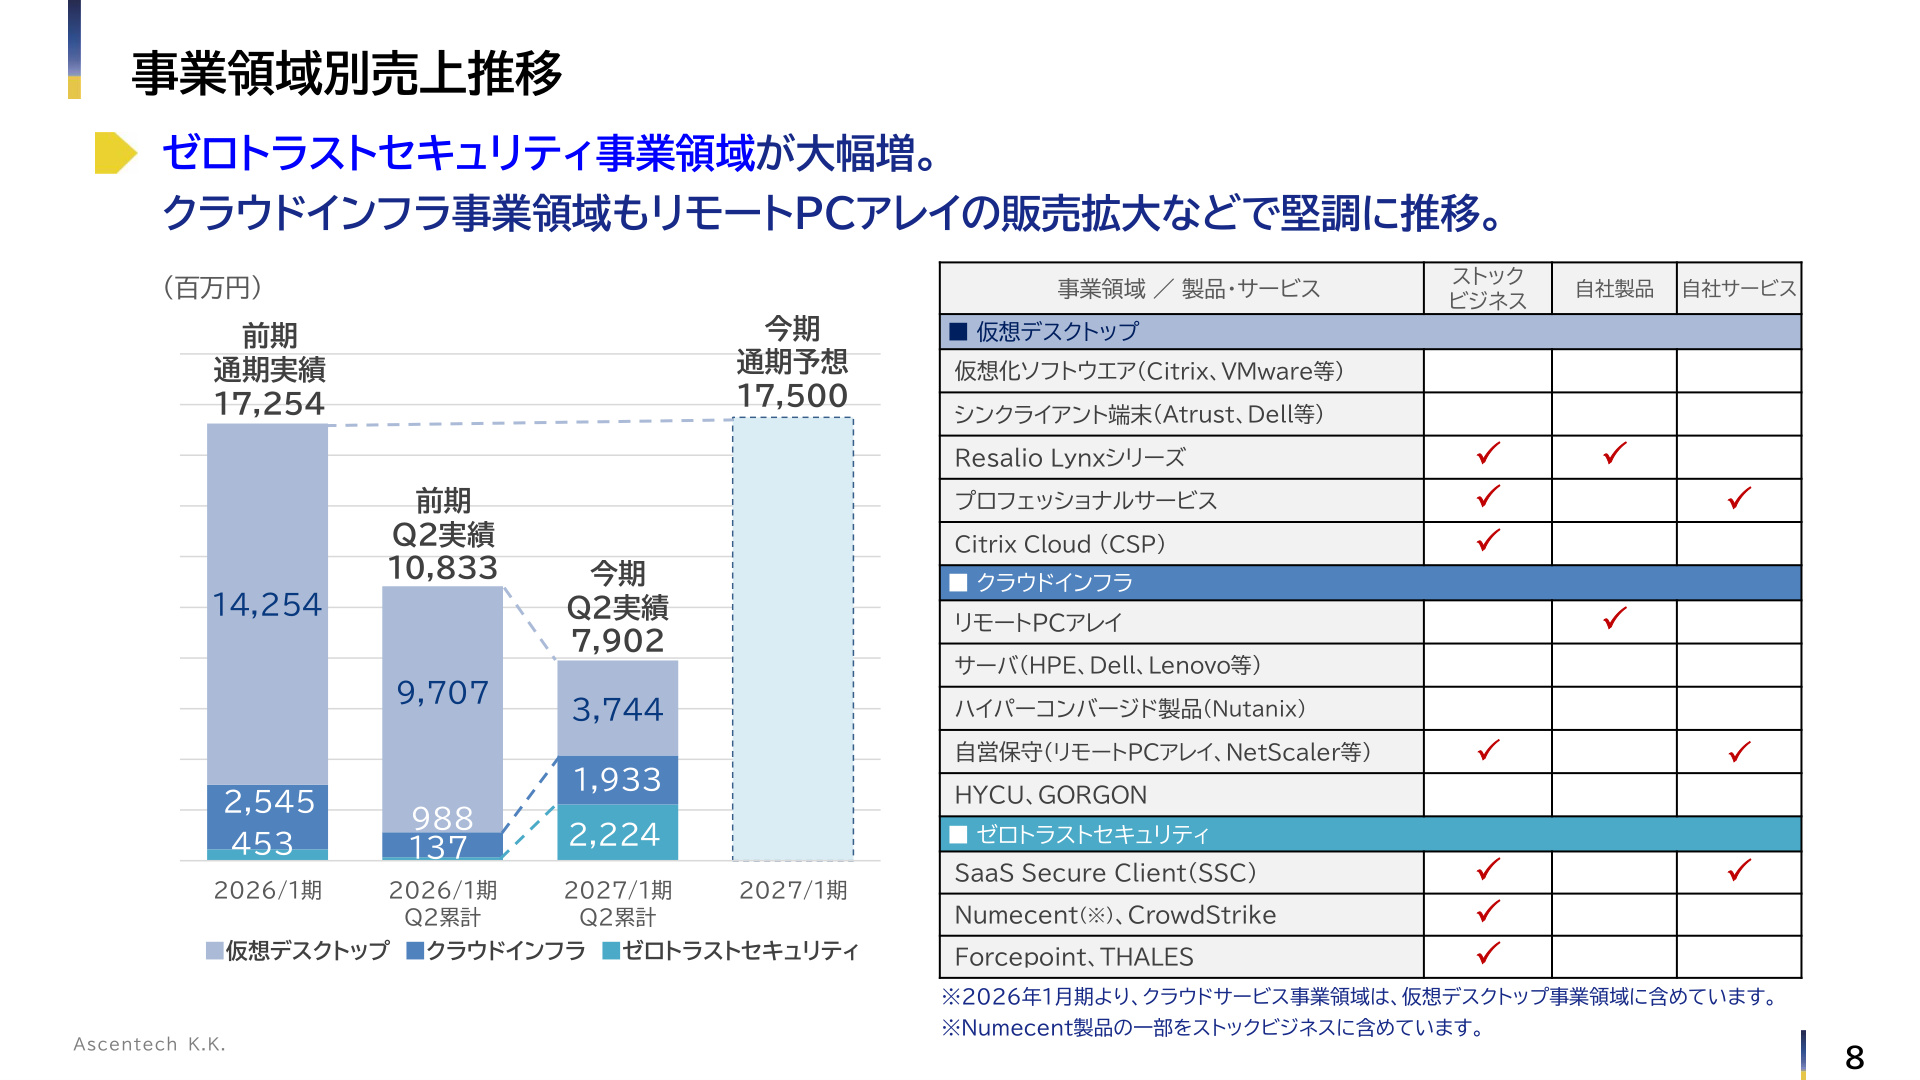
アセンテックは従来の「仮想デスクトップ」専業から、「クラウドインフラ」「ゼロトラストセキュリティ」を加えた3事業領域への展開を進めており、その構成比に明確な変化が見られます。
各領域の実績と特徴は以下の通りです。
- 仮想デスクトップ事業領域 : 売上高 37億4,400万円 (前年同期は97億700万円)。CitrixやVMware等の仮想化ソフトウエア、シンクライアント端末、自社製品「Resalio Lynx」等を含みます。大型案件の期ずれや会計処理の影響を受けつつも、下期に向けた伸長が見込まれています。
- クラウドインフラ事業領域 : 売上高 19億3,300万円(前年同期比95.6%増) 。自社製品「リモートPCアレイ」、サーバー(HPE、Dell、Lenovo等)、ハイパーコンバージド製品(Nutanix)が大幅に伸長しました。
- ゼロトラストセキュリティ事業領域 : 売上高 22億2,400万円(前年同期比1,512.8%増) 。大型案件の受注を背景に爆発的な成長を記録。SaaS Secure Client(SSC)、CrowdStrike、Forcepoint、THALESなどが寄与しています。
また、継続課金型の ストックビジネス売上高は11億8,000万円(前年同期10億8,200万円、総売上比率14.9%) となり、通期目標24億円に向けて着実に推移しています。ストック収入の受注ベースでは第2四半期累計で11億9,900万円(通期目標28億円)を確保しています。
4. 自社主力製品「リモートPCアレイ」の好調と豊富な受注残
アセンテックの独自性を象徴する高収益プロダクト「リモートPCアレイ」は、自治体の三層分離対策や金融機関・民間企業の仮想環境刷新需要を捉え、極めて強い引き合いが続いています。
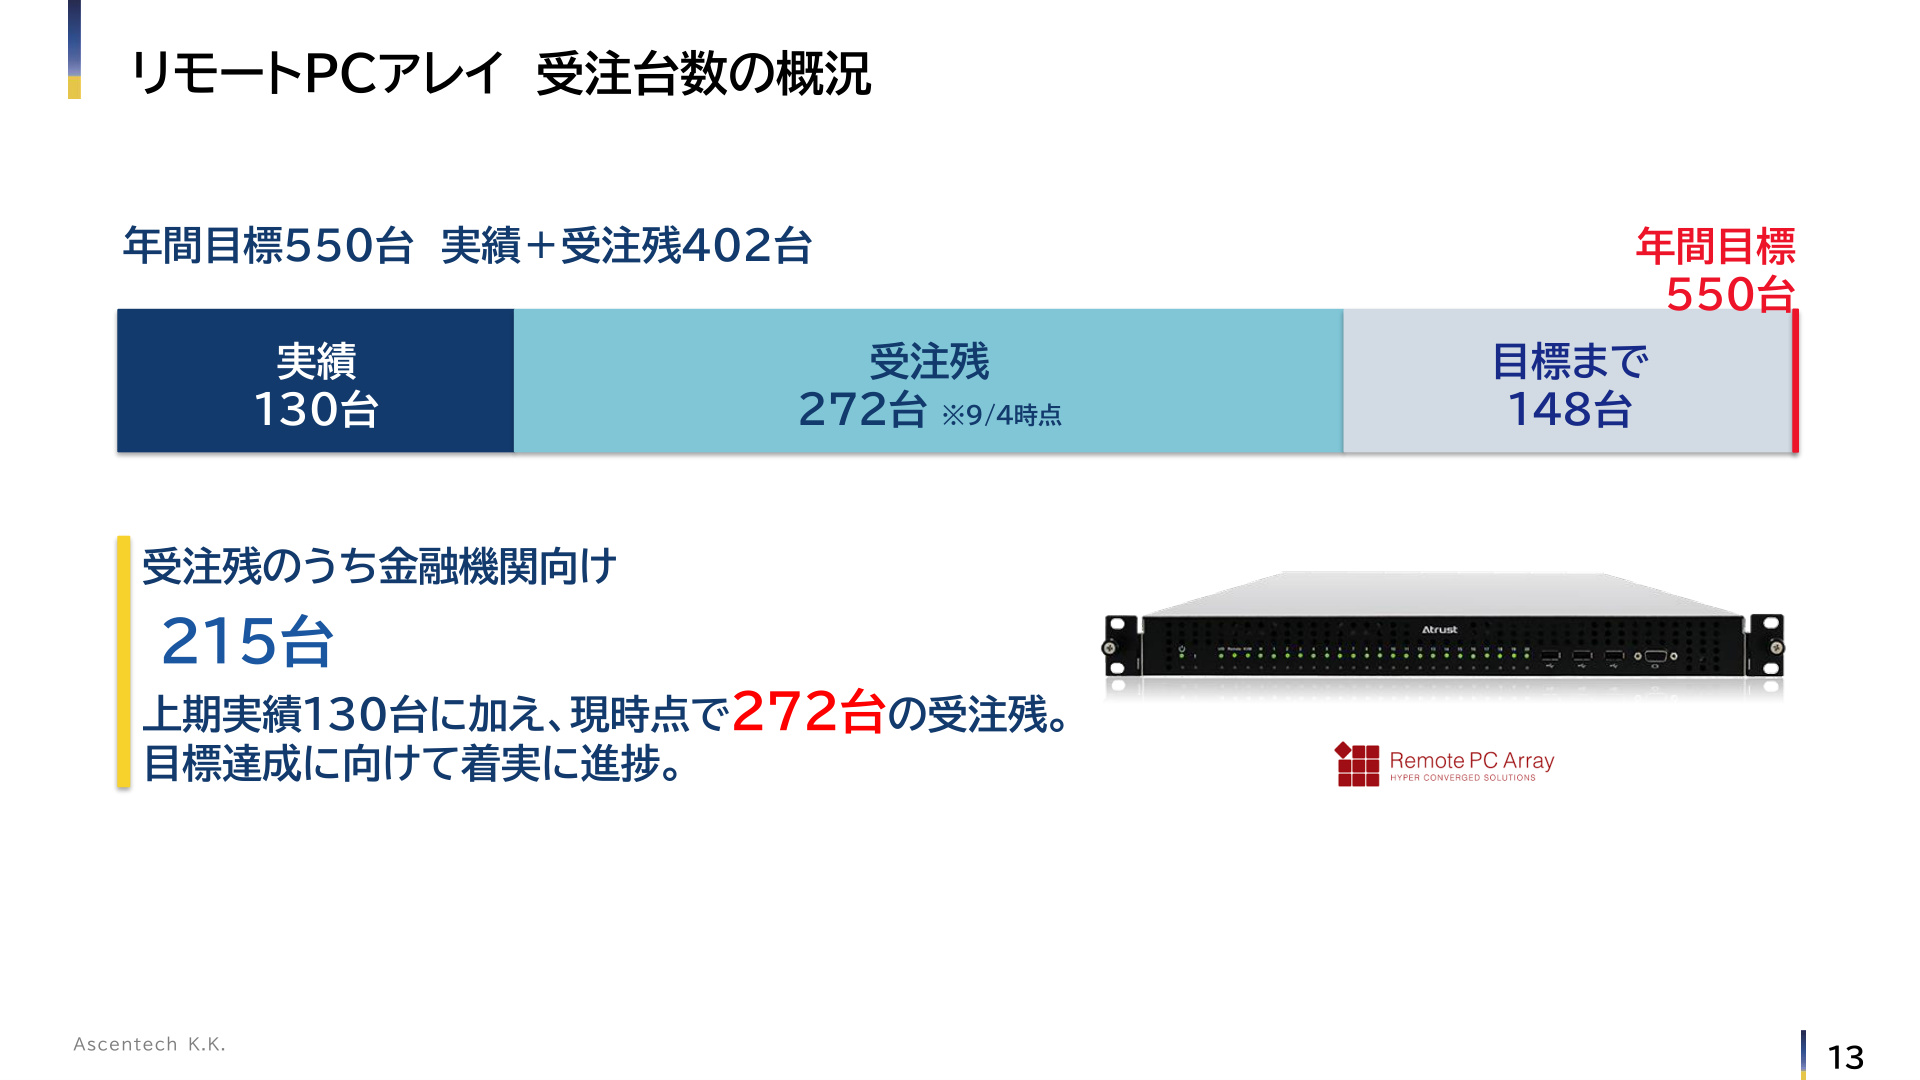
- 導入実績と受注残高 : 第2四半期累計での導入実績は 130台 。これに対し、9月4日時点での 受注残は過去最高の272台(うち金融機関向けが215台) に達しています。
- 年間目標への進捗 : 年間販売目標550台に対し、 実績130台+受注残272台=計402台 を既に確保しており、目標達成に向けて高い確度で進捗しています。
- 自治体への浸透 : 全国の自治体において 導入済が66自治体、検討中が406自治体 へと拡大。山形県米沢市(複数PCの集約と標準化対応)、茨城県取手市(メモリ高騰に伴うサーバー更改コスト抑制、VMwareライセンス削減)、BIPROGY株式会社(Windows 11対応・24時間365日稼働RPA基盤)など、具体的な導入事例が多数創出されています。
5. 今後の成長戦略:AI事業の本格化と「Vision 2030」の進捗
中期経営計画「Ascentech Vision2030」の実現に向け、アセンテックは製品力強化と戦略的アライアンスを急速に推し進めています。
- AI事業の積極展開 :
- オンプレミスAI基盤 「Edge AI Array」 (3月発表)および閉域AIアプリを一気通貫で提供する 「SapiaBox」 (4月発表)を市場投入。
- SB C&S株式会社とEdge AI Arrayの国内独占販売契約 を締結(6月)し、強力なディストリビューション網を構築。
- 株式会社レトリバとの業務提携(8月)を通じて、AI基盤の提供からPoC・実装支援までをカバーする体制を確立。
- ForcepointとClaude(Anthropic)の連携ソリューションやCitrixのAI Gateway活用など、 「安全なAI活用(AIガバナンス・セキュリティ)」 を軸とした事業拡張を加速。
- 戦略的業務提携・M&A :
- 韓国のネットワークセキュリティ企業パイオリンク社との相互クロスセル提携。
- CitrixによるNumecent買収に伴い、Citrixエコシステム内でのNumecentビジネスの継続・拡大。
- さらなる事業シナジーと非連続な成長を目指した M&A候補案件の選定・協議を継続中 。
6. 総括と今後の着眼点
アセンテックの2027年1月期第2四半期決算は、為替評価損や利益繰延処理といった会計上の変動要因を含みつつも、 ゼロトラストセキュリティの大幅拡大、リモートPCアレイの過去最高水準の受注残(272台)、AI領域への事業ポートフォリオ拡張 など、事業基盤の質的転換と強化が進展していることを示す内容となりました。
下期においては、潤沢な受注残を抱えるリモートPCアレイの納入進捗、仮想デスクトップおよびクラウドインフラ領域の伸長、そしてSB C&Sとの独占販売網を通じたAIソリューション群の本格的な市場浸透が、通期業績計画(売上高175億円、経常利益21億円)達成に向けた重要なポイントとなります。
個別の投資に関する推奨やアドバイスを提供することを意図しておりません。ここで述べられている意見や見解は、あくまでも各記事の個人的見解です。