

GA technologies 2026年10月期 第3四半期決算ディープダイブ:成長維持の構造と事業利益100億円に向けた進捗分析

StockClub
公開日時: 2026/09/14 10:01
Sentiment Analysis
1. エグゼクティブサマリー:高成長の維持と積極投資の両立
株式会社GA technologiesの2026年10月期第3四半期累計および当第3四半期(単四半期)は、主力の RENOSYマーケットプレイス の拡大、 サブスクリプション(リカーリング)基盤 の積み上げ、ならびに USビジネスの急伸 により、力強い売上成長を維持しました。
当第3四半期単体(3Q)の実績は以下の通りです。
- ネット売上収益 : 130.1億円 (前年同期比 +23.5% / YoY +24%)
- 事業利益 : 18.5億円 (前年同期比 +6.7% / YoY +7%)
- 主要セグメント動向 :
- RENOSY国内 : ネット売上収益 91.2億円 (YoY +13%)、事業利益 30.3億円 (YoY +2%)
- ITANDI : ネット売上収益 19.5億円 (YoY +23.7%)、事業利益 4.4億円 (YoY +26.6%)
- USビジネス : ネット売上収益 15.2億円 (YoY +160.8% )、事業利益 1.6億円 (前年同期の赤字から黒字転換・継続)
認知拡大に向けた 約5億円のマスマーケティング費用(TVCM等) を投じつつも、事業利益は増益を確保しました。また、当四半期より エスピージー証券グループ(SPC証券およびSPCアセットマネジメント) の経営統合が完了し、RENOSYセグメントにおいて小口化およびアセットマネジメント領域の収益が新たに連結加算されています。
2. 通期業績予想に対する進捗と利益創出の蓋然性
通期計画(ネット売上収益559.0億円、事業利益100.0億円)に対する第3四半期累計の進捗状況および四半期ごとの季節性・費用配分の構造は、本決算の重要なポイントです。
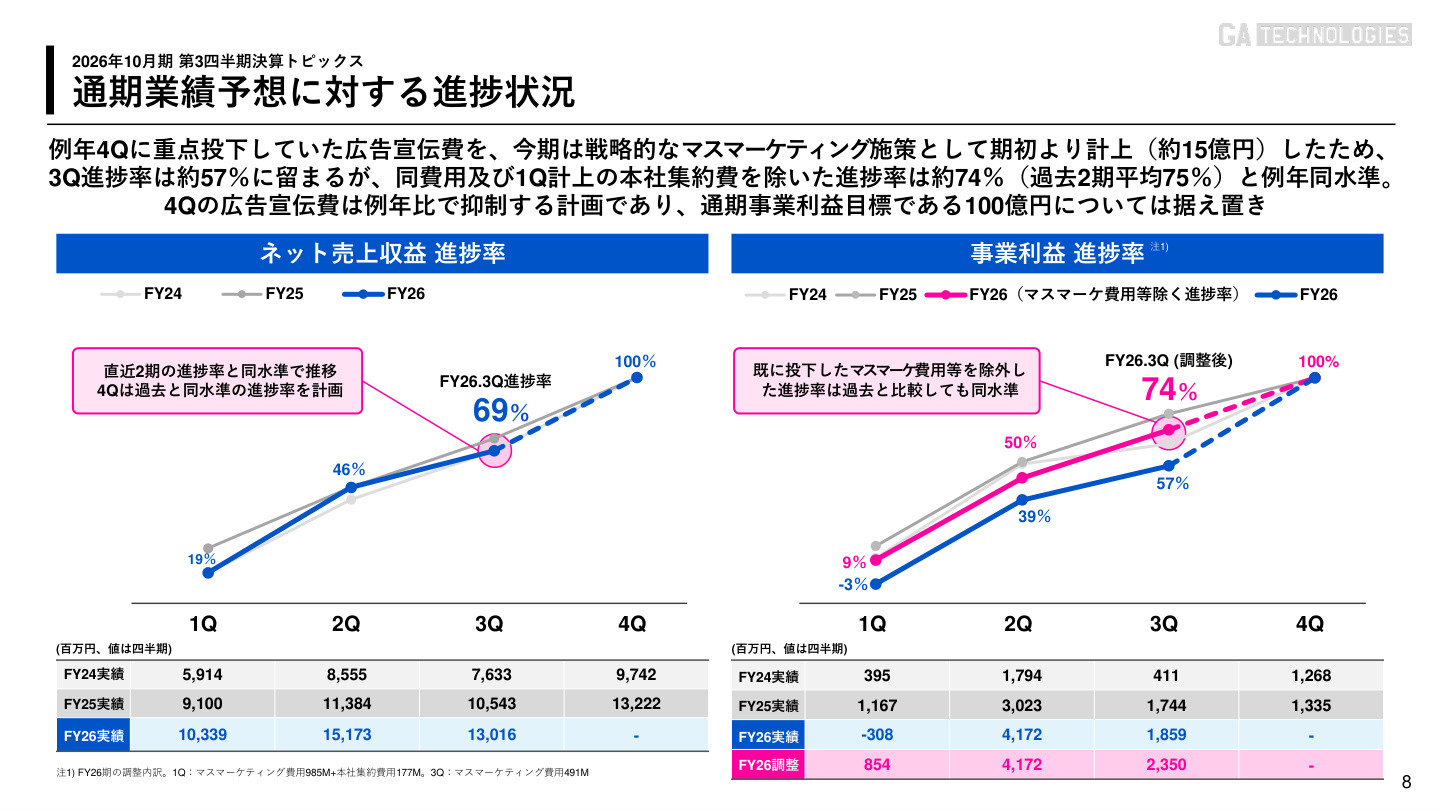
【スライド解説:通期業績予想に対する進捗構造】
上図のスライド(P.8)は、事業利益の進捗率が 57% (38.9億円)にとどまっている要因と、通期目標 100.0億円達成に向けた道筋 を明確に示しています。
例年、同社は繁忙期である第4四半期(4Q)に広告宣伝費を重点投下する傾向にありましたが、今期は戦略的に 第1四半期から第3四半期にかけてマスマーケティング施策(約15億円)を先行投下 しました。これらのマスマーケティング費用および第1四半期に計上した本社集約費用(約1.7億円)を除いた「実質進捗率(調整後)」は 74% に達しており、過去2期平均(75%)と同水準で推移しています。
第4四半期においては、すでに上期〜3Qで十分な認知獲得とリード創出が行われたため 広告宣伝費を例年比で抑制する計画 となっており、第4四半期単体で高い利益率を実現できる構造となっています。この裏付けをもとに、通期事業利益目標100.0億円(前期比+37.6%)の達成見通しは据え置かれています。
3. マクロ環境変化(金利上昇局面)における需要耐性と価格転嫁構造
政策金利の引き上げに伴う住宅・不動産投資ローン金利の上昇や、東京都中古マンション市場における成約件数減少といったマクロ環境の逆風に対し、同社がどのような耐性構造を有しているかが詳細に開示されています。
同社が金利上昇局面でも持続的成長を可能とする理由は以下の3点に集約されます。
- 高所得層を中心とした顧客基盤 : RENOSYのオーナー属性は 年収1,000万円超が50% を占めており、平均年収1,000万円超の購買力の高い層が中心です。自己資金や借入余力に富むため、短期的な金利変動の影響を受けにくい特性があります。
- AIとデータによる厳選された物件仕入 : 後述する 5.0兆円にのぼる膨大な物件パイプライン から、家賃改定余地と資産性の高い物件のみを選別しています。
- インフレ・家賃上昇による金利負担の吸収余地 : 不動産投資ローンの利払い増加分を上回る家賃引き上げが実現できています。
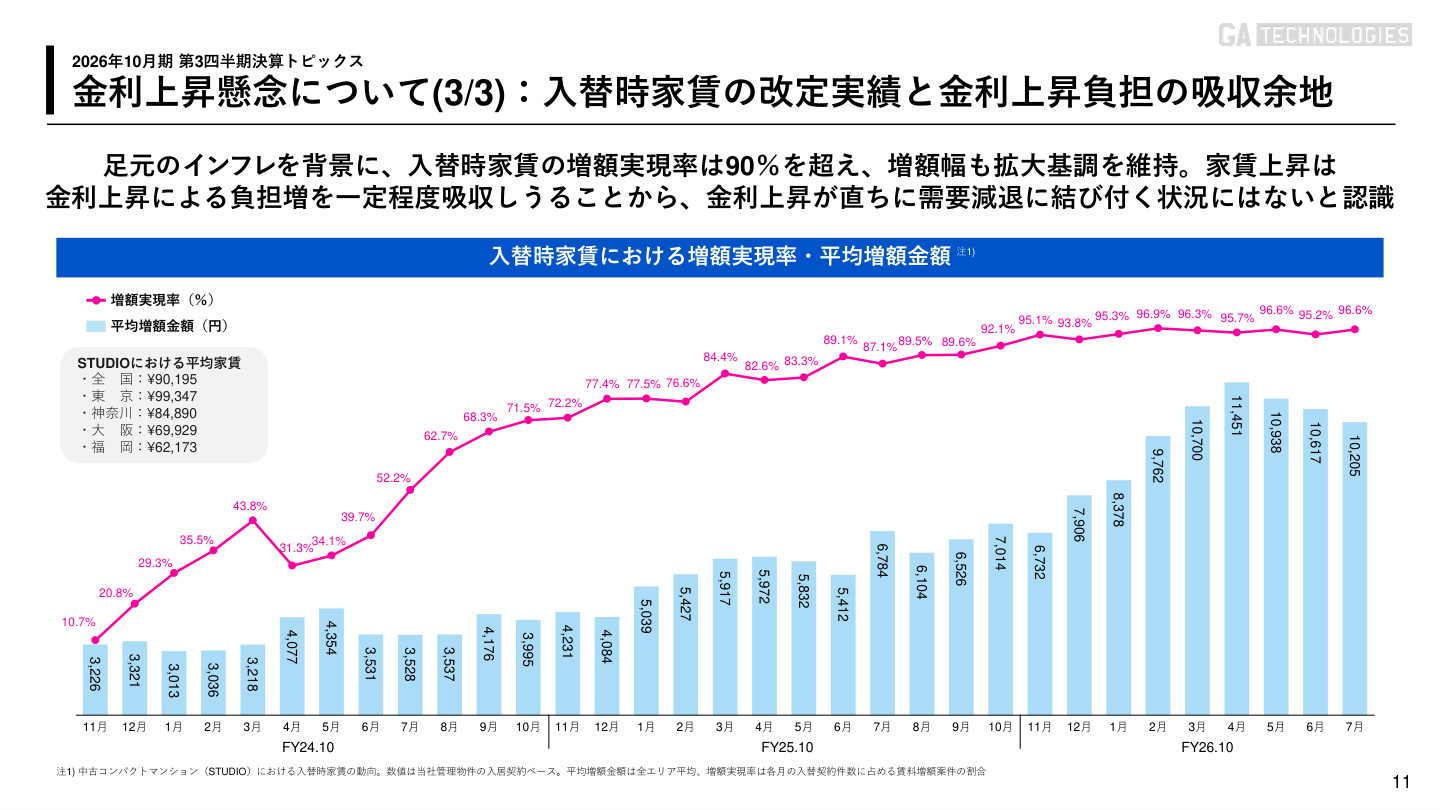
【スライド解説:入替時家賃の改定実績とインフレ耐性】
上図のスライド(P.11)は、管理物件における入替時家賃の「増額実現率」と「平均増額金額」の推移を示しています。
インフレと都市部の賃貸需要の強さを背景に、 直近の入替時家賃増額実現率は96.6% (90%超を高水準で維持)に達し、 1戸あたりの平均増額金額も10,205円/月 まで拡大しています。この力強い家賃上昇が、金利上昇によるオーナー側の利払い負担増を相殺・吸収しており、「金利上昇が直ちに投資需要減退に結びつかない」実態をデータで証明しています。
4. RENOSYマーケットプレイス:高速回転と圧倒的な資本効率
RENOSYマーケットプレイスは、一般的な不動産流通企業とは一線を画すサプライチェーン効率を誇っています。
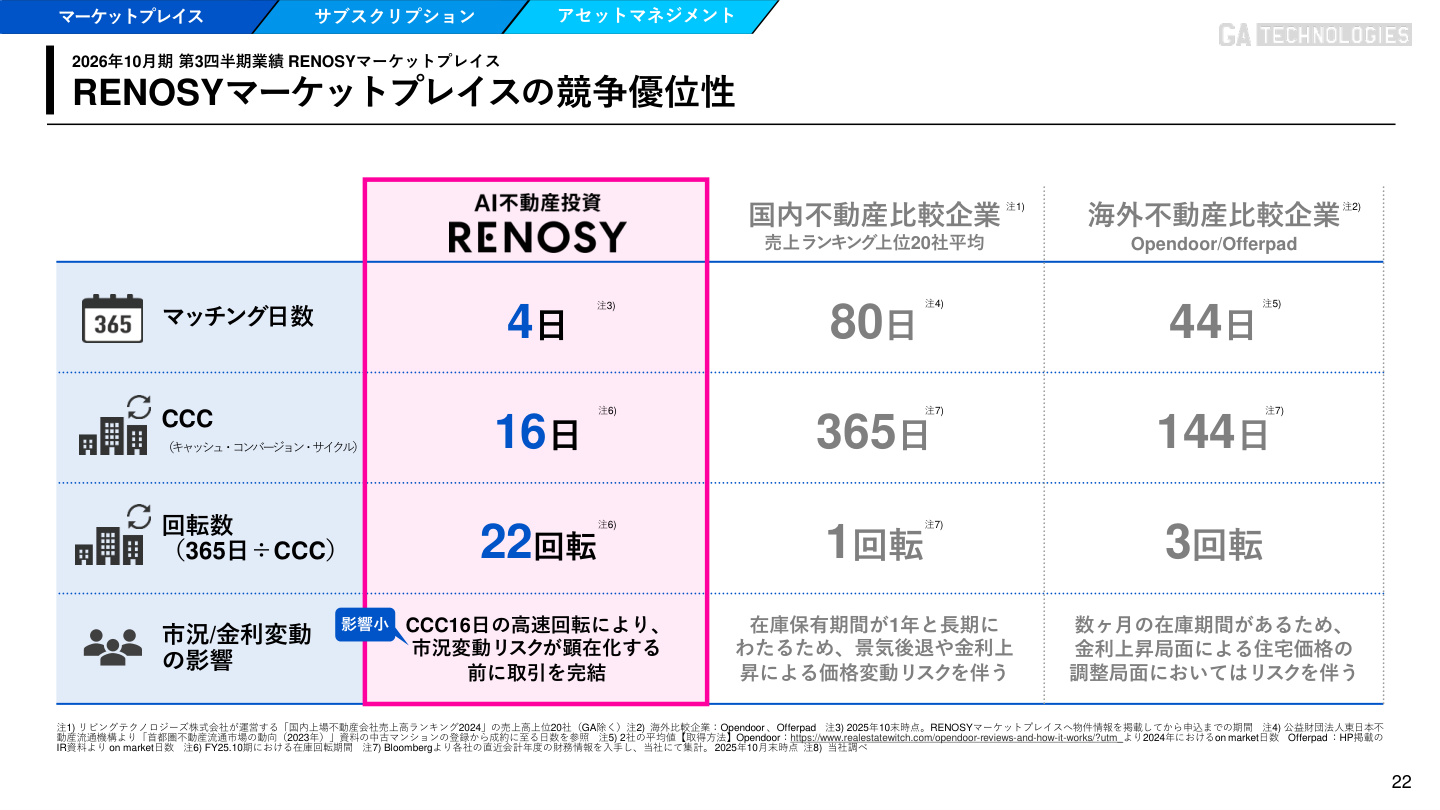
【スライド解説:圧倒的な回転率(CCC 16日)がもたらす優位性】
上図のスライド(P.22)は、RENOSYと国内外の不動産比較企業(国内大手20社平均、米国iBuyer大手Opendoor/Offerpad)の効率性指標を比較したものです。
- マッチング日数 : 4日 (国内比較企業80日、海外比較企業44日)
- CCC(キャッシュ・コンバージョン・サイクル) : 16日 (国内比較企業365日、海外比較企業144日)
- 年間在庫回転数 : 22回転 (国内比較企業1回転、海外比較企業3回転)
不動産テックにおいて最大の事業リスクの一つとされるのが、市況悪化局面における「在庫の陳腐化・価格下落リスク」です。RENOSYはAI価格査定とオンラインでの即時マッチングにより、 仕入から売却までわずか16日・年間22回転 という高速オペレーションを実現しています。在庫を長期保有しないため、市況変動や金利上昇リスクが顕在化する前に取引を完結させることが可能であり、極めて高い資本効率と安全性を両立しています。
5. RENOSYセグメントの主要KPI推移
RENOSY国内事業は、フロー収益(マーケットプレイス)とストック収益(サブスクリプション、アセットマネジメント)の双方が順調に拡大しています。
- RENOSY会員数(累計) : 67.7万人 (YoY +16% )
- 既存オーナー数 : 18,458人 (YoY +14% )
- 成約トランザクション数(直近12ヶ月) : 8,225件 (YoY +874件)
- 1成約あたりネット売上収益 : 4,136千円 (ファミリータイプなど取扱商品の拡充に伴い単価上昇基調)
- サブスクリプション件数(管理戸数) : 40,905戸 (YoY +32% 、4万戸の大台を突破)
- 物件パイプライン : 5.0兆円 (YoY +1.1兆円)
- アセットマネジメント領域の新規寄与 : SPC証券グループ統合により、第3四半期からネット売上収益1.2億円、事業利益0.68億円がオンされたことで、小口化・AM手数料の獲得体制が整いました。
6. ITANDIおよびUSビジネスの成長状況
■ 不動産バーティカルSaaS「ITANDI」
- ネット売上収益 : 19.5億円 (YoY +23.7% )
- 事業利益 : 4.4億円 (YoY +26.6% )
- ARR : YoY +25% と高成長を継続
- 動向 : 賃貸仲介・管理会社向けSaaSの導入拡大に加え、注力領域である ライフラインサービス(電気・ガス等の取次付帯サービス)の単価向上施策 が着実に進捗しています。需要拡大に応じた導入サポート体制の強化に伴い一時的なコスト先行があるものの、高い利益成長を維持しています。
■ USビジネス(マーケットプレイス)
- ネット売上収益 : 15.2億円 (YoY +160.8% )
- 事業利益 : 1.6億円 (黒字継続)
- 動向 : 買収した米国プラットフォームにおいて、マーケットプレイス取引が力強く牽引し、グループシナジーの創出が進んでいます。
7. AIネイティブカンパニーへの進化と総括
同社は単にプロダクトにAIを組み込むだけでなく、「顧客接点・業務プロセス・意思決定・実行」の一連の流れをAIとデータで再設計する 「AIネイティブカンパニー」 への転換を推進しています。これにより、オペレーションの属人性を排し、誰でも高品質で素早い意思決定・実行ができるスケーラブルな組織基盤の構築を図っています。
また、投資家との対話を深化させるため、今四半期より成長ドライバーと連動したKPI体系への開示刷新(Factbookへの詳細集約等)を実施しました。
総じて、2026年10月期第3四半期は、 先行投資(マスマーケティング)を吸収しながらの増収増益 、金利上昇への高い耐性の証明 、CCC 16日の高効率ビジネスモデルの堅持 、ITANDI・USビジネスの伸長 が確認された決算内容となっています。
個別の投資に関する推奨やアドバイスを提供することを意図しておりません。ここで述べられている意見や見解は、あくまでも各記事の個人的見解です。