

イオンリート投資法人 第27期決算:インフレ・金利上昇に対応する「2年間の再構築期間」を設定、持続的成長へ向けた収益構造と財務戦略の見直しを推進

StockClub
公開日時: 2026/09/14 09:58
Sentiment Analysis
エグゼクティブ・サマリー
イオンリート投資法人(証券コード: 3292) の第27期(2026年7月期)決算は、営業収益 214億38百万円 、経常利益 60億61百万円 、当期純利益 59億68百万円 となり、1口当たり分配金(DPU)は予想通りの 3,390円 で着地しました。地震被害等による特別損失(106百万円)を計上したものの、賃貸事業費用の削減や一時差異等調整引当額等の利益超過分配(551円)の活用により、安定した分配金を維持しています。
一方で、デフレ・低金利環境を前提としていた上場時からの運営モデルに対し、昨今の インフレ進行(修繕費・資本的支出の増加)や金利上昇(支払利息の増加) といった外部環境の変化が本格的な影響を及ぼし始めています。これを受け、同投資法人は2028年1月期(第30期)までの 「2年間の再構築期間」 を設定し、物件の入替え、契約形態の見直し(変動賃料要素の導入検討)、機動的な財務戦略の導入など、抜本的な収益構造改革に着手することを発表しました。
1. 第27期決算ハイライトと予実差異分析
第27期の業績は、当初予想に対して堅調な進捗を示しました。
- 営業収益 : 21,438百万円(予想比 +138百万円、前期比 +131百万円)
- 営業利益 : 7,197百万円(予想比 +165百万円、前期比 ▲781百万円)
- 経常利益 : 6,061百万円(予想比 +169百万円、前期比 ▲804百万円)
- 当期純利益 : 5,968百万円(予想比 +77百万円、前期比 ▲851百万円)
- 1口当たり分配金(DPU) : 3,390円(予想比 ±0円、前期比 ▲10円)
- 当期純利益(EPU): 2,839円(予想比 +38円)
- 利益超過分配金: 551円(一時差異等調整引当額 119円 + その他 432円)
営業収益は、保険金受取(+71百万円)や為替差益(+31百万円)、茨木プロセスセンター(PC)一部売却益(+6百万円)などにより上振れました。費用面では、地震被害に伴う修繕費等の発生や特別損失(106百万円)を計上したものの、減価償却費の減少(▲33百万円)や修繕費の期ズレ等により、当期純利益ベースで予想を+77百万円上回りました。
2. 外部環境変化と「2年間の再構築期間」の設定
投資法人を取り巻く環境は、デフレ・低金利から 「インフレ・金利上昇局面」 へと劇的に変化しています。長期固定賃料による安定性を強みとしてきた従来のビジネスモデルは、運営費や工事単価の上昇、支払利息の増加を固定賃料で十分に吸収しきれないという課題に直面しています。
これに対し、同投資法人は2028年1月期(第30期)までの2年間を 「成長基盤の再構築期間」 と位置づけました。
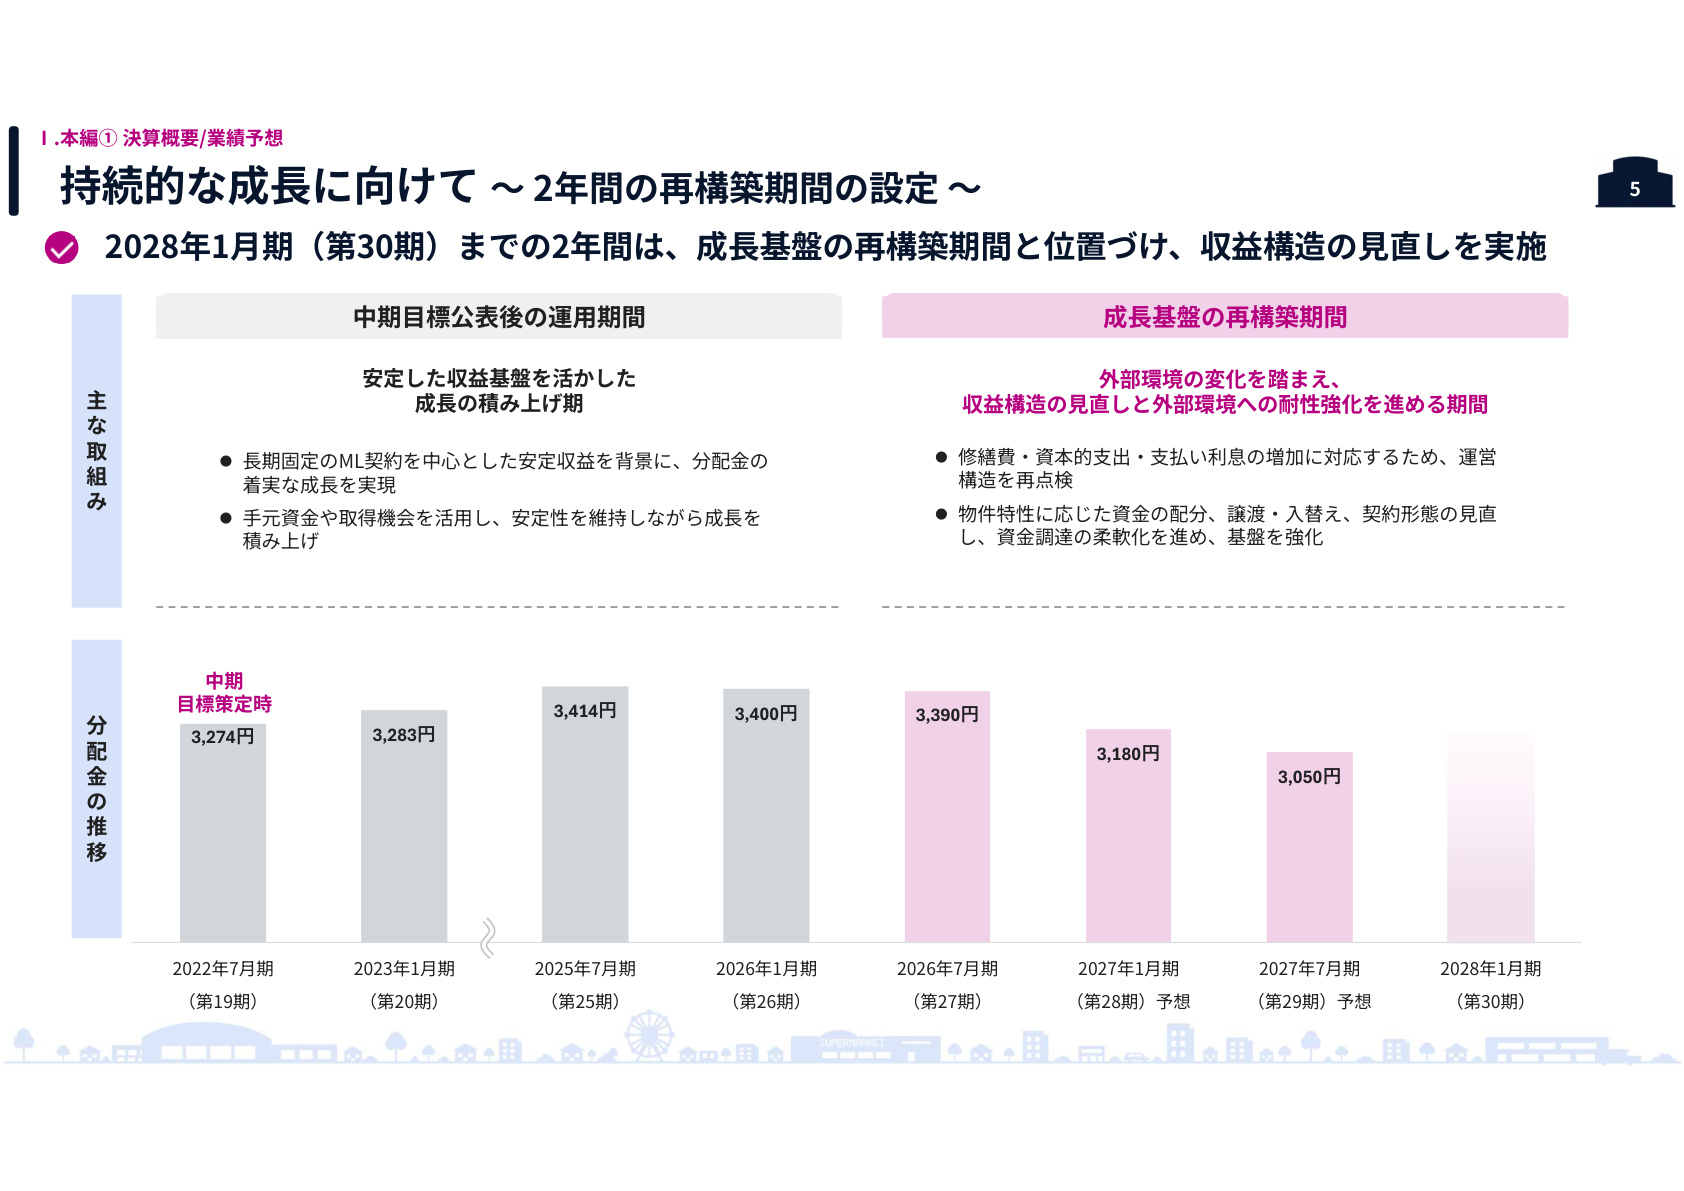
スライドの解説と位置づけ
上記のスライドは、同投資法人の今後のロードマップと分配金見通しを示す極めて重要な方針図です。これまで同投資法人は、長期固定のマスターリース(ML)契約を軸に分配金を積み上げてきましたが、今後の2年間は収益構造の見直しと外部環境への耐性強化を集中的に進めます。これに伴い、業績予想における分配金水準は 第28期:3,180円 、第29期:3,050円 と一時的に減額基調となる見通しが開示されています。この期間中に事業基盤を再構築し、中長期的な巡航分配金目標である 3,600円 の達成を目指す方針です。
3. 収益構造の改革:契約形態の見直しと活性化投資
(1) 変動要素を取り入れた賃料体系の検討
インフレによるコスト上昇を吸収するため、現行の固定賃料中心の契約形態から、 「固定賃料水準を維持しつつ、業績・コスト・経済指標に連動する変動要素を加えた賃料体系」 への見直しを検討しています。
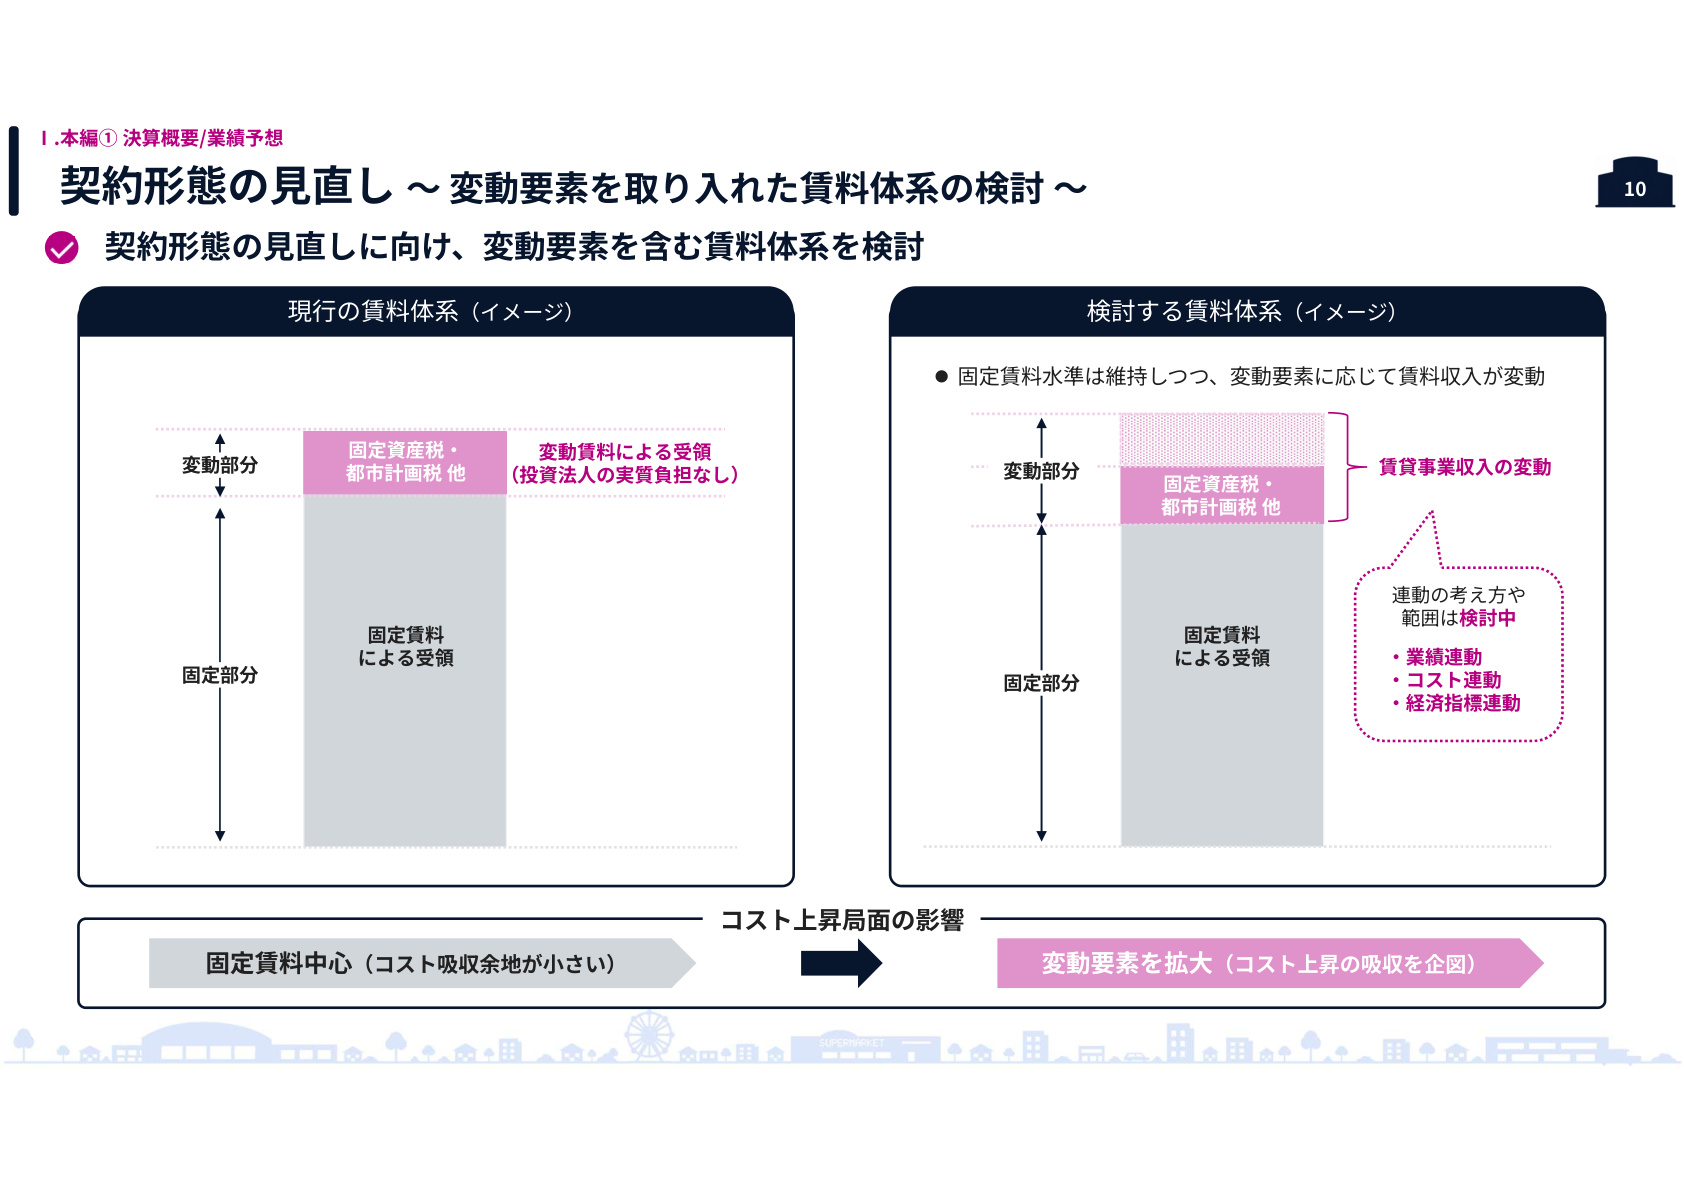
スライドの解説と位置づけ
従来は固定資産税・都市計画税等の公租公課のみを変動賃料等で受領し、投資法人の実質負担を排除するモデルでしたが、インフレ局面においては修繕費や金利の上昇分が投資法人の負担となります。上記のスライドが示す通り、固定賃料の安定性を土台としながら、テナント売上や運営コスト、CPI等の経済指標に連動する変動枠を設計することで、 「インフレ局面におけるコスト上昇の吸収」 と**「テナント売上拡大に伴うアップサイドの享受」** を両立する新たな契約形態の構築を目指しています。
(2) 物件特性に応じた活性化投資と選別
保有資産53物件に対して一律の投資を行うのではなく、マスターレッシー(イオン各社)の営業収益に占める賃料比率と負担吸収余力をマトリクス分析し、投資の優先順位を整理しています。
- 必要工事(全物件共通) : 安全性・法令順守・事業継続性の確保に向けた工事を適切に実施。
- 活性化投資(優先検討領域) : 賃料増額や稼働率向上に直結する物件に対して積極的に資金を配分。
- 譲渡・入替え検討領域 : 負担余力が低く収益改善余地が乏しい物件については、必要工事を実施しつつ譲渡や資産入替えを検討。
4. 資産入替え戦略と足元の取り組み事例
ポートフォリオの質的向上とキャッシュ創出を目的とした資産の入替えを推進しています。
- ダイエー茨木プロセスセンター(本館部分)の一部譲渡 :
- 築49年が経過した老朽建物を譲渡(譲渡価額103百万円、譲渡益6百万円)し、将来の大規模修繕・資本的支出負担を回避。
- 土地は借地契約(地代収入)として継続保有し、収益安定性を維持。支出減と純収益(NCF)の改善により、施設全体の鑑定評価額は譲渡前の80億10百万円から 83億円(+2億90百万円) へと上昇しました。
- 直近の物件入替え事例 :
- 2025年2月に底地5物件(取得価額計81億円)を取得し、3月に「イオンモール山形南」(譲渡価額15億円)を譲渡。得られた資金を元手に借入金60億円の返済を実施し、財務健全化とEPU/DPUの向上を両立させています。
5. 財務戦略:金利固定化比率の高さと変動金利の機動的活用
金利上昇環境下における財務リスクコントロールも重要な焦点となっています。
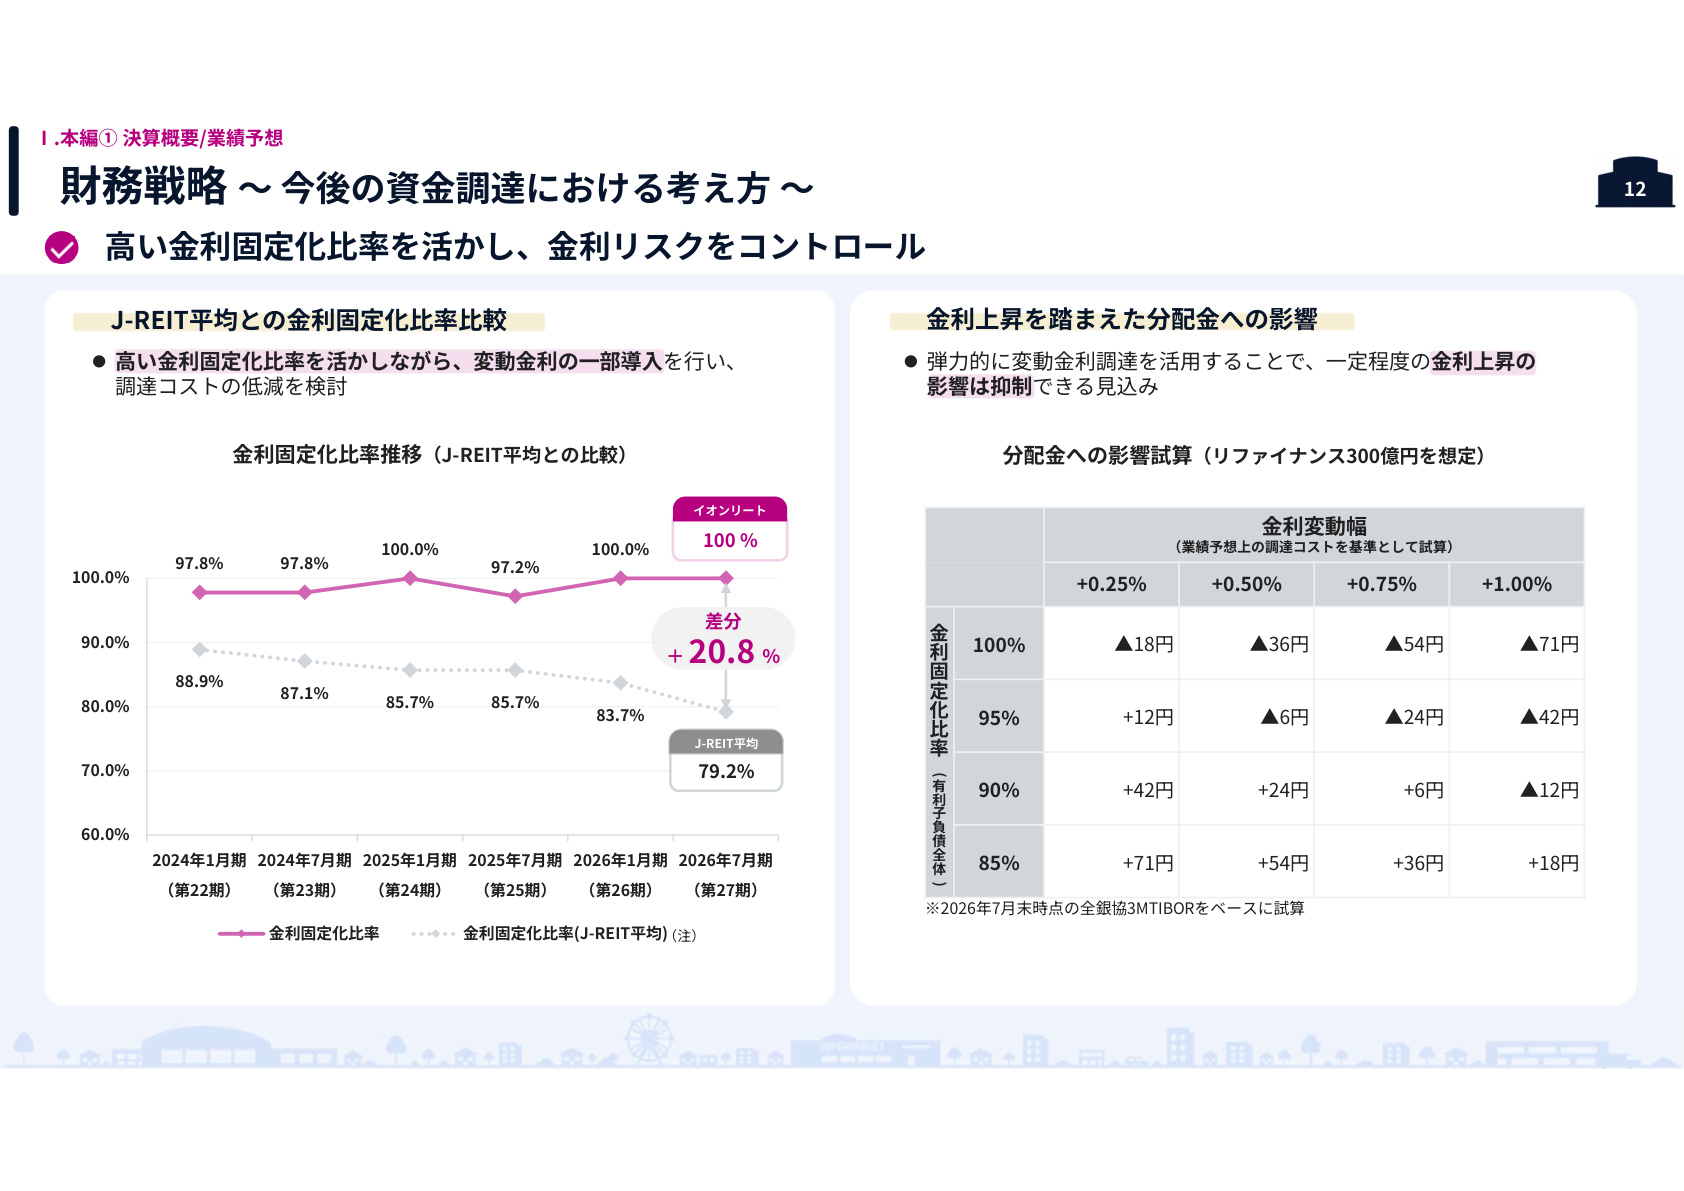
スライドの解説と位置づけ
上記のスライドは、同投資法人の強固な財務体質と今後の柔軟な金利アプローチを示しています。第27期末時点で 金利固定化比率100% 、平均調達期間7.4年 を維持しており、J-REIT平均(79.2%)を大幅に上回るディフェンシブな調達構造となっています。市場金利が急上昇する中でも既存借入金の金利上昇影響は極めて限定的です。
今後はこの高い固定化比率という防壁を活かし、リファイナンス時において 変動金利調達の一部導入(固定化比率を85〜95%程度へ柔軟に調整) を検討します。スライド右側の試算表が示す通り、変動金利を一部取り入れることで調達コストの抑制を図り、金利上昇時の分配金押し下げ影響を緩和する戦略的なコントロールを進める方針です。
6. フリーキャッシュフロー(FCF)の創出と活用方針
同投資法人は、減価償却費から創出される豊富なフリーキャッシュフロー(FCF)を資本効率向上に活用しています。
- 収益力向上 : 「イオンモール和歌山」「イオンモール都城駅前」等の公募増資に伴う手元資金拠出(15億円)や、「イオンモール太田」増築棟の取得(55億円)に活用。
- 財務基盤の安定化 : 2014年の40億円返済、2025年の60億円返済など、借入金返済を通じたLTVコントロール。
- 資本政策 : 2024年に実施した 自己投資口取得(27億円) など、投資主価値向上に向けた機動的な資本政策を実行。
7. 内部成長・海外物件・サステナビリティの進捗
- 活性化投資の実績 : 第27期は計11物件で賃料改定を実現し、 年額+34百万円 の賃料増額を達成。「イオンモール盛岡」のリニューアル(投資額111百万円、賃料増加率+10.7%)、「イオンモールKAGOSHIMA BAY」(投資額61百万円、賃料増加率+14.4%)などで高い投資対効果を創出。
- マレーシア海外物件の安定成長 : 「イオン・タマン・ユニバーシティ」で新たに8年の契約更新を実現(取得時比賃料+20%)。3年ごとの CPI連動型賃料改定 により、インフレを取り込む安定的な内部成長を継続。
- サステナビリティ評価の向上 : MSCI ESG格付けにおいて「AA」を獲得 (前期「A」から上昇)。DBJ Green Building認証における高ランク取得率も85%超へ進捗し、ESG対応力を強化。
8. ポートフォリオ指標と今後の見通し
第27期末時点の主要指標は以下の通り健全な水準を保っています。
- 資産規模 : 53物件 / 4,805億円
- ポートフォリオNOI利回り : 5.6%(償却後 3.4%)
- 含み益 : +975億円 (含み益率 20.3%)
- 1口当たりNAV : 158,772円
- 総資産LTV : 45.1%(敷金除く 41.8%、時価LTV 37.1%)
- 賃貸借契約 平均残存期間 : 11.0年
業績予想(第28期・第29期)
| 項目 | 第27期 実績 | 第28期 予想(2027年1月期) | 第29期 予想(2027年7月期) |
|---|---|---|---|
| 営業収益 | 21,438百万円 | 21,356百万円 | 21,369百万円 |
| 営業利益 | 7,197百万円 | 7,419百万円 | 7,265百万円 |
| 経常利益 | 6,061百万円 | 6,110百万円 | 5,835百万円 |
| 当期純利益 | 5,968百万円 | 6,109百万円 | 5,834百万円 |
| 1口当たり分配金 (DPU) | 3,390円 | 3,180円 | 3,050円 |
| (うち利益超過分配) | 551円 | 275円 | 275円 |
| NOI | 13,328百万円 | 13,693百万円 | 13,505百万円 |
| 修繕費 | 2,256百万円 | 1,865百万円 | 2,043百万円 |
| 資本的支出 | 3,097百万円 | 2,878百万円 | 3,564百万円 |
第28期および第29期は、修繕費・資本的支出の高止まりやリファイナンスに伴う借入コスト増加(第29期は営業外費用+106百万円)を見込み、分配金予想は3,000円台前半での推移を想定しています。同投資法人はこの2年間の再構築期間を通じて、賃料体系改革や資産入替えを着実に遂行し、インフレ耐性を持つ強固なポートフォリオへの転換を図る計画です。
個別の投資に関する推奨やアドバイスを提供することを意図しておりません。ここで述べられている意見や見解は、あくまでも各記事の個人的見解です。