

森ヒルズリート投資法人 第40期決算と成長戦略ディープダイブ:都心最高峰ポートフォリオの内部・外部成長ロードマップ

StockClub
公開日時: 2026/09/14 09:58
Sentiment Analysis
森ヒルズリート投資法人 第40期決算と中長期成長戦略の深層分析
森ヒルズリート投資法人(以下、本投資法人)は、森ビル株式会社をスポンサーとし、東京都心部のプレミアムなオフィス・住宅・商業施設を中核資産として運用するJ-REITです。第40期(2026年7月期)決算では、戦略的な資産入替や高水準の稼働率、賃料改定の進展により、安定した業績と分配金を達成しました。本レポートでは、開示資料に基づき、当期の業績ハイライト、資本政策、ポートフォリオの競争力、ならびに中長期的な成長ストーリーについて多角的に解説します。
1. 第40期 業績ハイライトと主要KPI
第40期(2026年7月期)の運用実績は以下の通り、計画通りの堅調な着地となりました。
- 営業収益 : 11,126百万円(計画比 ▲58百万円、前期比 ▲255百万円)
- 営業利益 : 6,688百万円(計画比 ▲10百万円、前期比 ▲193百万円)
- 当期純利益 : 5,807百万円(計画比 ▲7百万円、前期比 ▲317百万円)
- 1口当たり分配金(DPU) : 3,100円 (前期比 ±0.0%/計画通り達成)
- 1口当たりNAV : 166,139円 (前期比 +0.6%)
- 期末LTV : 簿価ベース 46.4% / 鑑定ベース 36.5%
- 期末オフィス稼働率 : 99.0%
前期比での減収減益要因としては、ラフォーレ原宿(底地)の譲渡持分差(前期7%譲渡益1,519百万円に対し、当期5%譲渡益1,257百万円で▲262百万円)や、支払利息等の営業外費用増加(+117百万円)が挙げられます。一方で、賃貸事業収入は9,689百万円(前期比+24百万円)と堅調に推移し、ラフォーレ原宿の譲渡益配分および圧縮積立金の取崩(11百万円)により、目標である 1口当たり分配金3,100円 を堅持しました。
また、保有物件の鑑定評価額上昇等を背景に、 1口当たりNAVは166,139円 へと着実に拡大しています。
2. 投資口価格を意識した運用方針と資本政策
本投資法人は、市場におけるNAV倍率1.0倍への回復を目指し、 「DPU 3,100円以上」 の維持と 「譲渡益を除く基礎的DPUの向上」 を掲げた多面的な運用施策を推進しています。
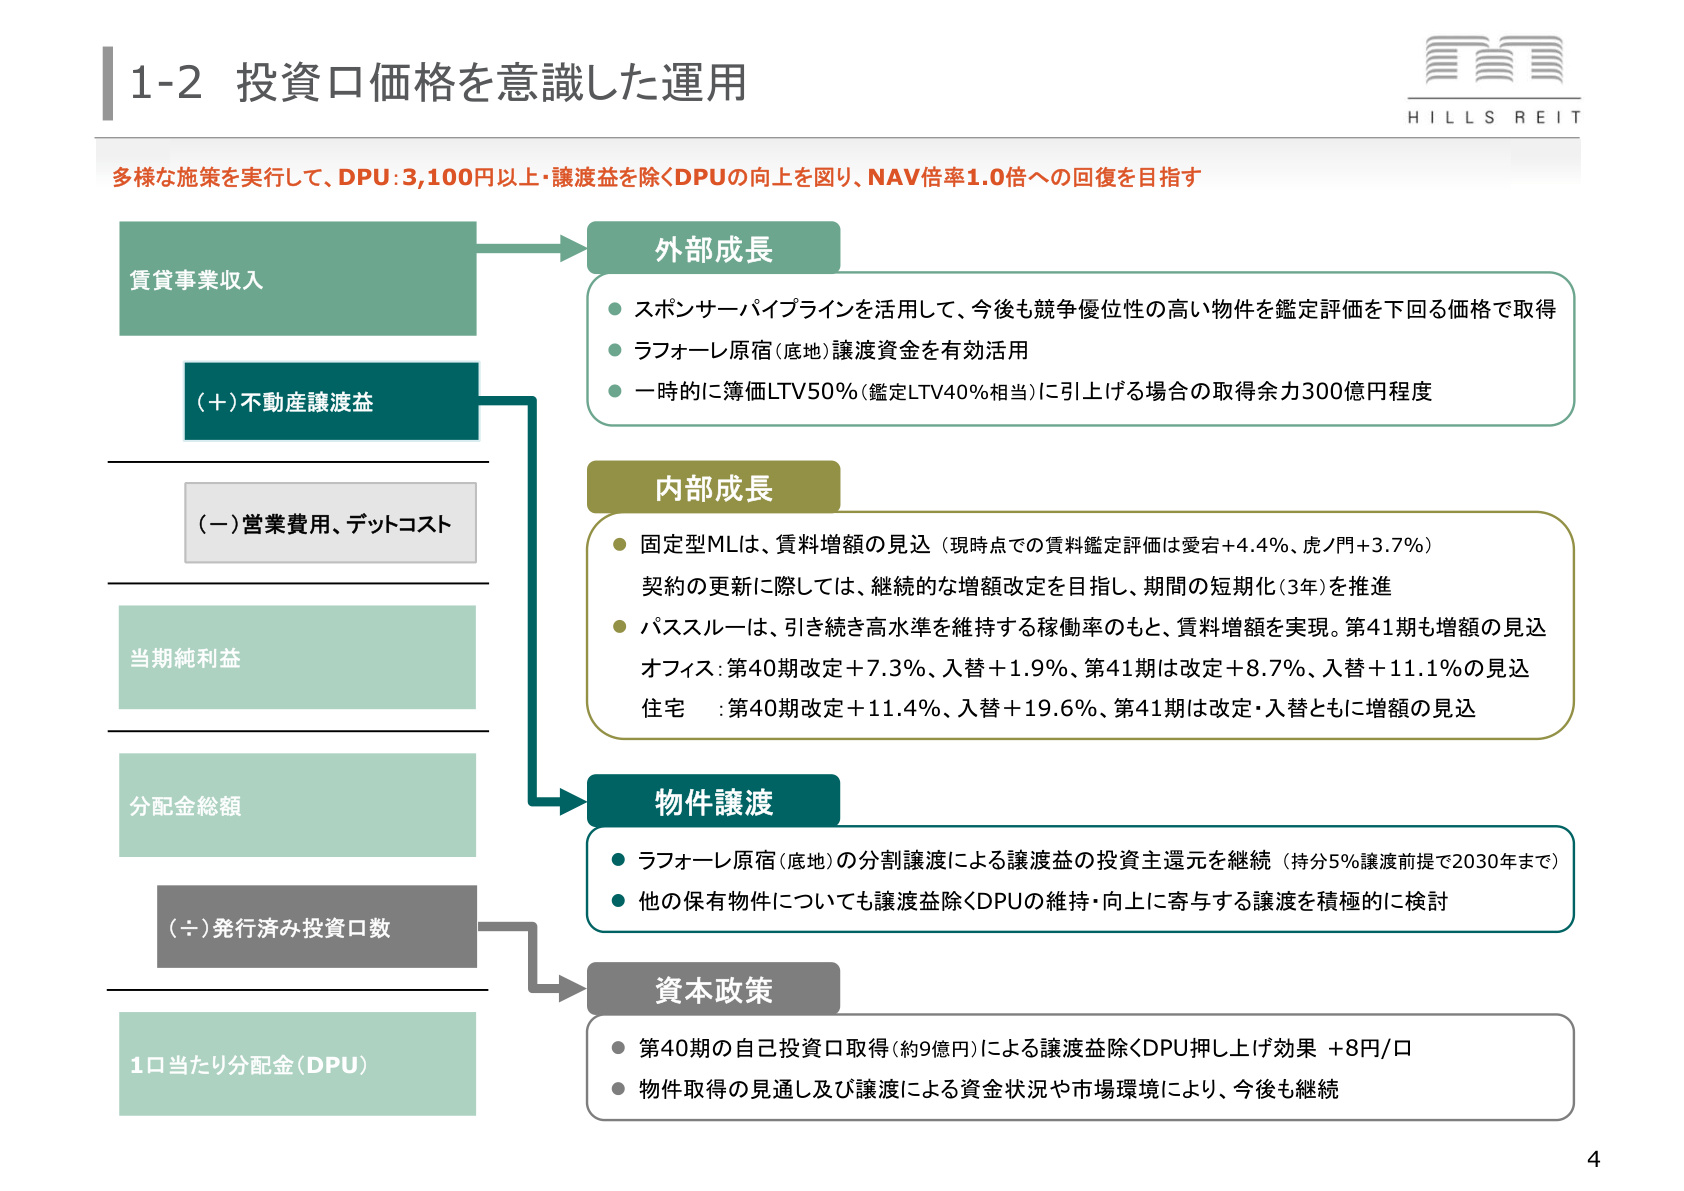
【スライド解説:投資口価格向上への総合フレームワーク】
上記スライド(P4)は、投資口価格および分配金の質的向上に向けた本投資法人の包括的戦略構造を示しています。本投資法人は、分配金総額の最大化に向けて以下の4つの柱を連動させています。
- 外部成長 : スポンサーパイプラインを活用し、鑑定評価を下回る価格で優良物件を取得。
- 内部成長 : 固定型マスターリース(ML)契約の増額更改とパススルー物件の賃料引き上げ。
- 物件譲渡 : 低利回り資産(ラフォーレ原宿底地)の分割譲渡益による分配金下支え。
- 資本政策 : 手元資金による自己投資口取得と消却。
特に当期においては、約9億円を投じて 自己投資口6,800口(発行済総数の0.36%)の取得および消却 を実施しました。これにより、譲渡益を除く基礎的な1口当たり分配金に対して +8円/口の恒久的な押し上げ効果 を創出しており、資本効率を重視した規律ある財務運営が実証されています。
3. 中長期的なポートフォリオ入替戦略(譲渡と取得の好循環)
本投資法人の外部成長における最大の特徴は、低利回りな底地資産の分割譲渡益を活用しながら、高利回りかつ高品質なスポンサー物件へ資産を組み替える 「買換特例を活用したポートフォリオ再構築」 です。
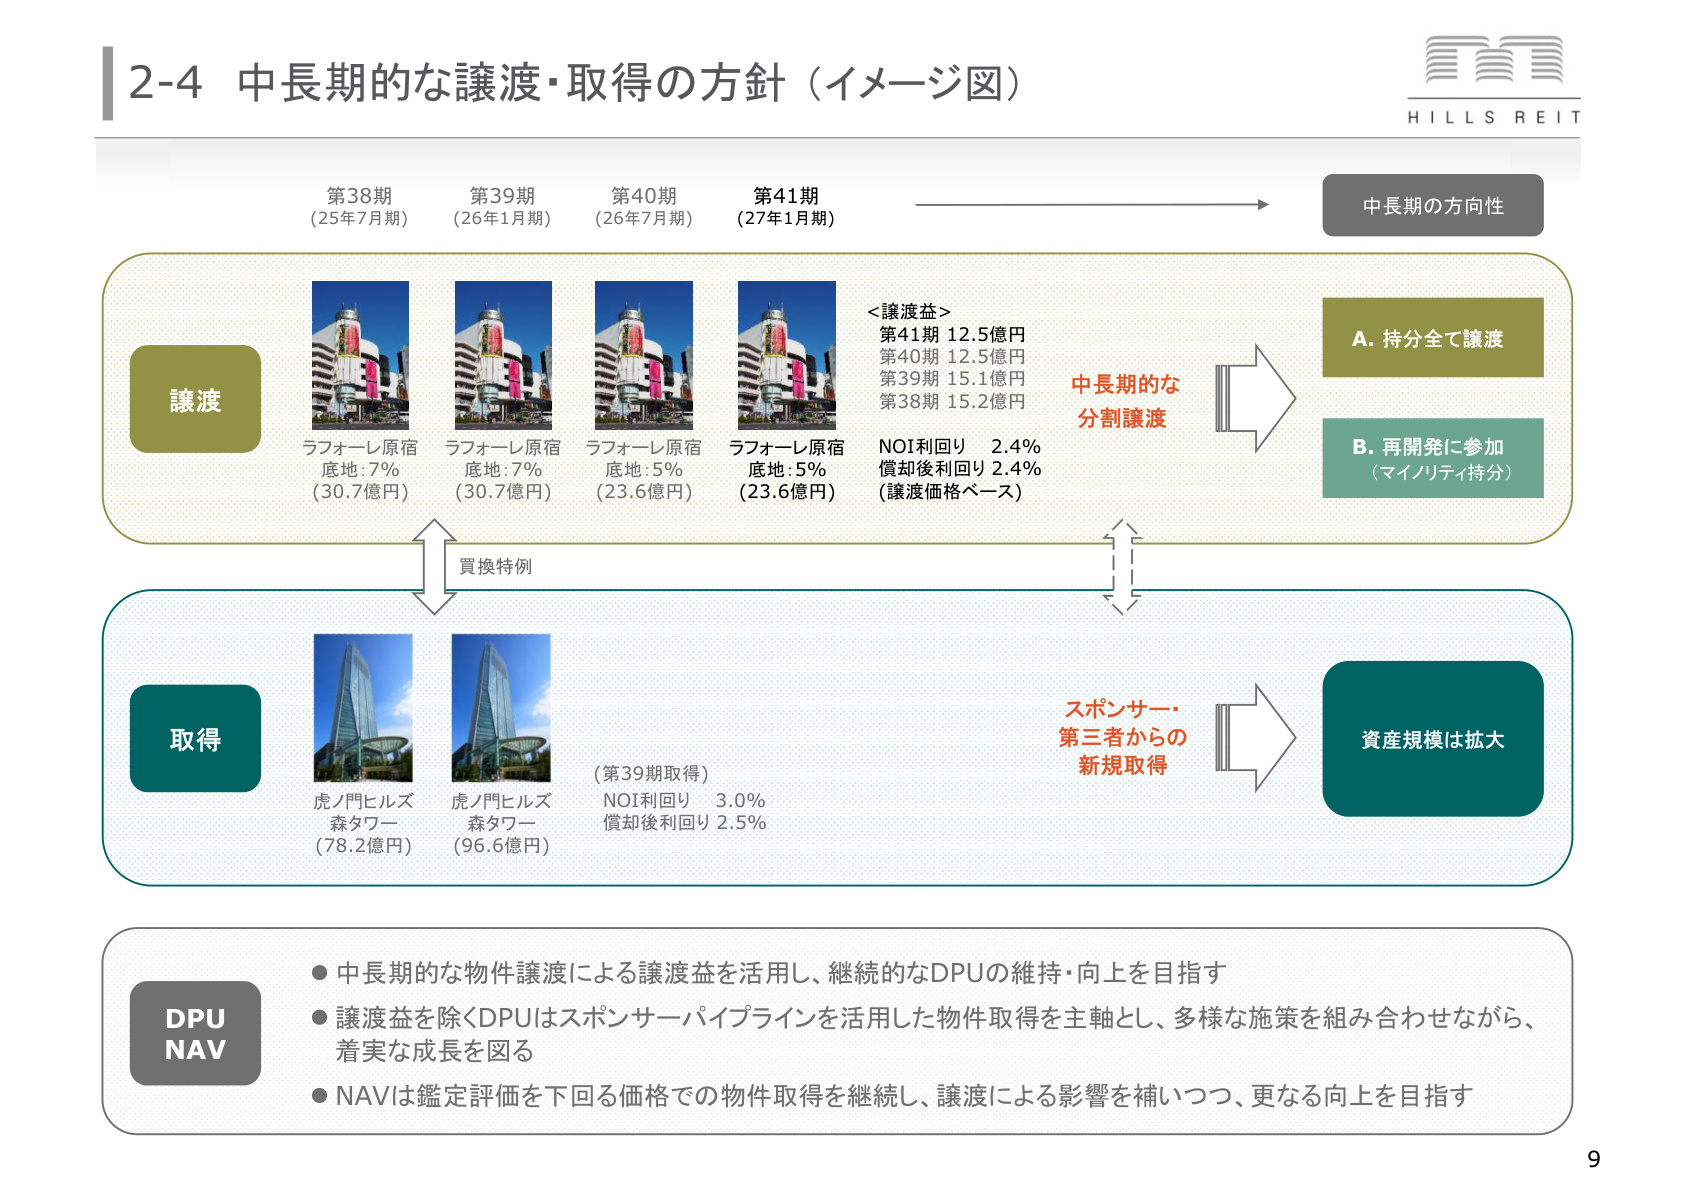
【スライド解説:資産入替のサイクルとDPU・NAV向上戦略】
上記スライド(P9)は、ラフォーレ原宿(底地)の売却資金を原資とした物件取得サイクルを図式化したものです。
- ラフォーレ原宿(底地)の分割譲渡 : NOI利回り2.4%(償却後利回り2.4%)の底地持分を計画的に売却。第40期に5%(売却額23.6億円・譲渡益12.5億円)、第41期も5%の譲渡を予定しており、持分5%譲渡を前提とした譲渡益還元は 2030年まで継続可能 な見通しです。
- 高利回りプレミアム物件の取得 : 第39期には買換特例等を活用し、「虎ノ門ヒルズ 森タワー」をNOI利回り3.0%(取得価格96.6億円、鑑定評価額比▲16.7%)で取得しました。
低利回り資産から相対的に高利回りな優良都心オフィスへ資産をシフトさせることで、譲渡益による一時的な分配金維持だけでなく、 巡航ベースの賃貸事業収入の底上げ と1口当たりNAVの拡大 を両立させています。
4. 内部成長のロードマップ:固定型ML更改とパススルーの賃料増額
内部成長においても、極めて明確な成長ドライバーが可視化されています。
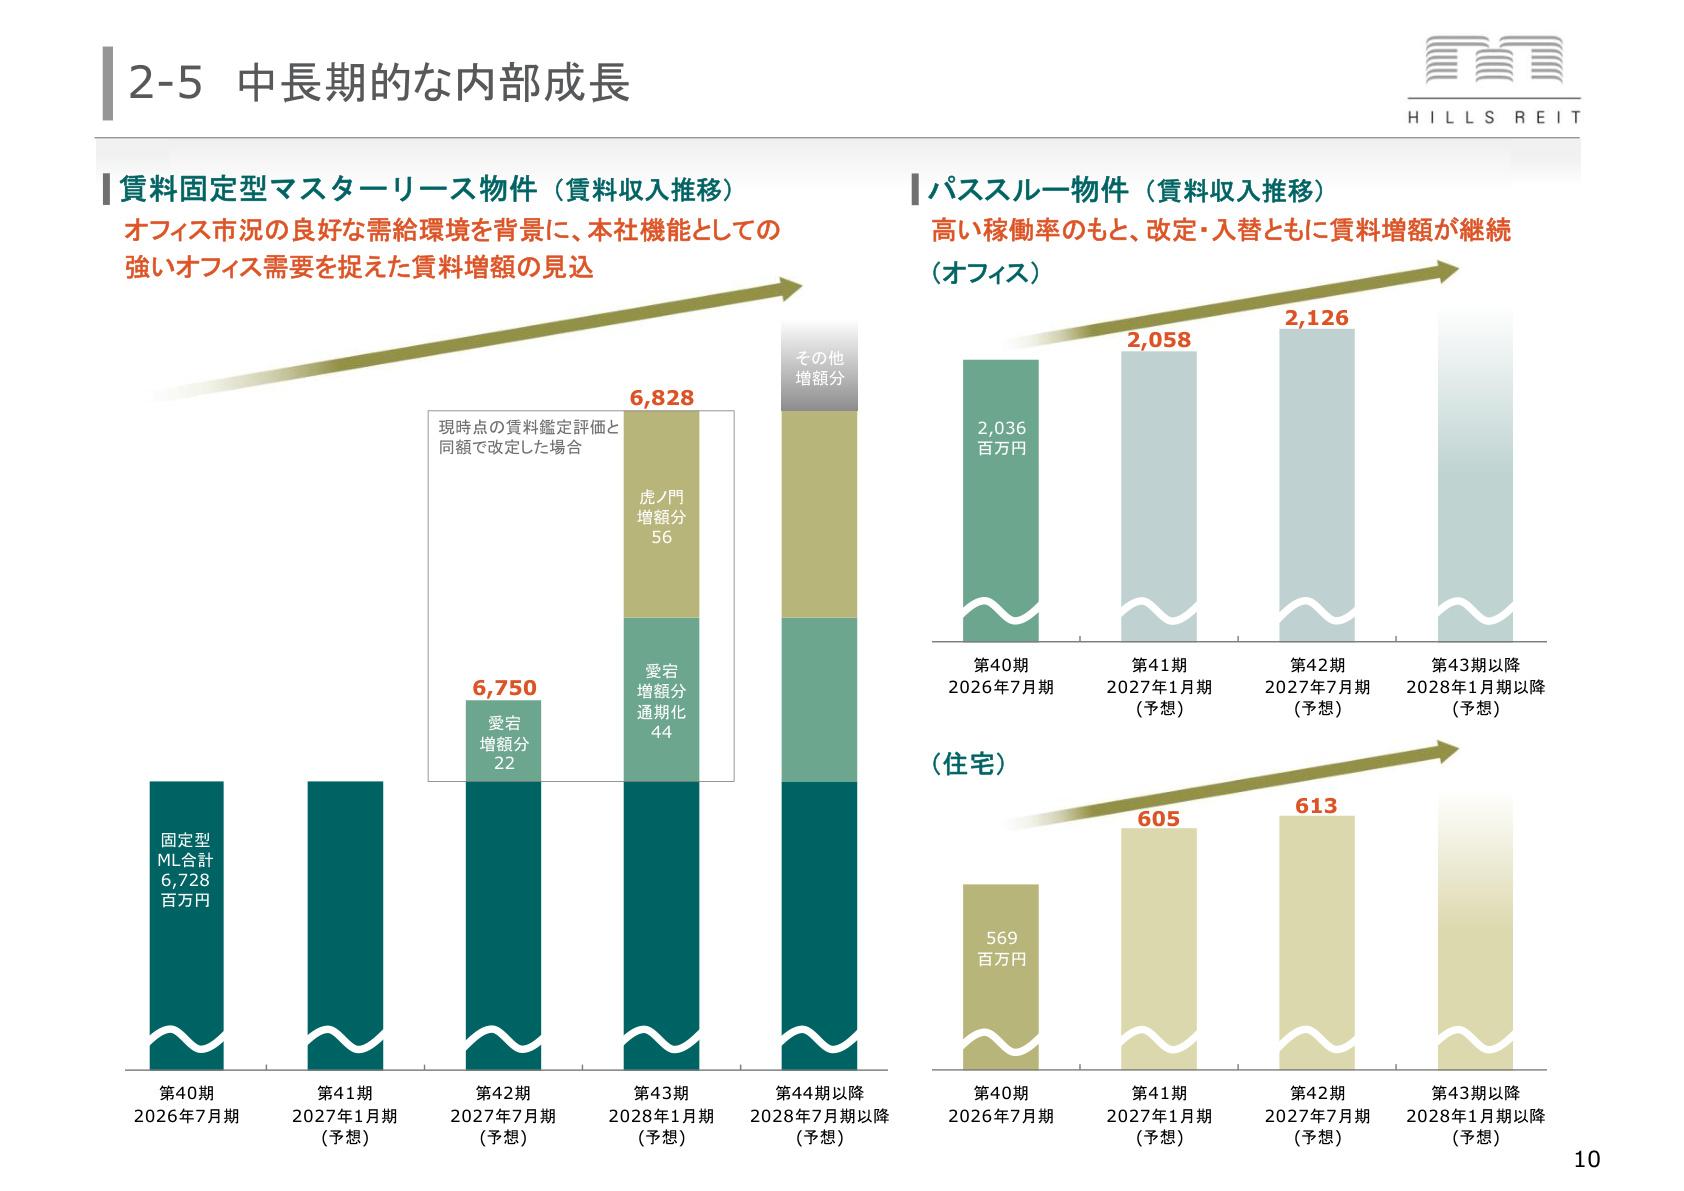
【スライド解説:内部成長を牽引する2つのエンジン】
上記スライド(P10)は、固定型マスターリース物件とパススルー物件の賃料収入推移および将来見通しを示しています。
① 賃料固定型マスターリース(ML)物件の増額ポテンシャル
ポートフォリオの月額総賃料の 69.1% を占める固定型MLは、ダウンサイドリスクを抑制する一方で、好況期には賃料改定によるアップサイドを狙う設計となっています。
- 愛宕グリーンヒルズ : 現時点の賃料鑑定評価において +4.4% の増額余地。第42期(2027年7月期)より改定による増額分が寄与開始予定。
- 虎ノ門ヒルズ 森タワー : 賃料鑑定評価で +3.7% の増額余地。第43期(2028年1月期)以降に本格寄与する見込み。
- 2027年には固定型ML全体の 38.1% (月額賃料ベースで約4.26億円)が契約満了を迎えるため、期間の短期化(3年契約化)を推進しつつ、継続的な増額改定を目指しています。
② パススルー物件の力強い賃料モメンタム
エンドテナントと直接連動するパススルー物件では、好調なオフィス・住宅需要を背景に大幅な増額改定が進行しています。
- オフィス : 第40期の賃料改定率は +7.3% 、テナント入替率は +1.9% 。第41期予想では改定率 +8.7% 、入替率 +11.1% とさらなる加速を見込んでいます。
- 住宅 : 第40期の改定率は +11.4% 、入替率は +19.6% と極めて高い増額率を記録。第41期も改定・入替ともに大幅増額基調が継続する見込みです。
- レントギャップの拡大 : マーケット賃料の上昇に伴い、オフィス全体のレントギャップは前期の▲7.5%から ▲9.3% へと拡大しており、今後の契約更新時における増額余地が一段と高まっています。
5. 都心プレミアム物件の絶対的優位性と環境・サステナビリティ
本投資法人の保有資産は、J-REIT最高水準の立地特性とビルスペックを誇ります。
- 圧倒的な都心集中度 : 東京都有心5区比率100% 、都心3区(港区・千代田区・中央区)比率91.4% 。特にIT・グローバル大企業の本社集積が進む港区に優良資産が集中しています。
- 卓越した耐震性能と地盤 : スポンサー基準による高い耐震性能を有し、全保有物件のPML値は1.1%〜2.7%と極めて低水準。標高の高い強固な台地・地盤に位置しています。
- 国内最高峰の環境認証 : グリーンビル認証保有比率はラフォーレ原宿(底地)を除くベースで 93.8% (最高ランク比率84.7%)。CASBEE不動産「Sランク」やDBJ Green Building認証「5つ星」を多数取得し、ESG重視のグローバルテナント誘致において優位に立っています。
- エリアマネジメントによる付加価値 : 六本木ヒルズ、虎ノ門ヒルズ、麻布台ヒルズなど、森ビルが手掛ける大規模複合再開発との連携により、街全体のブランド価値向上と連動した賃料耐性を形成しています。
6. 今後の業績見通しと総括
公表された今後の業績予想は以下の通りです。
- 第41期(2027年1月期) : 営業収益 11,158百万円、当期純利益 5,545百万円、 1口当たり分配金 3,100円 (内部留保取崩 280百万円、149円/口を含む)
- 第42期(2027年7月期) : 営業収益 11,229百万円、当期純利益 5,320百万円、 1口当たり分配金 3,100円 (内部留保取崩 505百万円、268円/口を含む)
金利環境の変化に伴う支払利息の増加(第41期営業外費用+202百万円、第42期+191百万円)を見込むものの、ラフォーレ原宿の譲渡益(各期約12.5〜12.7億円)および圧縮積立金の戦略的取崩しにより、 1口当たり3,100円の安定配当を維持 する計画です。
森ビルグループが有する 総資産2.8兆円・貸付面積29.6万坪の豊富な物件パイプライン に対する優先交渉権を背景に、強固な財務体質(鑑定LTV 36.5%、JCR格付AA)を活かした外部成長余地(LTV50%まで一時引き上げ時で約300億円)も確保されています。本投資法人は、都心プライムアセットの強みを最大限に発揮し、着実な分配金と資産価値の向上を目指す運用を継続しています。
個別の投資に関する推奨やアドバイスを提供することを意図しておりません。ここで述べられている意見や見解は、あくまでも各記事の個人的見解です。