

【Liberaware 2026年7月期通期決算】先行投資を加速し事業基盤を拡充、国産無人機プラットフォーム「HINOTATE」始動で次なる飛躍へ

StockClub
公開日時: 2026/09/14 09:53
Sentiment Analysis
1. 2026年7月期 決算ハイライトと財務概要
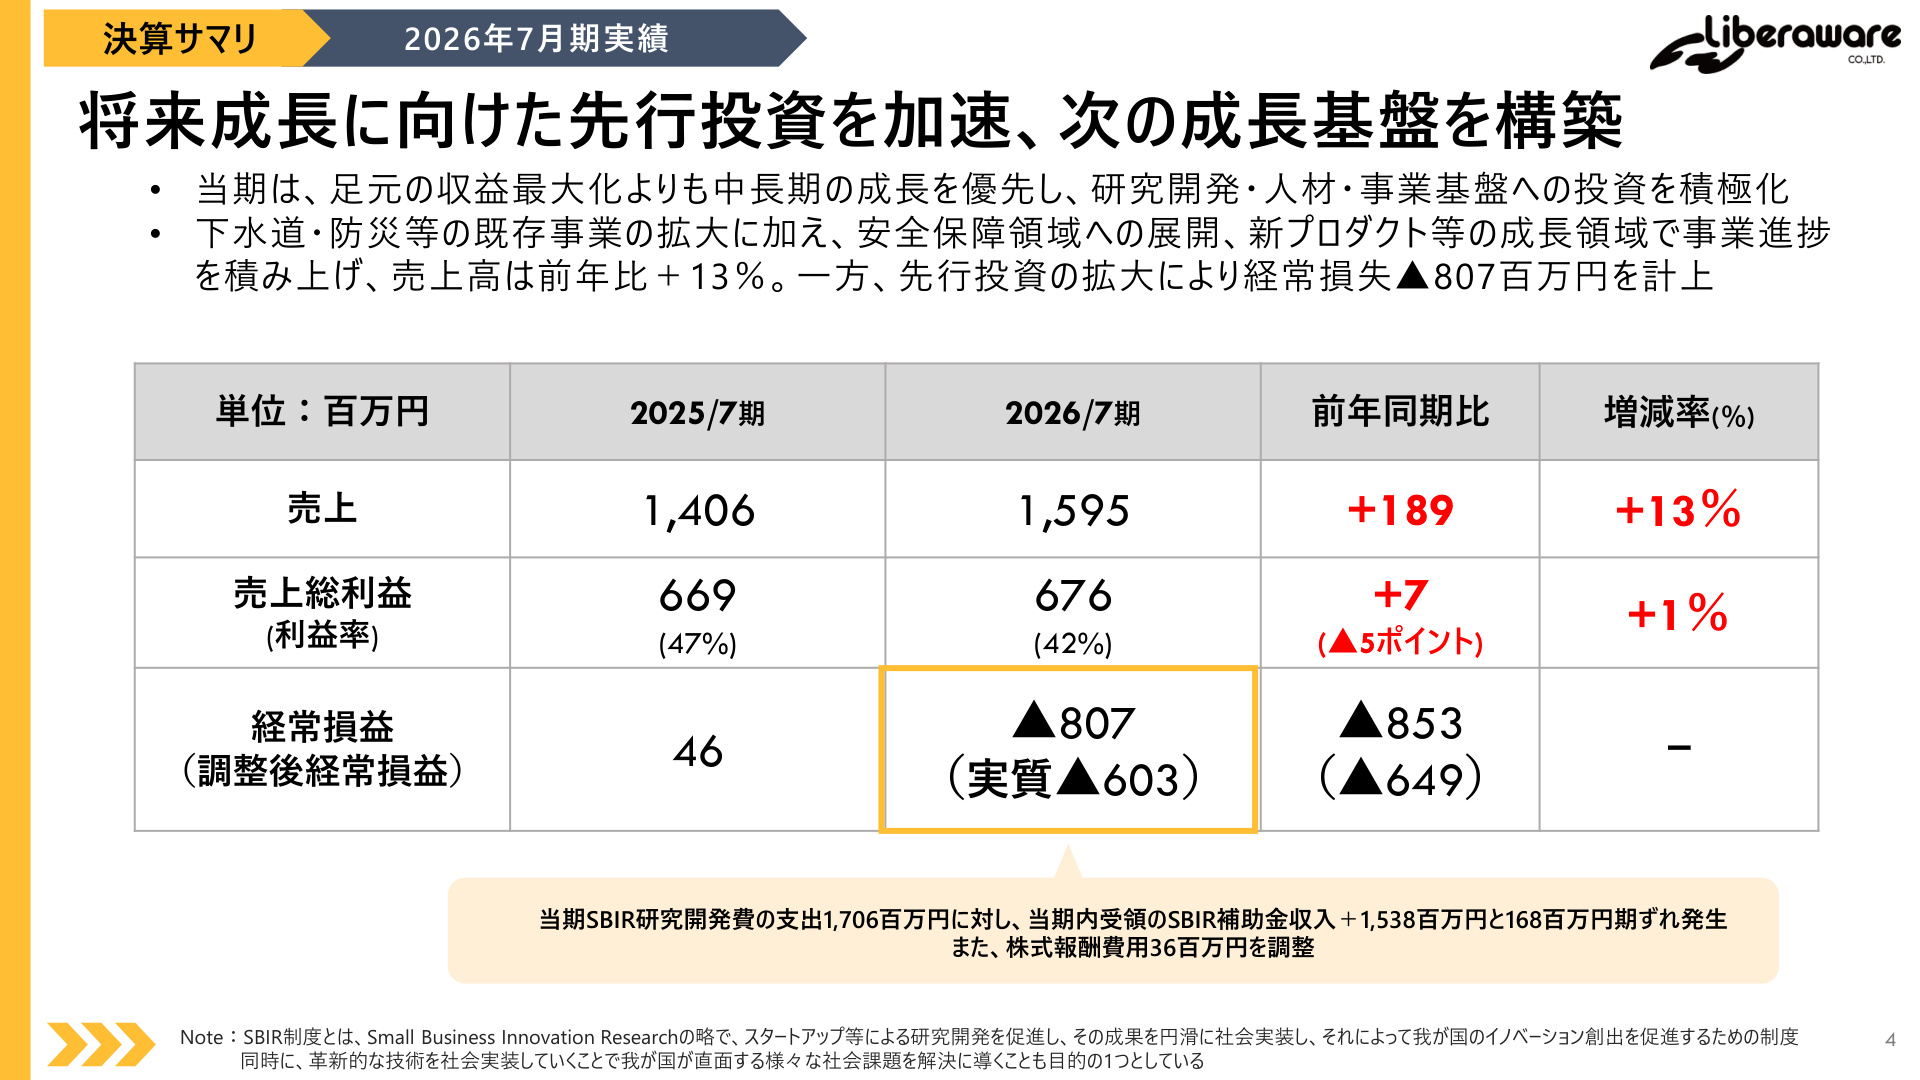
株式会社Liberawareの2026年7月期通期決算は、売上高が 1,595百万円(前期比+13.4%増) 、売上総利益が 676百万円(同+1.0%増、売上総利益率42.4%) 、経常損益が ▲807百万円 (前期は+46百万円、実質経常損益は▲603百万円)、当期純損益が ▲811百万円 となりました。
足元の収益最大化よりも中長期的な企業価値向上を最優先とし、研究開発・人材・事業基盤への積極的な先行投資を実行した結果、各段階損益は赤字幅が拡大しています。ただし、この経常損失にはSBIR(中小企業イノベーション創出推進事業)研究開発費の支出(1,706百万円)に対して受領補助金(1,538百万円)との 168百万円の期ずれ や、株式報酬費用(36百万円)が含まれており、実質的な事業ベースの経常損益は▲603百万円となっています。
業績数値の背景と要因分析
上記の決算サマリースライドが示す通り、増収を確保しながらも利益面では先行投資フェーズにあることが明確に示されています。
- 増収要因 : 狭小空間点検ドローン「IBIS」シリーズの機体販売(前期比+43百万円)、レンタルサービス(同+31百万円)、デジタルツイン事業(同+89百万円)、ソリューション開発事業(同+26百万円)がそれぞれ伸長しました。
- 利益率低下の要因 : 売上総利益率は前年同期の47.6%から42.4%へと5.2ポイント低下しました。これは下水道分野における標準化推進に伴う無償調査や小型案件の対応、デジタルツイン事業における一時的な低採算大型案件の発生が影響しています。既存事業の構造的な収益性低下ではなく、市場拡大に向けた戦略的施策による一時的な要因と位置付けられています。
- 販管費・研究開発費の増加 : 役職員数が前期末の107名から 155名(うちエンジニア77名、比率約50%) へと大幅に拡大し、人件費・採用費が増加しました。また、次世代機開発や新規プロダクト「トリノス」への投資も重なっています。
2. 収益構造の分析:機体販売とリカーリング収益の二軸成長
Liberawareのビジネスモデルは、高付加価値なハードウェア販売と、安定的なストック性を有するリカーリング収益のハイブリッド構造を特徴としています。
機体販売とリカーリング収益の進捗状況
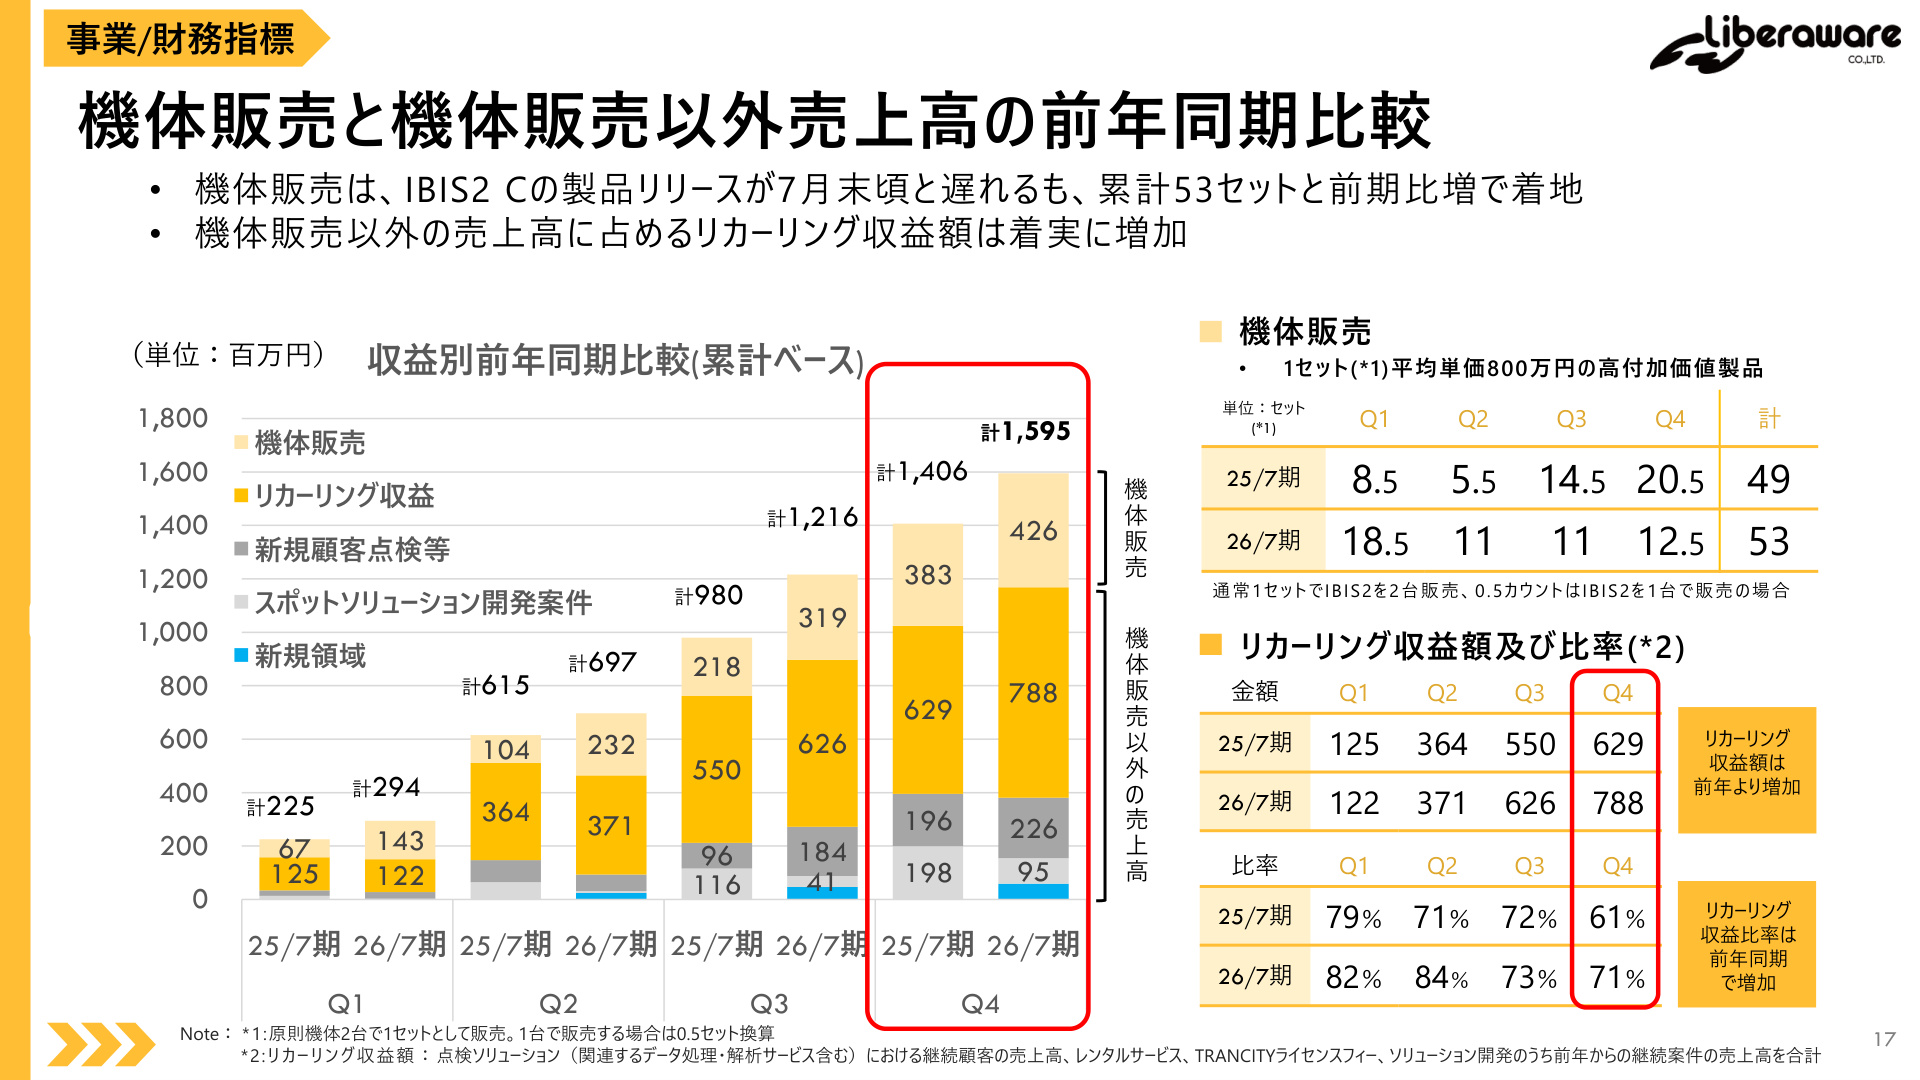
スライド17に示されている通り、売上構成の質的転換が進んでいます。
- 機体販売の実績 : 通期での機体販売数は 累計53セット(前期は49セット) となり、前期比で着実に増加しました。新型機「IBIS2 C」の製品リリースが7月末頃へとずれ込んだものの、高付加価値製品(1セット平均単価約800万円)としての需要を着実に取り込んでいます。
- リカーリング収益の拡大 : 機体販売以外の売上高に占めるリカーリング収益は四半期を追うごとに拡大しており、 第4四半期単体では788百万円、比率は71% に達しました(前年同期は629百万円・61%)。
- 各種KPIの推移 :
- 点検/データ処理サービスの継続顧客売上高割合 : 69%(リピート率は高水準を維持)
- レンタルセット数 : 35セット
- TRANCITY(3D都市モデル・点群データプラットフォーム)アカウント数 : 152アカウント (前年同期の148から増加)
- ソリューション開発継続案件数 : 7件(大型案件への集約が進む)
累計顧客企業数は 450社 に到達し、鉄鋼・電力・ガス・建設・道路・石油化学・プラントといった各主要業界における 大手企業(売上高上位10位以内)の約60%との取引実績 を構築しています。
3. 国策と経済安全保障を捉えた「国産無人機プラットフォーム」戦略
現在、小型無人航空機(ドローン)産業は、安全保障環境の変化やサプライチェーンリスクの顕在化に伴い、「脱中国依存」と「国産化」への強い転換期を迎えています。政府の「戦略17分野」においても小型無人航空機が重点領域として位置づけられ、官民投資額は約4,000億円、投資額約4.3兆円、 経済波及効果約117.7兆円 が見込まれる巨大市場です。
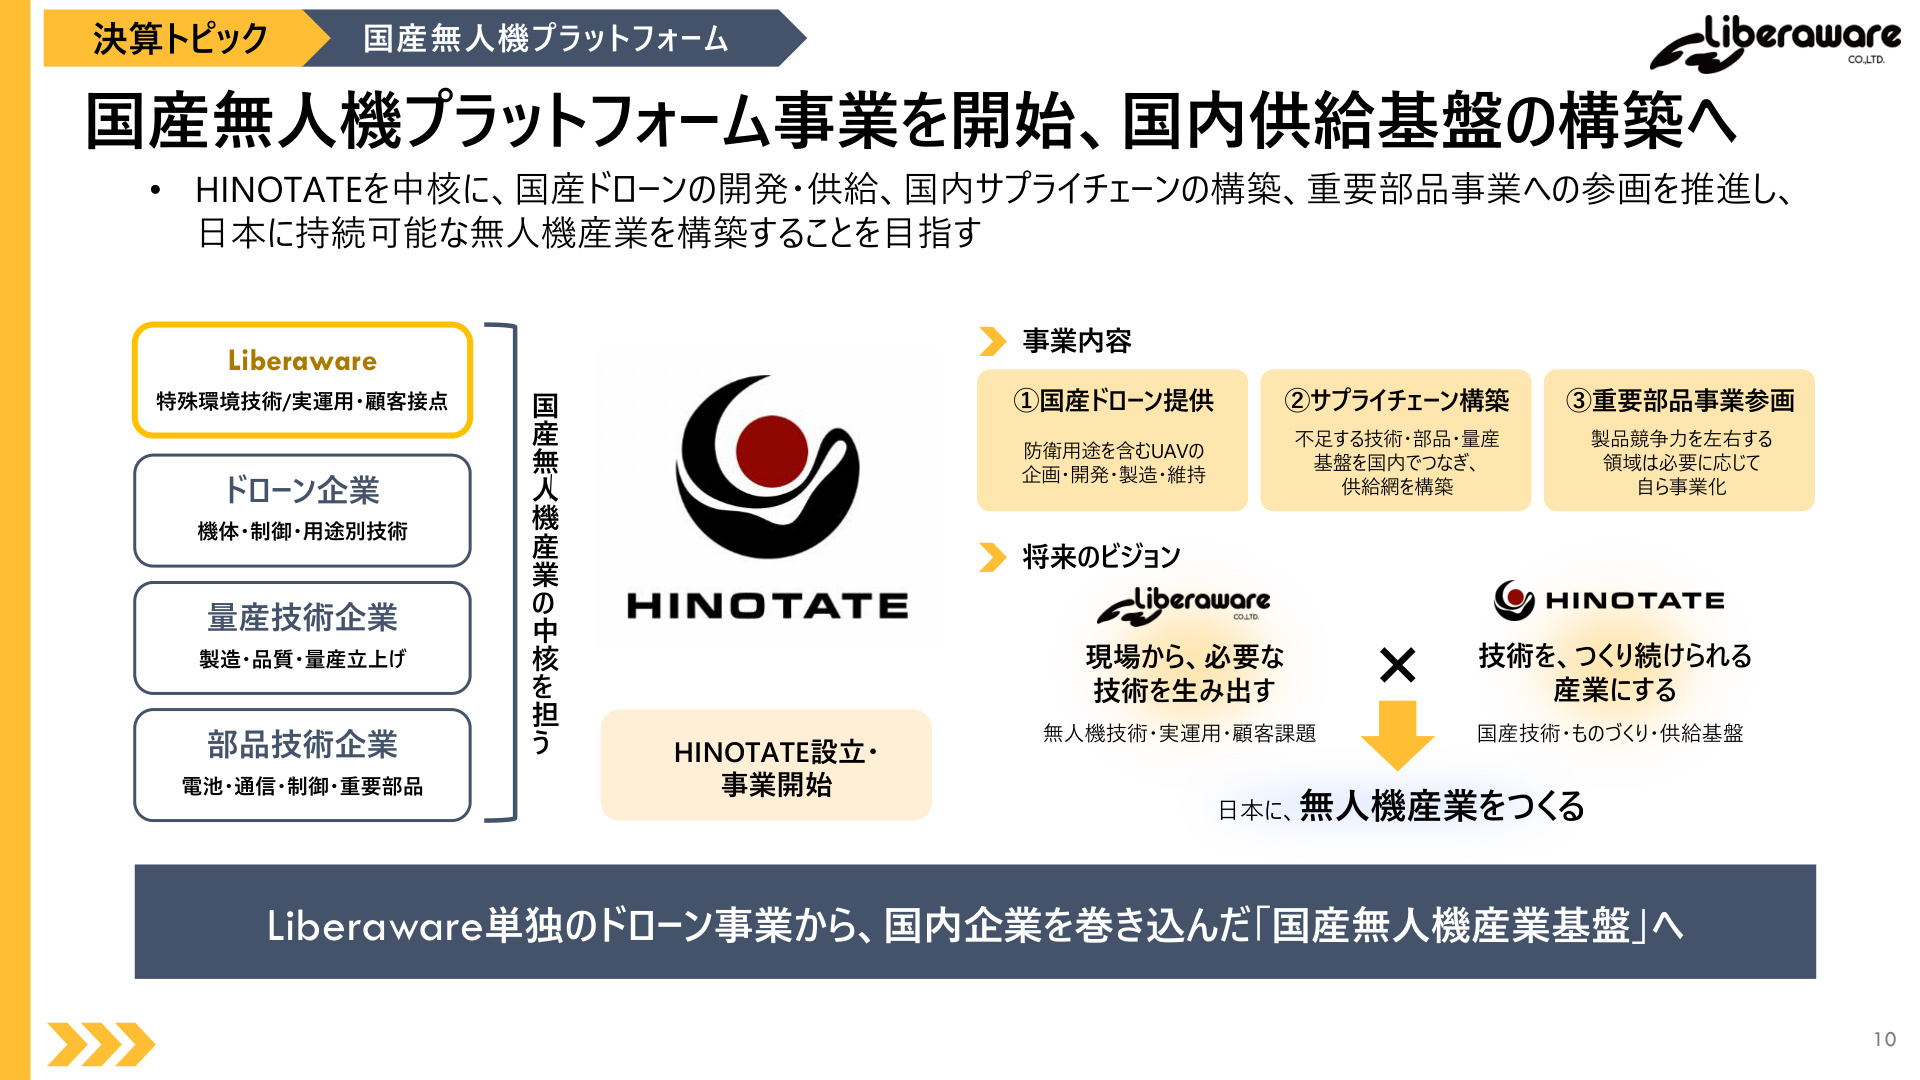
子会社「HINOTATE」設立の意義とエコシステム構築
スライド10に示された国産無人機プラットフォーム事業は、今後の非連続な成長を牽引する中核戦略です。
- HINOTATEの役割(2026年8月設立) : 単独での機体供給にとどまらず、ドローン開発企業、量産技術企業、部品技術企業(電池・通信・制御等)を束ねる中核組織として機能します。
- 事業の3本柱 :
- 国産ドローン提供 : 防衛用途を含むUAVの企画・開発・製造・維持
- サプライチェーン構築 : 不足する要素技術や量産基盤を国内で連携し、強固な供給網を整備
- 重要部品事業参画 : カナダ上場「NEO BATTERY MATERIAL」の韓国法人との業務提携(2026年9月)など、競争力を左右する中核部品のサプライチェーンを自ら押さえる動きを加速
- シナジー効果 : Liberawareが現場で培った「特殊環境技術・実運用・顧客接点」と、HINOTATEが構築する「国産技術・ものづくり・供給基盤」を融合し、持続可能な国内無人機産業の確立を目指しています。
4. 各事業領域の進捗と成長戦略の具体化
① インフラ保全事業・下水道「No Entry」化の進展
老朽化が進む社会インフラに対し、人が危険な管路内に入らない点検手法の法制化が進んでいます。
- 法制度と政策の足並み : 2026年7月23日に下水道法改正が公布され、国土交通省からも「管内 No Entry」の基本方針が示されました。
- 新機体投入 : 人の立ち入りを不要とするNo Entry型ドローン 「IBIS2 C」 を市場投入。距離測定・傷測定から報告書作成までの一連の業務高度化を実現し、デファクトスタンダードの確立を進めています。
② 災害救助・官公庁連携の実績
- 令和8年熊本地震への対応 : 発災から18時間後に現地入りし、自衛隊・消防・JUIDA-D³と即時連携して倒壊施設内の要救助者捜索を実施しました。能登半島地震(初動約5日)からのオペレーション進化を実証し、高い社会実装力と全国ネットワークを示しました。
③ 新プロダクトおよび国プロ(SBIR)の進捗
- 鉄道点検向けドローン : 機体デザインが完了し、2028年4月の事業開始に向けて量産試作機開発フェーズへ移行。
- 自動巡視型カメラ「トリノス」 : 大手インフラ企業等とPoCを4件実施。2027年7月期の量産化と収益貢献に向けて営業を強化中。
- インフラデータ・AI事業 : 自社データプラットフォーム「LAPIS」を活用した建設施工進捗管理支援サービスを開始し、国産AIロボット開発のugoとの業務提携を締結。
④ グローバル市場の開拓
- アジア : タイにおいてJICA Bizを活用した渡航・ビジネスマッチングを実施し、重点顧客・現地パートナー候補の検証を推進。韓国ではPoCを通じた市場形成を加速。
- 欧州 : 展示会等を通じて海外の原子力・電力関連事業者との協議を開始し、人の立ち入りが困難なエネルギーインフラ点検へのIBIS適用を検証中。
5. 2027年7月期 業績予想と今後の見通し
2027年7月期の通期連結業績予想は以下の通り計画されています。
| 指標(単位:百万円) | 2026/7期 実績 | 2027/7期 予想 | 前年同期比 | 増減率 |
|---|---|---|---|---|
| 売上高 | 1,595 | 2,300 | +705 | +44.2% |
| 売上総利益 | 676 | 1,150 | +474 | +70.1% |
| (売上総利益率) | 42.4% | 50.0% | +7.6pt | - |
| 経常損益 | ▲807 | ▲1,106 | ▲299 | - |
| (実質経常損益) | ▲603 | ▲698 | ▲95 | - |
業績見通しのポイント
- トップラインの大幅成長(+44%) : 2026年7月期に構築した事業基盤を土台に、下水道・防災等の既存事業拡大に加え、新型機「IBIS2 C」や新プロダクト「トリノス」の量産寄与を見込んでいます。なお、 国産無人機プラットフォーム事業(HINOTATE)に関する売上見込みは保守的に業績予想へ織り込んでおらず 、今後の上振れ余地として残されています。
- 売上総利益率50%への改善 : 高粗利なドローン機体販売の増加や、一時的な低粗利案件の一巡により、利益率は50%水準へ回復する見込みです。
- 先行投資の継続と財務健全性 : ドローン市場が「実証」から「本格導入・国産化」へシフトする転換期を捉え、研究開発費やHINOTATE関連費用(150百万円)を含む積極投資を継続します。手元現預金832百万円に加え、未利用融資枠300百万円、SBIR未精算額270百万円を確保しており、成長投資を支える流動性を維持しています。
Liberawareは、実証段階を脱して本格普及期に入るドローン・インフラ点検市場において、技術力・国策適合力・プラットフォーム戦略を武器に事業規模の拡大を推進しています。
個別の投資に関する推奨やアドバイスを提供することを意図しておりません。ここで述べられている意見や見解は、あくまでも各記事の個人的見解です。