

【学びエイド 2027年4月期 第1四半期決算】売上高+34.3%増収・大幅な損益改善を達成、ストック型収益比率85%へ急伸し下期黒字化に向け順調な進捗

StockClub
公開日時: 2026/09/14 09:52
Sentiment Analysis
株式会社学びエイド(東証グロース:184A)の2027年4月期 第1四半期(2026年5月~7月)決算は、売上高が 前年同期比+34.3%増の7,600万円 、営業損益は 3,300万円改善の△4,400万円 と、増収および大幅な損益改善を達成しました。通期計画である売上高7億800万円、営業利益1億500万円(黒字化)に向け、期初想定通りの推移となっています。
本記事では、開示資料に基づき、第1四半期の詳細な業績動向、収益構造の変革、通期見通しに対する積上状況、そしてアライアンスを中心とした成長戦略の進捗について網羅的に解説します。
1. 第1四半期 決算ハイライト:増収と収益構造の質的転換
第1四半期の実績において特筆すべきは、売上高の拡大に伴い ストック型収益の比率が85.0%(前期末比+15.8ポイント上昇) へ到達した点です。
◆ スライドの重要性と解説
上記スライドは、第1四半期の主要財務指標と事業構造の変化を端的に示しています。 通期売上高計画(7億800万円)に対する進捗率は 10.7% にとどまるものの、同社が独自に算出する 通期売上計画積上率は98.0% に達しており、期初計画に沿った進捗であることが確認できます。
- 売上高 : 7,600万円(前年同期比 +34.3% )
- 営業損益 : △4,400万円(前年同期比 +3,300万円改善 )
- 通期売上進捗率 : 10.7%(通期計画積上率 98.0% )
- ストック型収益比率 : 85.0%(前期末比 +15.8pt 、通期計画83.4%を超過達成中)
この背景には、大手学習塾を中心とした「学びエイドマスター」の継続利用に加え、システム開発に伴う運用保守などの定常収益が着実に積み上がっていることがあります。
2. 損益構造の改善とコスト最適化の進捗
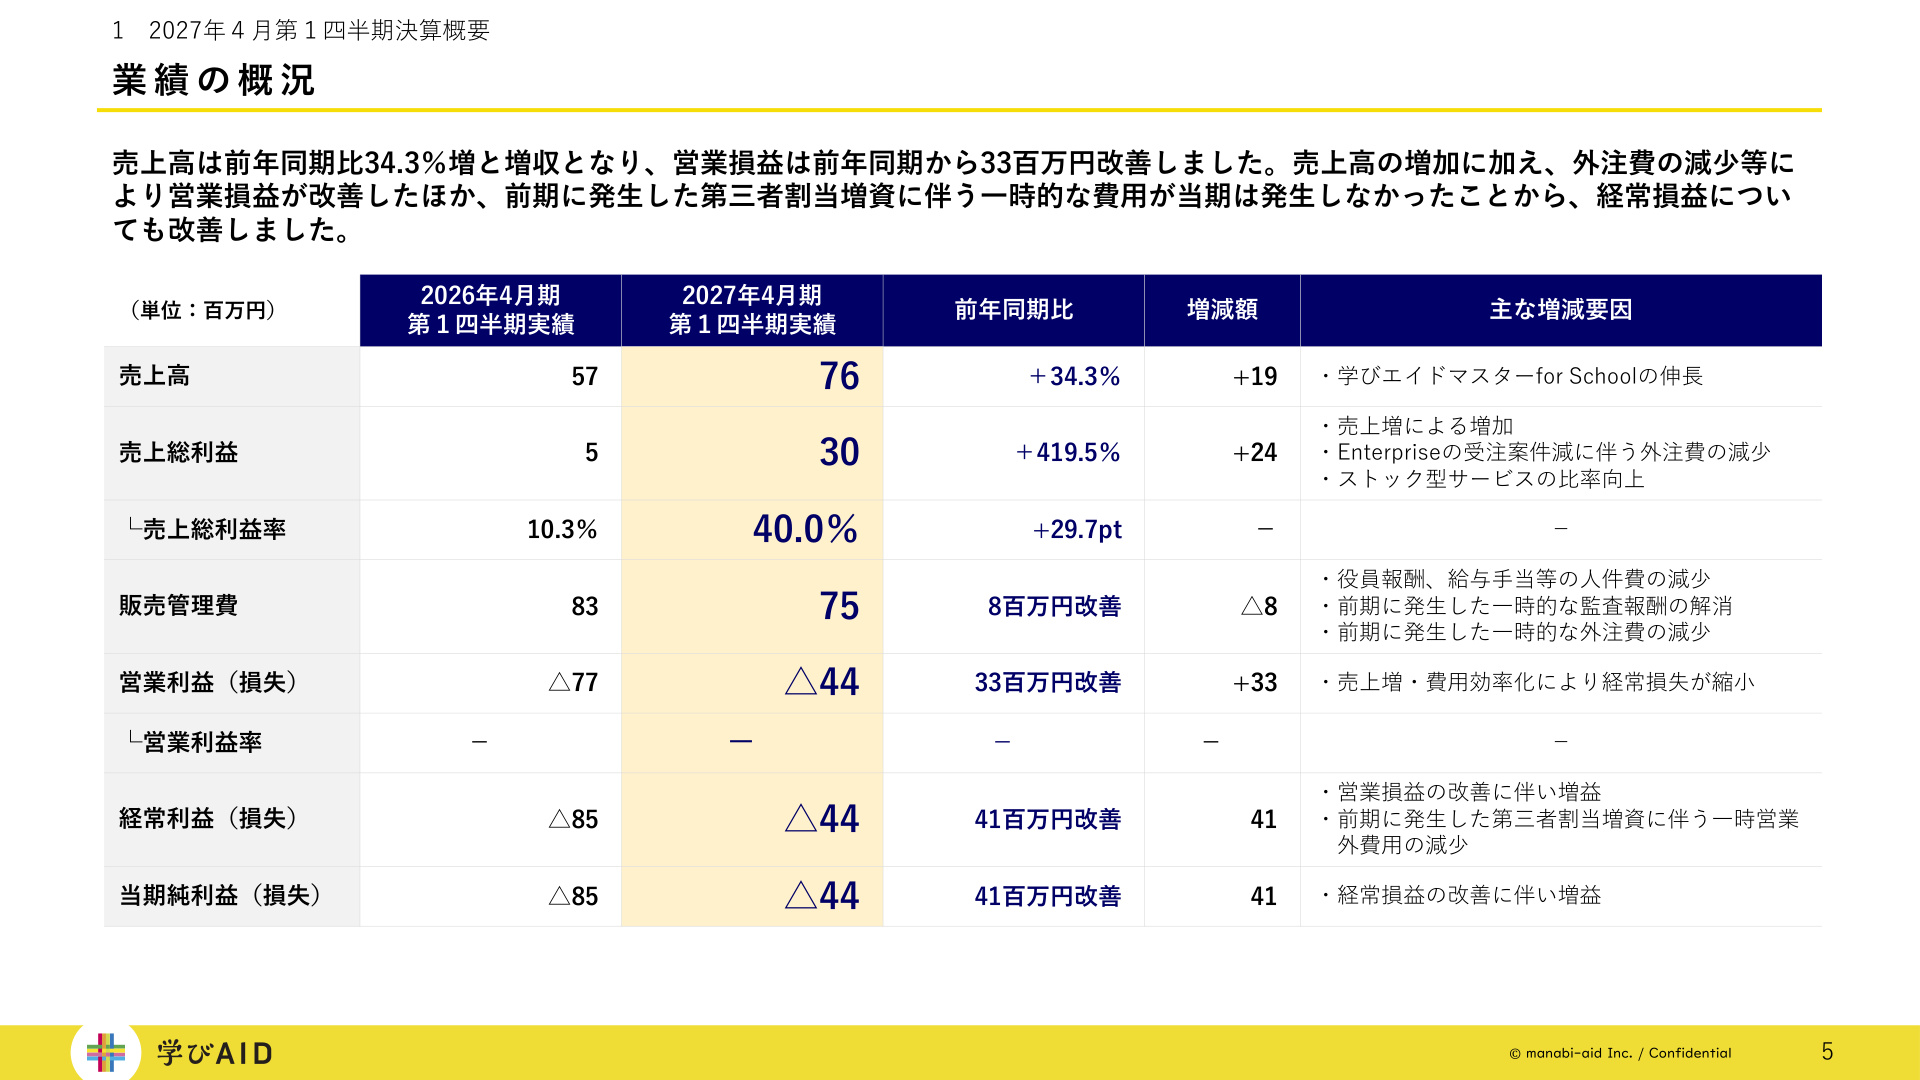
損益計算書の内訳を見ると、トップラインの伸長だけでなく、 売上総利益率の劇的な改善(10.3% → 40.0%) が確認されます。
| 科目(百万円) | 2026年4月期 1Q | 2027年4月期 1Q | 前年同期比 | 増減額 | 主な要因 |
|---|---|---|---|---|---|
| 売上高 | 57 | 76 | +34.3% | +19 | 「学びエイドマスター for School」の大幅伸長 |
| 売上総利益 | 5 | 30 | +419.5% | +24 | 粗利率+29.7pt(Enterpriseの外注費減少・ストック比率向上) |
| 販売管理費 | 83 | 75 | △9.6% | △8 | 役員報酬・給与手当の減少、一時的費用(監査報酬・外注費)の解消 |
| 営業利益(損失) | △77 | △44 | 改善 | +33 | 売上増および費用効率化による損失縮小 |
| 経常利益(損失) | △85 | △44 | 改善 | +41 | 前期発生の第三者割当増資に伴う一時的費用の解消 |
| 四半期純利益(損失) | △85 | △44 | 改善 | +41 | 経常損益の改善に連動 |
売上原価はEnterprise案件の一巡に伴う外注費減少により前年同期の5,100万円から 4,600万円へ圧縮 されました。販売管理費についても、利用促進に向けた広告宣伝費・販促費(500万円→800万円)を投じつつも、人件費の適正化や前期に発生した上場・増資関連の一時的費用の剥落によって 総額7,500万円(前年同期比△800万円) に抑制されています。
3. サービス別売上動向:「for School」が成長を牽引
サービス別売上高では、特定の大型協業案件が業績を大きく押し上げました。
- 学びエイドマスター for School : 4,960万円 (前年同期 1,670万円、 +3,200万円 )
- NOVAホールディングスのグループ学習塾「 ITTO個別指導学院 」への導入拡大および地方中堅学習塾への新規導入が進展。
- 学びエイドマスター : 1,600万円 (前年同期 1,930万円、△300万円)
- 既存導入塾の一部減少および新規法人獲得の低調による。
- 学びエイド for Enterprise : 780万円 (前年同期 1,920万円、△1,140万円)
- 既存顧客へのアップセルは進捗したものの、受託制作案件の検収タイミング等の影響で前年同期比減少。
- その他(直営学習塾等) : 330万円 (前年同期 190万円、+140万円)
4. 通期業績予想と第2四半期以降の拡大シナリオ
同社は2027年4月期の通期計画として、 売上高7億800万円、営業利益1億500万円 を据え置いています。 第1四半期の売上高進捗率は10.7%ですが、同社の収益構造は 第2四半期以降に急拡大する計画 となっています。
◆ スライドの重要性と解説
上記スライドは、第1四半期から第4四半期にかけての売上高の拡大推移イメージと、それを支えるドライバーを可視化した極めて重要な資料です。
第2四半期以降に売上が大きく立ち上がる背景には、以下の明確な事業進捗があります。
- 学習塾運営委託業務の本格稼働(2Q〜) : 8月より受託業務が本格化し、毎月の安定収益がオンされます。
- 新システム開発の収益寄与(2Q〜) : 塾運営管理システム等の開発案件が収益貢献を開始します。
- 新システムのグループ内運用開始と外販化検証(3Q〜4Q) : アライアンス先との実運用を経て、教育業界全体へ向けた外販展開の検証に入ります。
第1四半期に仕込んだ施策が第2四半期以降にフル寄与することで、四半期ベースでの 営業黒字化および通期計画の達成 を目指すシナリオとなっています。
5. 成長戦略の進捗と協業による具体成果
同社が掲げる5つの重点戦略(「信頼回復とガバナンス強化」「主力サービスの再定義と顧客基盤の拡張」「収益モデルの変革」「アライアンスによるスケール戦略」「現場力の底上げ」)は、概ね順調に推移しています。 特にアライアンス戦略においては、既存リソースを活用した具体的な成果が出始めています。
◆ スライドの重要性と解説
上記スライドは、アライアンス先との協業によって実現した「 サマスタ2026 (夏休み期間中のオンライン講座イベント)」の申込実績を示しています。
- 参加申込延べ人数が前年比で約30倍に急拡大
- 成功要因:
- 受講対象を高校生だけでなく 中学生まで拡大
- 従来の英語・数学に加え、 中学生理科・社会の講座を追加
- 学習塾側が保護者・生徒へ 提案・販売しやすい時期に企画立案を実施
単に映像コンテンツを提供するだけでなく、パートナー塾の営業・指導サイクルに合わせた商品設計を行うことで、利用生徒数を爆発的に増加させるモデルが確立されつつあります。
6. 学びエイドの事業基盤と中長期の競争力
同社の中長期的な強みは、以下の3点に集約されます。
- 圧倒的なコンテンツ資産 : 130名以上の鉄人講師ネットワーク と、累計 100,000コマを超える 映像授業資産。
- 個別最適化されたマイクロ講義 : 1コマ5分の短尺映像により、板書時間の無駄を省き、 履修時間を1/3〜1/2以下に短縮 するタイムパフォーマンスの高さ。
- 制作・権利ノウハウ : 学習指導要領への準拠、著作権対応、教育的配慮の校閲体制を一貫して保有。
これらのアセットを活用し、小規模塾向けの「学びエイドマスター」から、中大手塾向けのカスタマイズ開発・運用支援、さらには学習塾運営委託まで、提供価値のレイヤーを広げています。
7. 総括と今後の注目ポイント
2027年4月期 第1四半期は、売上高の前年比+34.3%増、営業赤字の半減、ストック収益比率85.0%への向上など、 収益体質の改善が数字として明確に表れた四半期 となりました。
今後の注目ポイントとしては、以下が挙げられます。
- 8月以降に本格稼働した学習塾運営委託業務および新システム開発の収益貢献度(第2四半期での黒字転換の確度)
- NOVAホールディングスをはじめとする大手パートナーとの協業深化および地方中堅塾への水平展開の進捗
- 開発中の塾運営管理システムの外販展開に向けたPoC(概念実証)の進捗状況
下期にかけて業績の急拡大が織り込まれている計画であるため、第2四半期以降の売上進捗および利益創出のスピードが引き続き重要な指標となります。
個別の投資に関する推奨やアドバイスを提供することを意図しておりません。ここで述べられている意見や見解は、あくまでも各記事の個人的見解です。