

イタミアート(168A)2027年1月期 第2四半期決算ディープダイブ:東京ネオプリント統合とフィジカルAI導入で進む収益構造改革

StockClub
公開日時: 2026/09/14 09:52
Sentiment Analysis
1. 決算ハイライト:営業利益・経常利益ともに期初計画を超過達成
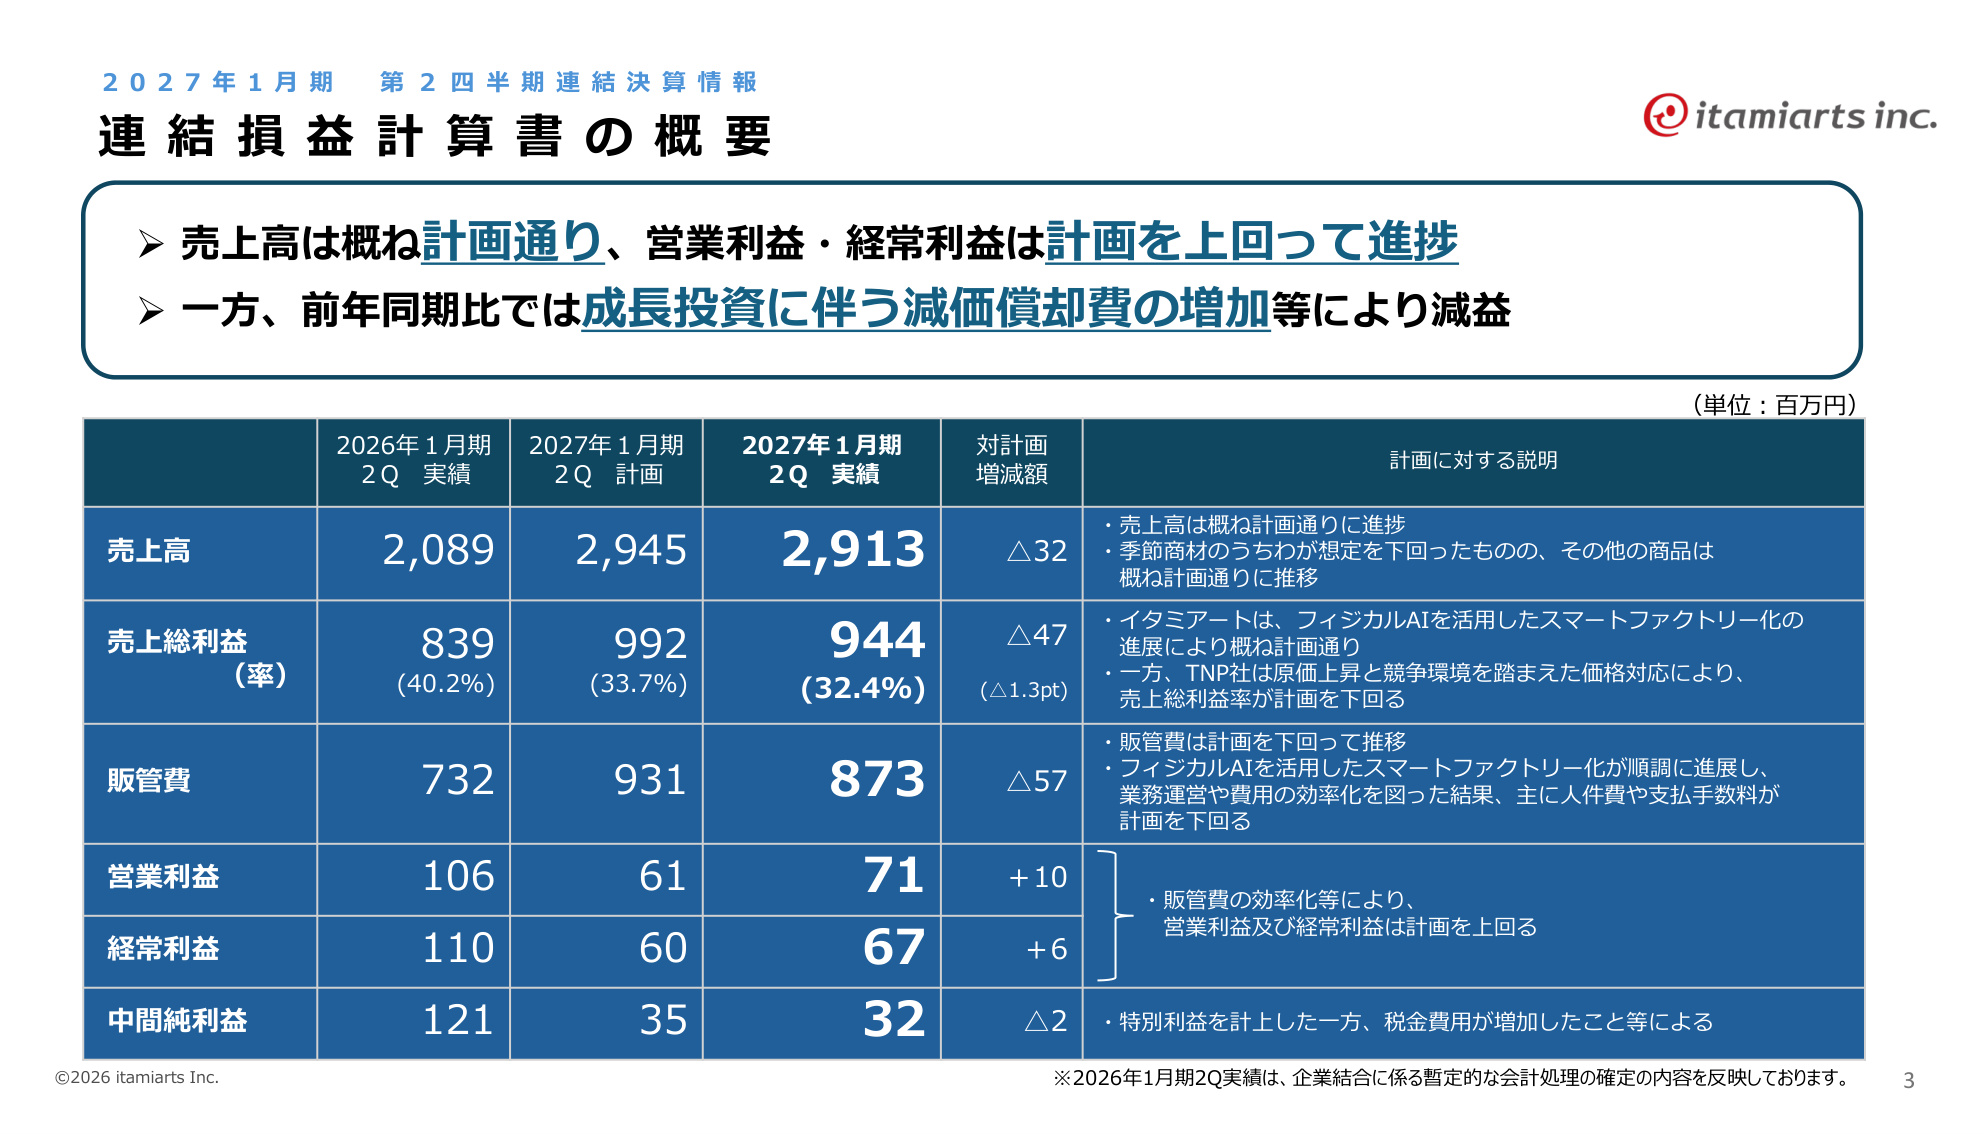
株式会社イタミアートの2027年1月期第2四半期(累計)の連結業績は、 売上高2,913百万円 (計画比98.9%)、 営業利益71百万円 (計画比+10百万円、計画比116.4%)、 経常利益67百万円 (計画比+6百万円、計画比111.7%)、 中間純利益32百万円 (計画比△2百万円)となりました。
業績概要と進捗の背景
上記の通り、売上高は季節商材である「うちわ」の販売が天候や需要動向の影響を受けて計画をやや下回ったものの、主力ののぼり旗・幕・看板などのその他商材が順調に推移したことで、概ね計画通りの着地となりました。
利益面においては、 「フィジカルAIを活用したスマートファクトリー化」 が寄与し、業務効率化や人員配置の最適化が進展したことで、人件費や支払手数料などの販管費が抑制され、 営業利益・経常利益ともに計画を上回る進捗 を達成しています。前年同期比では、生産性向上に向けた先行投資(最新鋭の印刷機導入や土地取得等)に伴う 減価償却費の増加(116百万円→163百万円) 等により見かけ上の減益となっていますが、計画対比では着実なコストコントロールが実を結んでいます。
2. 計画比での利益増減要因分析
第2四半期の営業利益が計画比+10百万円となった内訳は、本体であるイタミアートの収益性改善と、連結子会社となった東京ネオプリント(TNP社)の状況に分かれます。
- イタミアート本体の要因 :
- 売上総利益の増加(+15百万円) : スマートファクトリー化による製造効率向上。
- 人件費の削減(+12百万円) : AI・自動化の進展による人員配置の最適化。
- 支払手数料の削減(+17百万円) : 業務オペレーションの効率化。
- 広告宣伝費の投下(△16百万円) : 新規顧客獲得と将来のリピート売上拡大を見据えた積極投資。
- 東京ネオプリント(TNP社)の要因 :
- 売上総利益の減少(△41百万円) : 原材料価格上昇の中で競争環境を考慮して価格転嫁を抑制したため。
- 販管費の削減(+20百万円) : コスト適正化の推進。
イタミアート単体では 「AIと自動化による原価・販管費の抑制」 と**「積極的なWEB広告投資」** が両立しており、筋肉質な体質への転換が確認できます。
3. セグメント・販売チャネル別の動向
① イタミアート(EC販売・卸販売)
- EC販売(売上高1,470百万円 / 計画1,515百万円) :
- 「のぼりキング」「展示会キング」「幕・懸垂幕キング」などのSP商材専門プラットフォームを展開。
- 「展示会キング」が 前年同期比+67% 、「冊子製本キング」が 同+31% 、「パネルキング」が 同+18% と、周辺領域の重点サイトが大幅成長。
- トランザクション数は第2四半期で 103,698件 (前四半期比・前年同期比ともに拡大傾向)と高い顧客基盤の拡大が継続。
- 卸販売(売上高846百万円 / 計画827百万円) :
- 主要取引先との新商品連携数拡大や提案強化により、計画を上回る好調な推移(計画比+18百万円)。
② 東京ネオプリント(卸販売)
- 卸販売(売上高596百万円 / 計画601百万円) :
- 大手印刷会社や広告代理店向けのBtoB大ロット受注を中心とし、売上は概ね計画通り(進捗率99.2%)。
4. 2027年1月期 通期業績予想と下期の重点施策
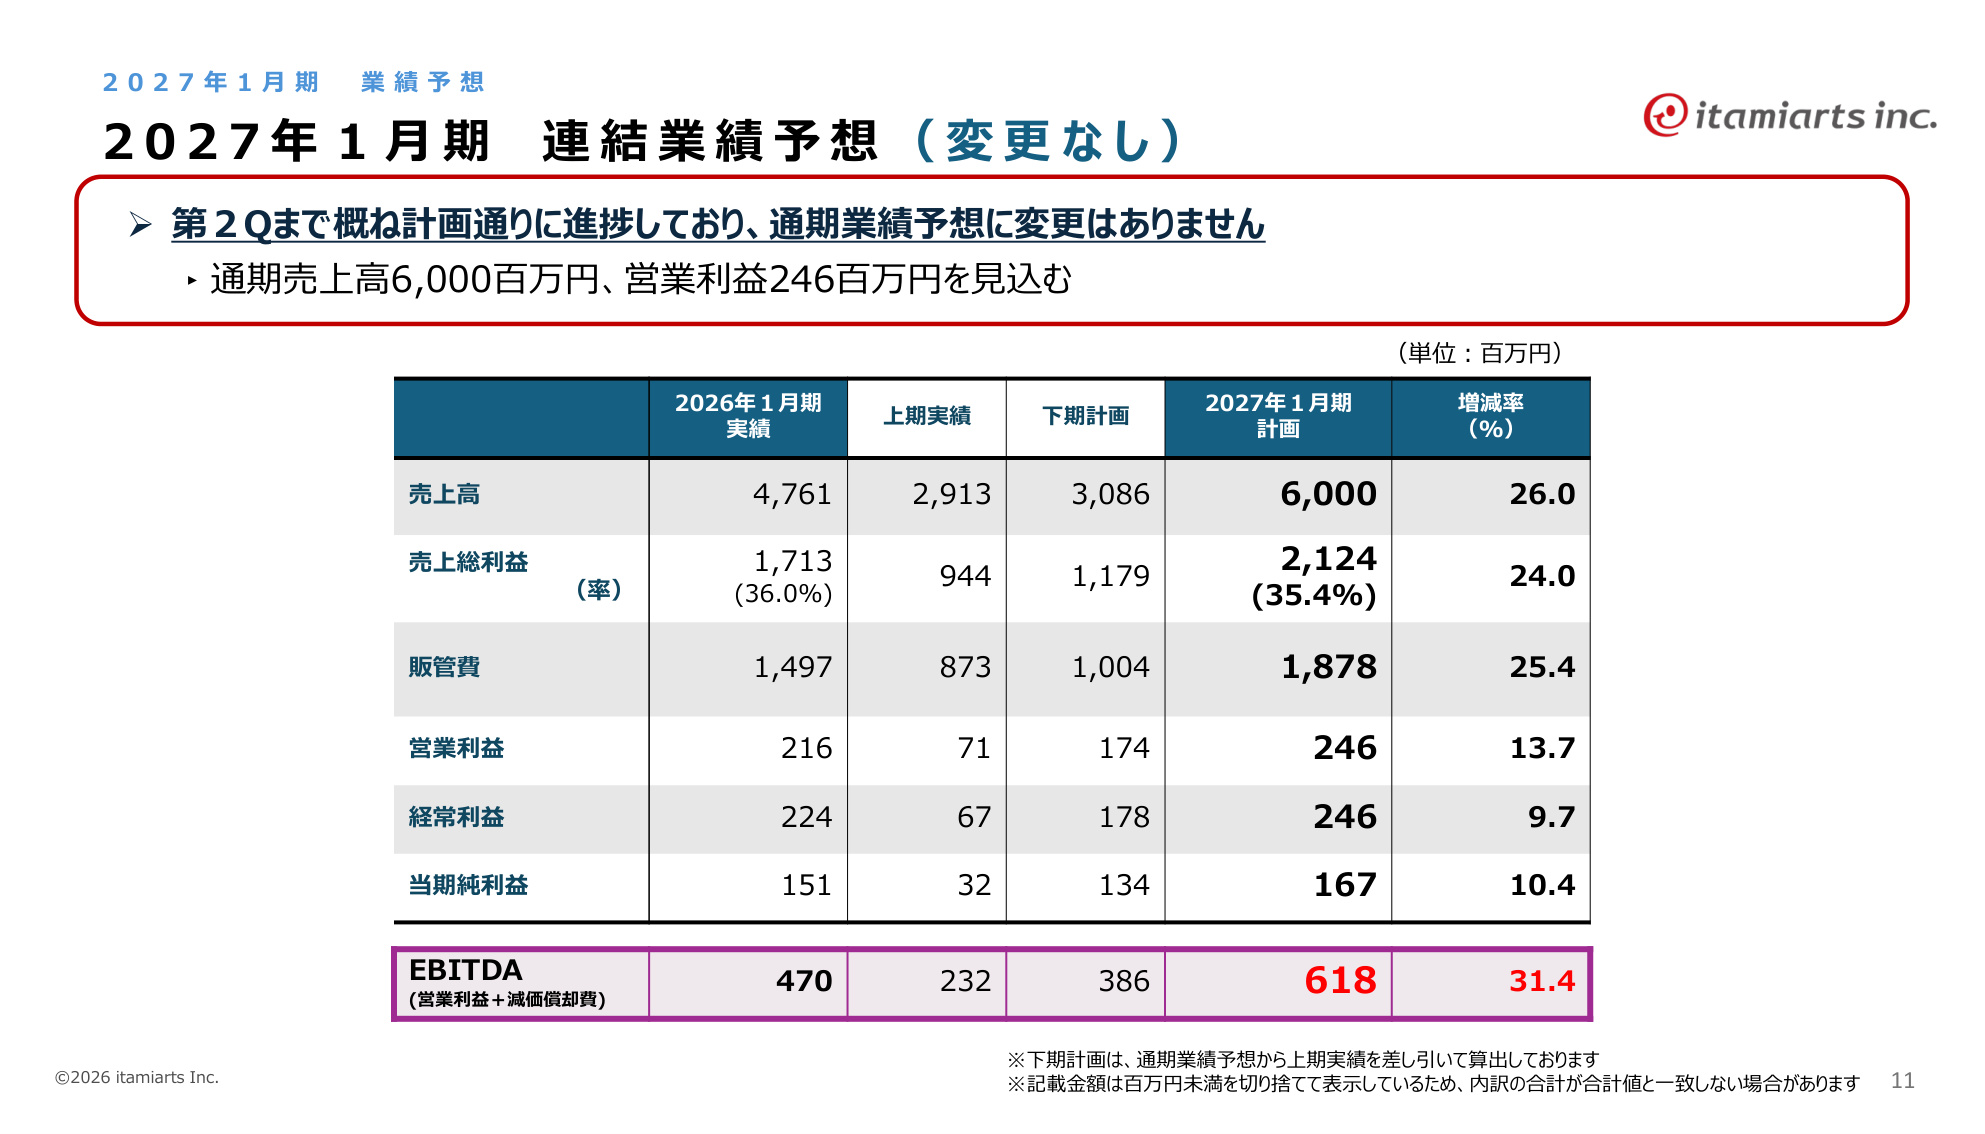
通期の連結業績予想は期初計画から変更なく据え置かれています。
通期計画の数値目標
- 売上高 : 6,000百万円 (前期比 +26.0%)
- 売上総利益 : 2,124百万円 (前期比 +24.0%)
- 営業利益 : 246百万円 (前期比 +13.7%)
- 経常利益 : 246百万円 (前期比 +9.7%)
- 当期純利益 : 167百万円 (前期比 +10.4%)
- EBITDA : 618百万円 (前期比 +31.4%)
上期実績(売上高2,913百万円、営業利益71百万円)に対し、下期は売上高3,086百万円、営業利益174百万円の達成を計画しています。特に第3四半期(9〜10月)は秋の展示会商戦や秋冬販促需要が活発化する繁忙期にあたるため、収益の偏重を見込んでいます。
下期の重点課題:東京ネオプリントの収益改善
下期の最重要課題として 東京ネオプリント(TNP社)の収益性改善 が掲げられています。上期に課題となった原材料高への対応として、以下の施策を推進します。
- 営業体制の強化 (クロスセル・アップセルの推進)
- グループ共同調達による材料仕入単価の低減
- 縫製等の内製化・スマートファクトリー技術の横展開による製造効率化
5. グループシナジーと中長期の成長基盤
イタミアートと東京ネオプリントの経営統合は、セールスプロモーション・サイン領域において極めて相補的な関係を構築しています。
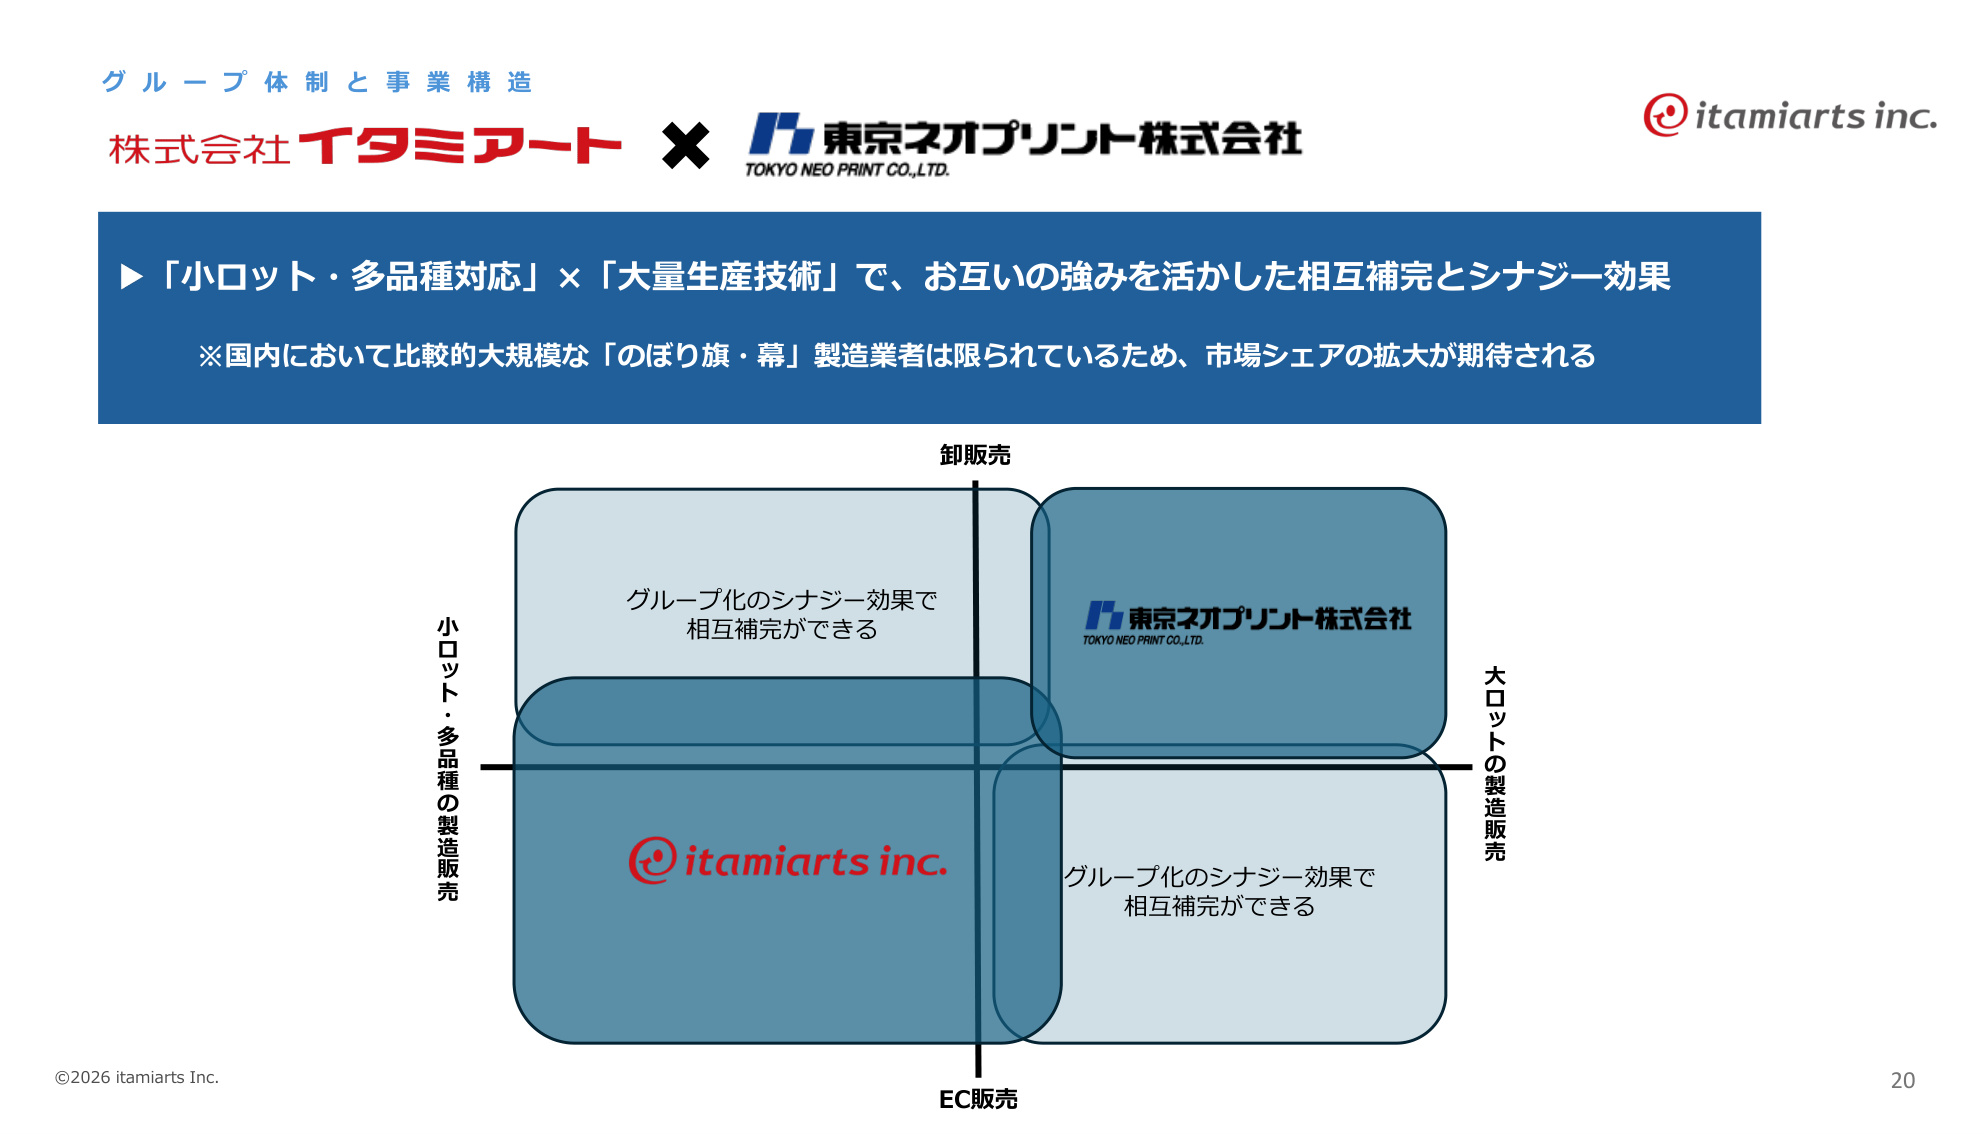
「小ロット・多品種(EC)」×「大ロット・量産技術(営業)」
- イタミアートの強み : 自社開発のEC基幹システム「DREAM-PACK」、SEO力、小ロット・多品種・短納期のデジタル印刷。
- 東京ネオプリントの強み : 首都圏の訪問営業体制、大手広告代理店等の顧客基盤、シルクスクリーン印刷による大ロット低コスト量産。
両社が統合されたことで、 「小ロットから大ロットまで」「EC直販から対面営業まで」 あらゆる顧客ニーズをグループ内でワンストップ対応可能となりました。国内で一定規模を持つ「のぼり旗・幕」の製造業者は限られており、圧倒的な市場シェア獲得が目指されています。
6. スマートファクトリー化と生産性向上の取り組み
今後の収益性向上のコアとなるのが 「フィジカルAIを活用したスマートファクトリー化」 です。
- オリジナル印刷機の自社開発・導入 : のぼり旗・幕に最適化した印刷機を製造管理システム「i-backyard」と直接連動させ、印刷ロス削減と省人化を実現。
- カット・縫製工程のロボット化 : 手作業中心だった後工程の自動化を推進し、非稼働時間を削減。
- 出荷作業の内製化 : 従来アウトソーシングしていた梱包出荷作業の約50%を内製化し、ピッキング・梱包コストを低減。
これらの一連の施策により、「人に依存しない工場」を確立し、固定費の上昇を抑えつつ売上拡大に対応できる体制を構築しています。
7. 財務状態とキャッシュ・フローの概況
- 総資産 : 5,804百万円(前期末比 +743百万円)
- 有形固定資産の取得(新型プリンタ導入、駐車場用土地取得等)により 固定資産が3,999百万円 へ増加。
- 自己資本比率 : 23.0% (設備投資に伴う借入金調達により前期末26.2%から微減)
- キャッシュ・フロー :
- 営業CF : △12百万円(原材料の先行買い込みや売上債権増加による)
- 投資CF : △534百万円(積極的な設備投資・土地取得)
- 財務CF : +514百万円(固定資産取得のための資金調達)
成長投資を積極的に実行するフェーズにあり、調達資金を設備および自動化システムへ効率的に投下している状況が示されています。
個別の投資に関する推奨やアドバイスを提供することを意図しておりません。ここで述べられている意見や見解は、あくまでも各記事の個人的見解です。