

ニッソウ 2026年7月期 決算ディープダイブ:増収基調もM&A費用とのれん減損が利益を圧迫、主力リフォームの大型案件シフトとグループ再編で次期反転を期す

StockClub
公開日時: 2026/09/14 09:51
Sentiment Analysis
1. 2026年7月期 決算総括:増収を確保するも先行投資とのれん減損が重なり営業損失を計上
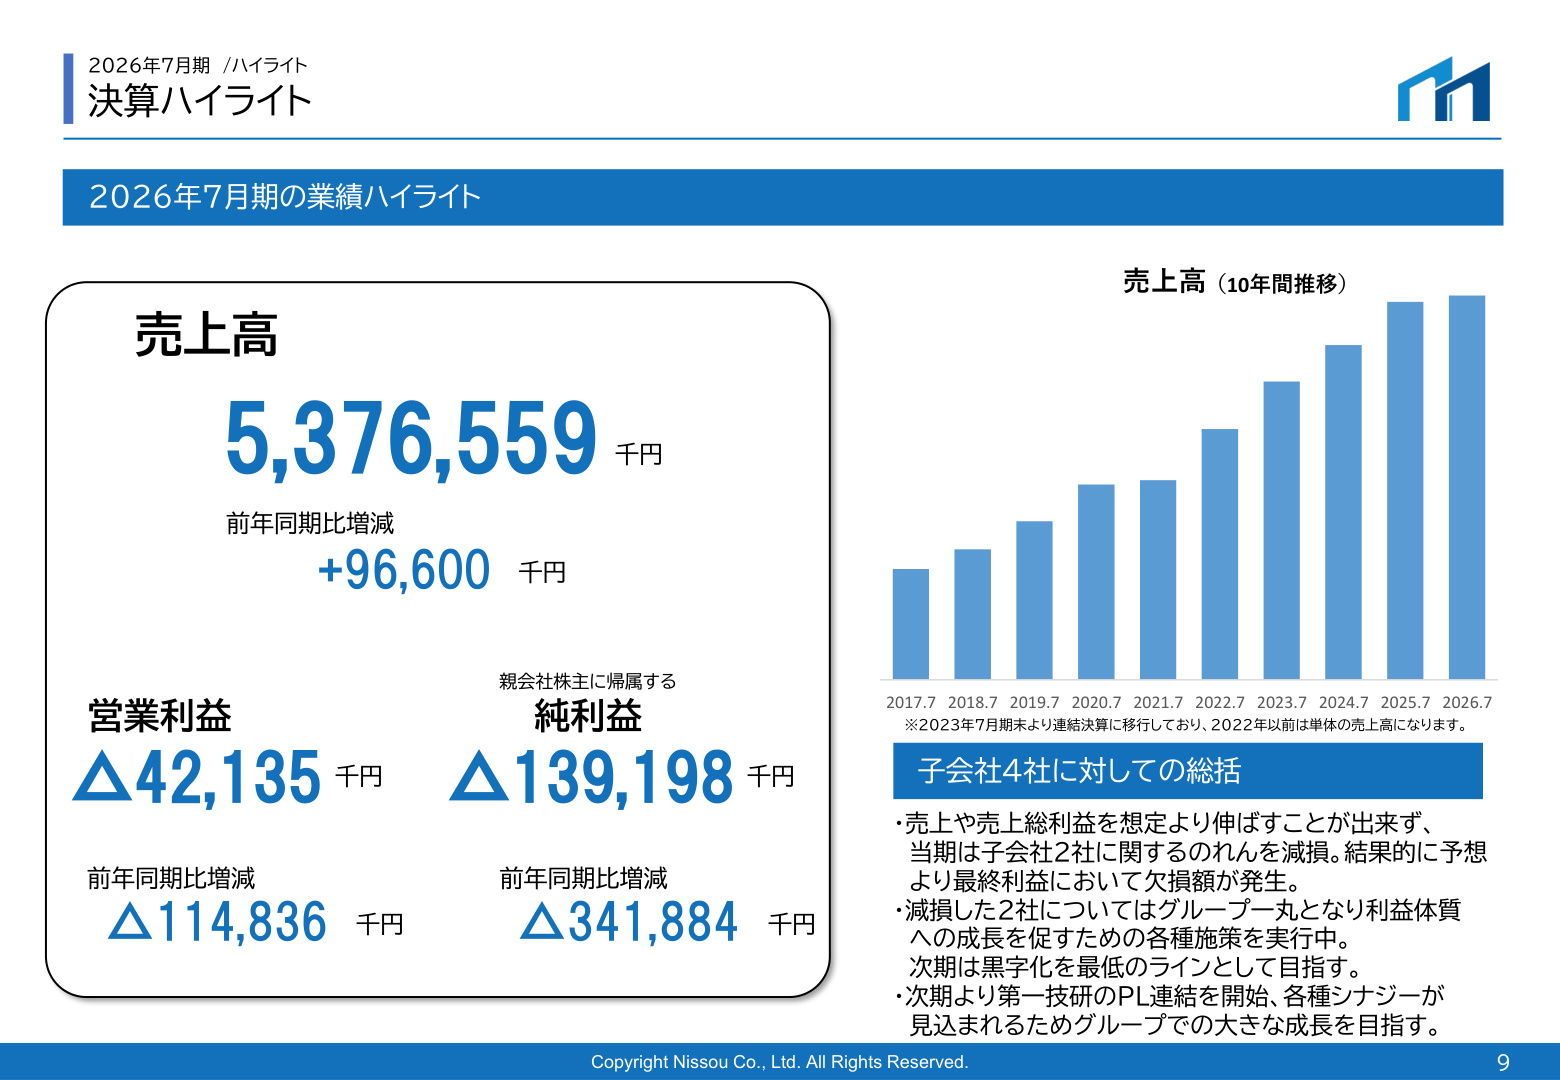
株式会社ニッソウの2026年7月期通期連結業績は、売上高が前期比 +1.8%増の53億7,655万円 と増収を維持した一方で、営業損益は △4,213万円の営業損失 (前期は7,270万円の営業利益)、親会社株主に帰属する当期純損益は △1億3,919万円の最終損失 (前期は2億268万円の純利益)となりました。
決算ハイライトのポイントと背景
上記のハイライトスライドが示すように、売上高は過去10年間にわたり右肩上がりの成長トレンドを維持しており、今期も過去最高水準を更新しています。しかし、利益面においては大幅な悪化を余儀なくされました。この減益および赤字着地の背景には、主に以下の3つの要因が存在します。
- 先行投資に伴う販管費の増加 :従業員数の増員に伴う人件費の増加(7億7,000万円、前期比拡大)や、受注拡大を狙ったテレビCM・広告宣伝費の積極投下(7,821万円)。
- M&A関連の一時費用の発生 :2026年5月に子会社化した 株式会社第一技研の株式取得費用(3,218万円) が第4四半期に販管費として計上されたこと。同社の損益は次期(2027年7月期)からの連結開始となるため、当期は費用先行となりました。
- 子会社2社におけるのれんの減損処理 :買収した連結子会社のうち2社において売上・利益計画が想定を下回ったことから、保守的な会計判断として のれん減損 を特別損失等に計上し、最終赤字を拡大させました。
2. セグメント別業績分析:リフォームが売上を牽引、流通・建設は採算性重視と受注苦戦
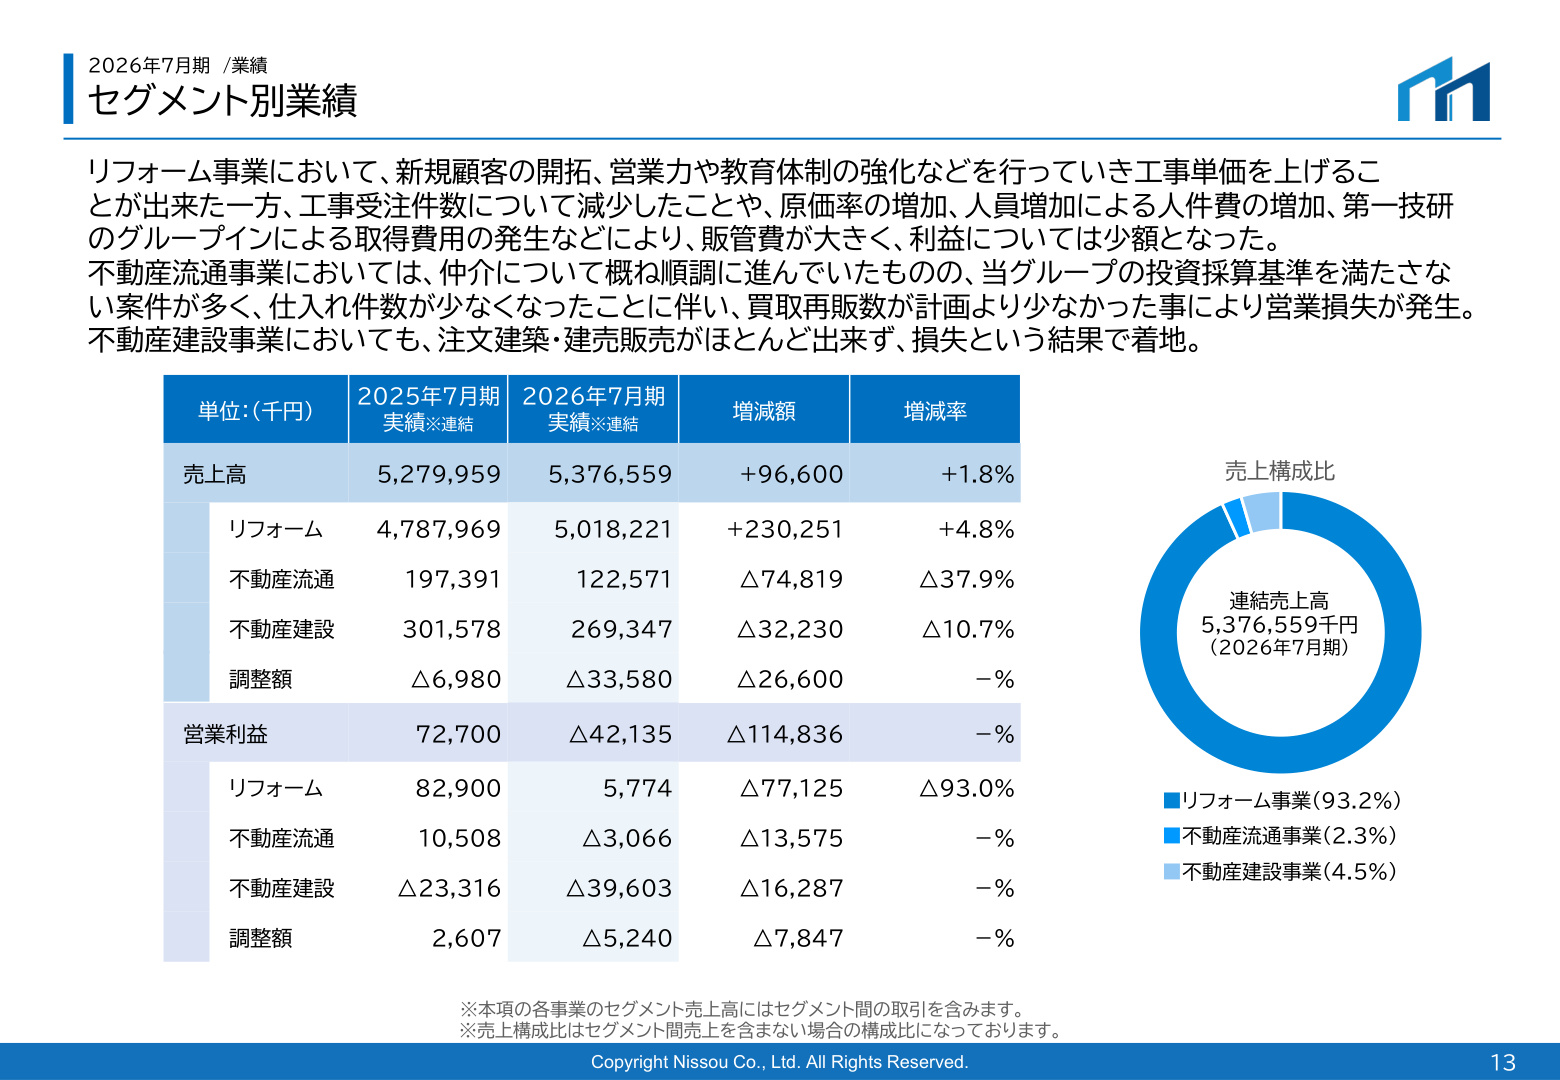
ニッソウグループの事業ポートフォリオは、主力のリフォーム事業を中心に、不動産流通事業、不動産建設事業の3つのセグメントで構成されています。売上高の9割以上を占めるリフォーム事業が増収を支える一方、各事業で利益面の課題が浮き彫りとなりました。
セグメント別の詳細状況
-
リフォーム事業(売上構成比 93.2%)
- 売上高:50億1,822万円(前期比 +4.8%)
- セグメント利益:577万円(前期比 △93.0%)
- 新規顧客の開拓やリノベーション等の高単価工事の受注が増加したことで売上高は伸長しました。しかし、原価率の上昇や人員増に伴う固定費増、さらに第一技研買収関連費用が重なり、セグメント利益は大幅な縮小となりました。
-
不動産流通事業(売上構成比 2.3%)
- 売上高:1億2,257万円(前期比 △37.9%)
- セグメント損失:△306万円(前期は1,050万円の黒字)
- 仲介業務は成約件数17件(前期比+21.4%)、売上高2,595万円(前期比+54.2%)と順調に拡大しました。しかし、同社グループの 投資採算基準を満たす仕入れ案件が厳選された結果、買取再販の仕入れ・販売件数が計画を下回り(4件、売上高9,661万円・前期比△46.5%) 、全体として減収・営業損失となりました。
-
不動産建設事業(売上構成比 4.5%)
- 売上高:2億6,934万円(前期比 △10.7%)
- セグメント損失:△3,960万円(前期は△2,331万円の損失)
- 注文住宅および分譲建売住宅の販売において、市場環境や競争激化の影響を受け受注が計画通りに進まず、損失幅が拡大しました。これにより子会社平成ハウジング等に関わるのれん減損を余儀なくされています。
3. 主要KPIの推移と構造変化:単価向上と顧客基盤の拡大
当期の業績動向をより深く理解するためには、各事業の重要経営指標(KPI)の推移を検証する必要があります。
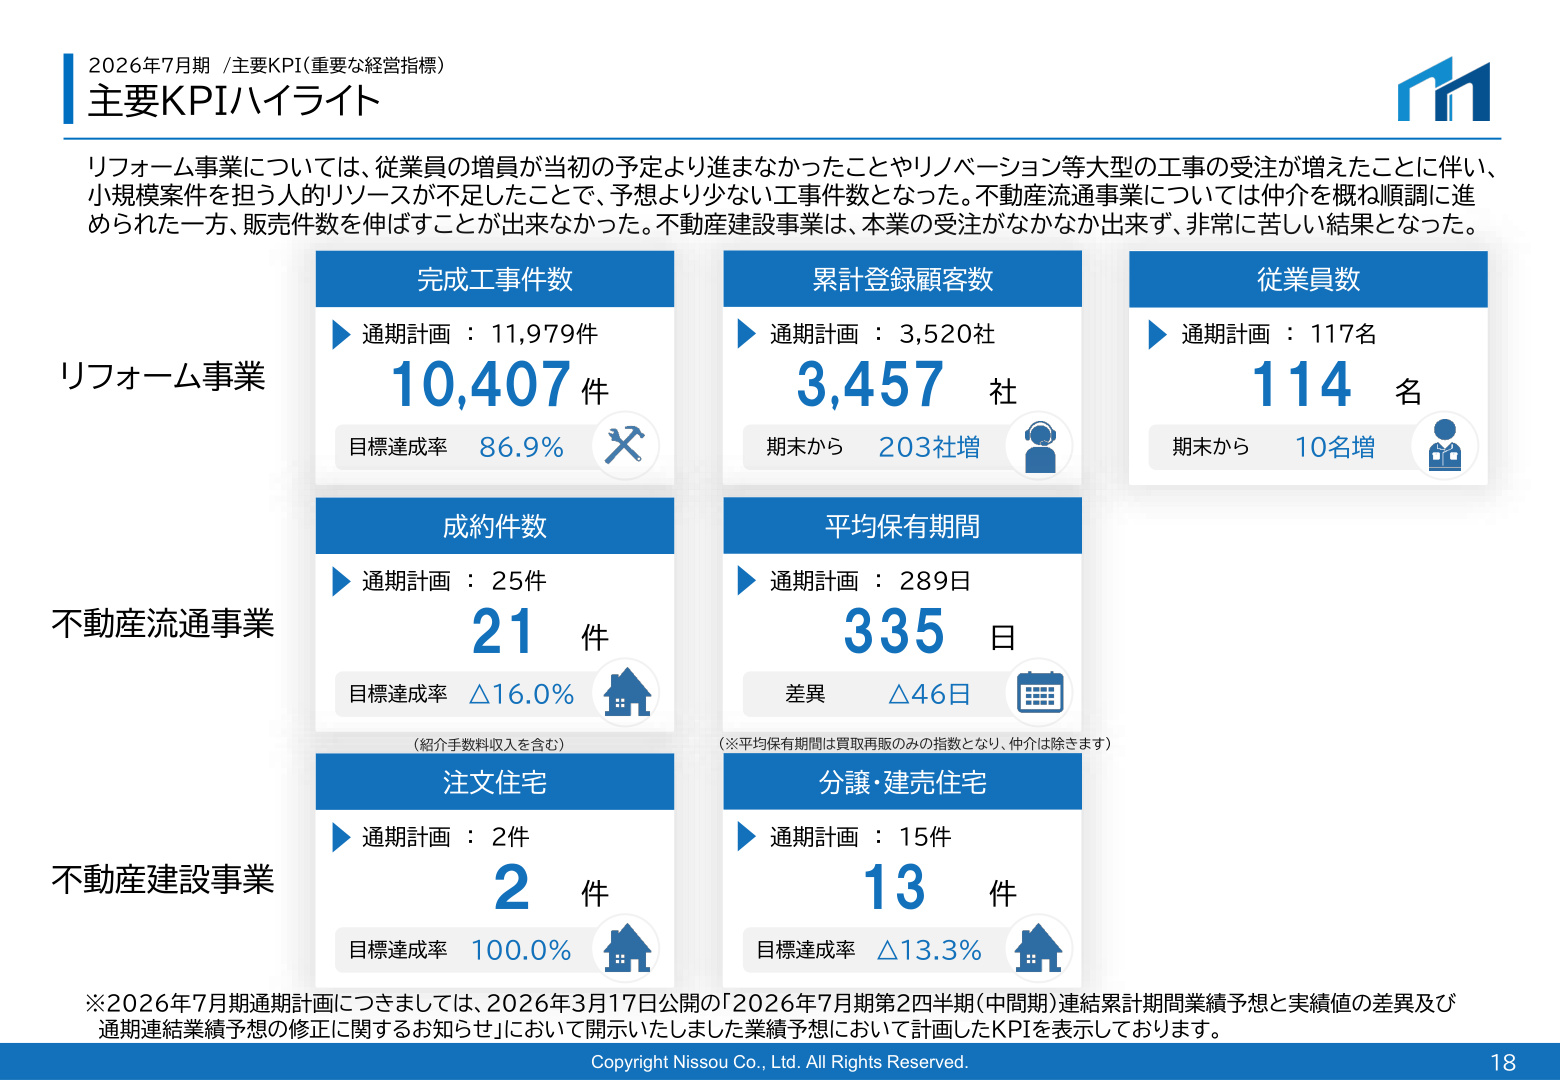
リフォーム事業のKPI動向:件数減少と単価上昇のトレードオフ
- 完成工事件数 :通期計画11,979件に対して 実績10,407件(達成率 86.9%) となりました。四半期推移を見ると、第4四半期は2,412件(前年同期比△13.7%)と軟調でした。これは、リノベーションなど 大型工事案件の受注増加に対応するため人的リソースが集中し、小規模な原状回復工事の対応件数が抑制されたこと が要因です。
- 工事構成比の変化 :従来の主力であった「原状回復工事」の売上比率が40.0%となった一方、 「リノベーション工事」が40.9%へと上昇し、リノベーションが最大の売上構成 を占める構造へとシフトしました。全工事種別で平均受注単価の上昇が確認されています。
- 累計登録顧客数 :前期末から203社増加し、 3,457社 へ拡大しました。テレビCM等の広告展開により着実に顧客基盤は拡大しています。
- 人員体制 :グループ従業員数は期末時点で 114名(前期末比+10名) へ増加しました。リフォーム事業に全体の90.3%の人員が配置されています。
不動産流通・建設事業のKPI動向
- 不動産流通 :成約件数は合計21件(計画25件)、平均保有期間は 335日(計画289日より長期化) となりました。採算重視による仕入れ厳選と販売期間の長期化が影響しています。
- 不動産建設 :注文住宅は計画通り2件を達成したものの、分譲・建売住宅は13件(計画15件)にとどまりました。今後に向けて、新ブランド「 990万円の家 」を展開し、低価格帯ニーズの反響獲得を進めています。
4. 財務基盤・コスト構造とキャッシュフローの状況
- 資産・資本の健全性 :2026年7月末時点の総資産は33億7,118万円(前期末比△8,613万円)、純資産は15億7,475万円(前期末比△1億2,898万円)となりました。 自己資本比率は46.7% (前期末49.3%)を維持しており、財務の健全性は保たれています。
- キャッシュフローの推移 :営業キャッシュフローは △2億9,682万円 のマイナス支出となりました。これは税引前損失や法人税等の支払いが重なったことによるものです。投資キャッシュフローもM&A等により△2億4,401万円の支出となり、期末現金及び現金同等物残高は 14億3,663万円 となりました。
- コスト構造の特徴 :売上原価率は75.7%(前期75.1%)、販管費率は25.1%(前期23.5%)となりました。販管費の内訳では人件費(7.7億円)とその他費用(4.79億円)が大部分を占め、将来の組織拡大に向けた先行投資段階にあることが示されています。
5. 中長期成長に向けた戦略と次期の見通し
ニッソウは今期の減損処理によって過去の買収に伴う会計上のリスクを早期に清算し、次期以降の反転攻勢に向けた土台を整えています。
- 第一技研のグループインによるシナジー本格化 :2026年5月に買収した第一技研は、首都圏を中心にマンション・ビルの大規模修繕工事を手掛けています。次期より同社のPL連結が開始されることで、成長市場である 「マンション長寿命化・再生市場」への本格参入 が実現し、グループ全体の売上・利益拡大への貢献が見込まれます。
- 既存子会社の収益体質改善 :のれん減損を実施した子会社2社については、グループ一体でのコスト見直しと営業連携を強化し、次期の黒字化を最低ラインとして掲げています。
- 海外不動産事業の足がかり :マレーシアの上場企業である OSKグループとのMOU締結 を通じ、メルボルンの新築コンドミニアム販売や、クアラルンプールにおける70階建て複合開発プロジェクトへの関与など、グローバルな収益機会の開拓を進めています。
- 内部統制と組織力強化 :将来的なプライム市場上場を見据えたコンプライアンス・内部統制の整備を進めるとともに、ベテラン社員の技術継承と次世代リーダー育成プログラムを推進しています。
当期は積極的な先行投資と減損処理により一時的な業績調整局面となりましたが、主力リフォーム事業の単価向上、第一技研の連結寄与、そして海外戦略の進展により、次期以降の収益回復と再成長の行方が注目されます。
個別の投資に関する推奨やアドバイスを提供することを意図しておりません。ここで述べられている意見や見解は、あくまでも各記事の個人的見解です。