

デリバリーコンサルティング 2026年7月期決算深掘り:内製化と稼働率改善で営業利益2.9倍、アセット型モデルへの構造転換とアライアンス戦略を推進

StockClub
Published: Sep 15, 2026, 09:54 AM
Sentiment Analysis
1. 2026年7月期 決算サマリーと業績ハイライト
株式会社デリバリーコンサルティングの2026年7月期通期業績は、 売上高28億4,100万円(前期比3.7%増) 、営業利益1億4,700万円(前期比184.0%増) 、経常利益1億5,500万円(前期比157.9%増) 、親会社株主に帰属する当期純利益1億1,800万円(前期比238.0%増) となりました。
売上高は 11期連続増収 を達成し、利益面では前年同期比で 約2.9倍の大幅増益 を記録しました。営業利益率は前期の1.9%から 5.2%(3.3pt改善) へと急回復し、 ROEも10.1%(6.9pt上昇) と2桁台に乗せています。
期初予想(売上高30億9,800万円、営業利益1億7,200万円)に対しては、売上高が8.3%未達、営業利益が14.8%未達となったものの、上期における高い稼働率の維持と外注費の抑制が寄与し、大幅な利益拡大を実現した着地となりました。
2. 収益性急回復のメカニズム:営業利益増減要因分析
大幅な増益を達成した要因について、損益構造の内訳から詳細に見ていきます。
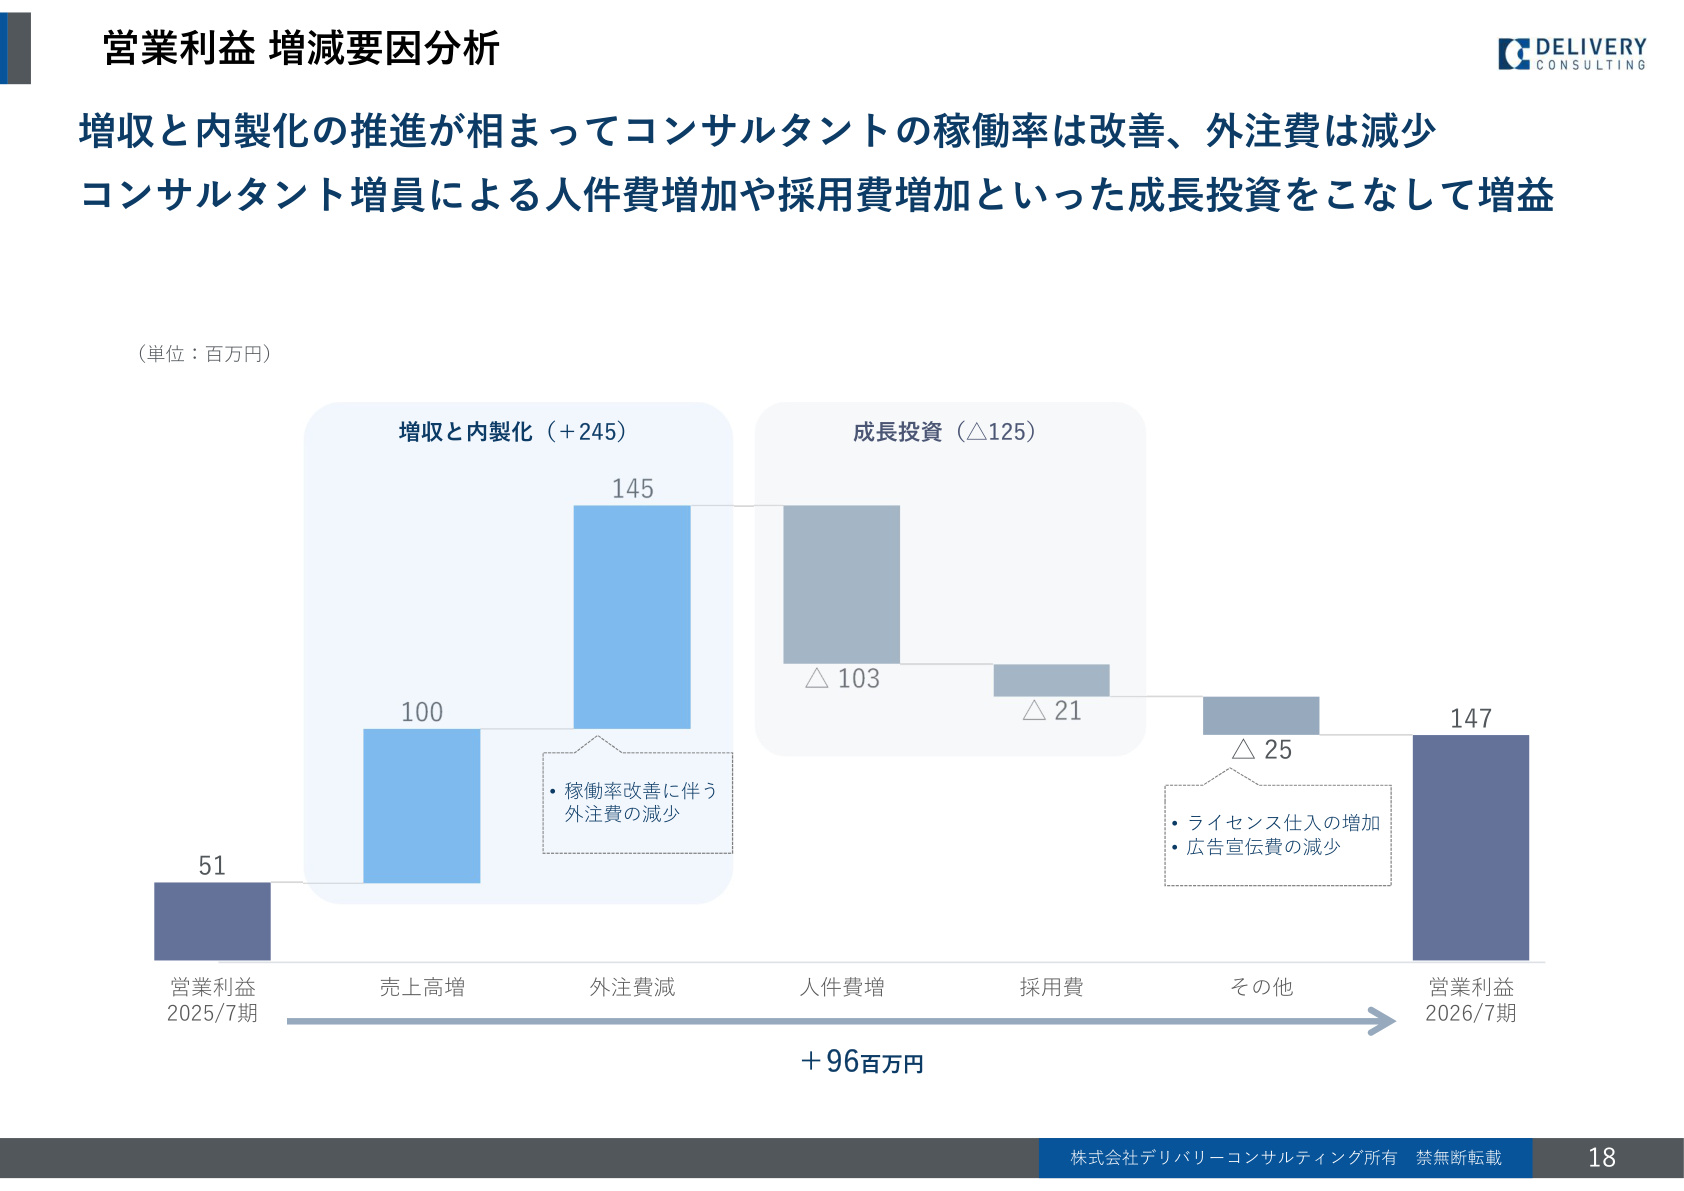
■ スライド解説:外注費圧縮と内製化による利益創出力の向上
上記のウォーターフォールチャート(営業利益増減要因分析)は、同社がどのような構造変化によって営業利益を5,100万円から1億4,700万円へと 9,600万円増加 させたのかを明確に示しています。
- 増収と内製化によるプラス要因(+2億4,500万円) :
- 売上高の増加(+1億円) に加え、コンサルタントの 稼働率改善と内製化推進により外注費が1億4,500万円減少 しました。これが今回の利益改善の最大のドライバーです。
- 成長に向けた先行投資(▲1億2,500万円) :
- コンサルタント増員に伴う 人件費増(▲1億300万円) 、新卒・中途採用に伴う 採用費増(▲2,100万円) をしっかりとこなしながらも、内製化による利益率改善効果が上回りました。
コンサルタント数は期末時点で 172名(前期比24名増) と順調に拡大しており、組織体制の強化と収益性の両立が進んでいることが確認できます。
3. 5つのソリューションと独自の競争力(ポジショニング)
同社は、単なるツールの導入や個別開発にとどまらず、 「システム全体最適」 と**「企業の新たな事業能力獲得(What志向DX)」** を両立するポジションを確立しています。
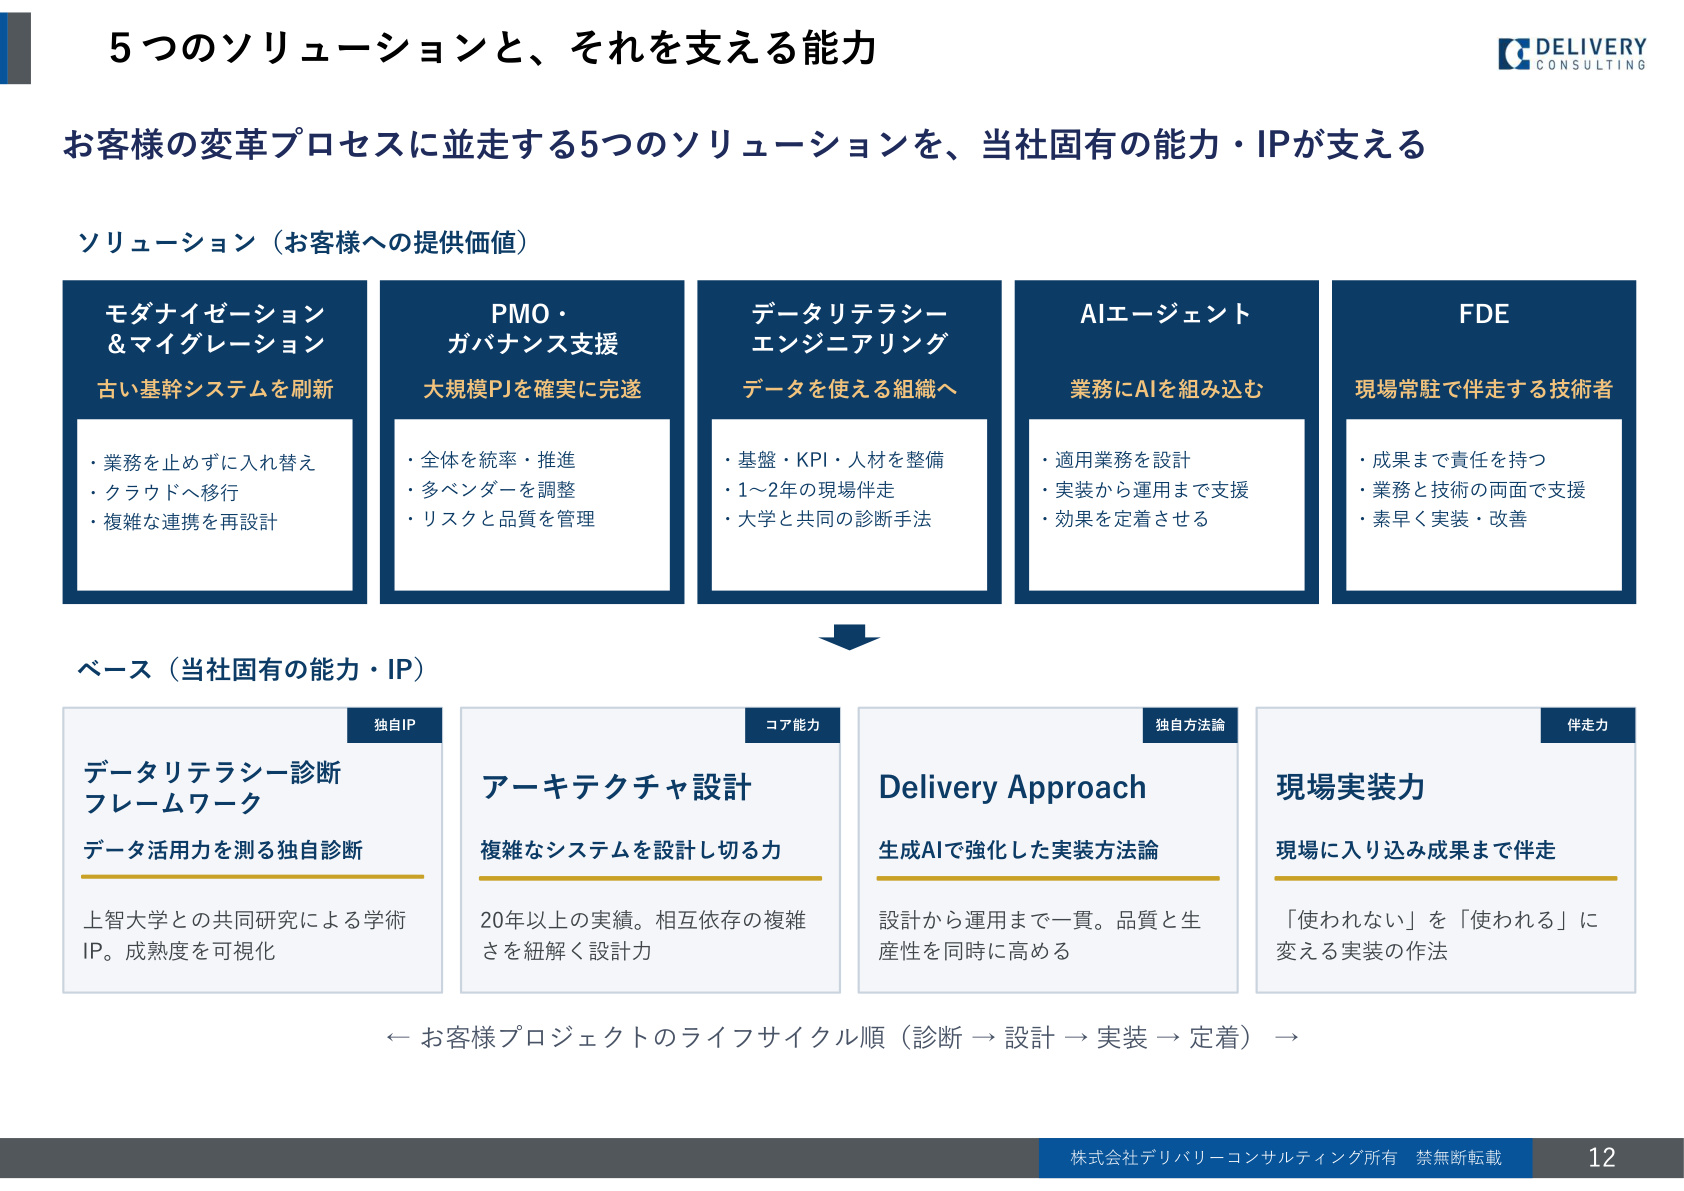
■ スライド解説:上流診断から現場定着・運用までを一気通貫で支援する体系
このスライドは、デリバリーコンサルティングが展開する 5つのソリューション と、それを下支えする 4つのコア能力・独自IP の構造を示した事業価値の全体マップです。
【提供する5つのソリューション】
- モダナイゼーション&マイグレーション : 業務を止めずにレガシー基幹システムを刷新・クラウド移行
- PMO・ガバナンス支援 : 多ベンダーが絡む大規模プロジェクトの確実な完遂と品質統制
- データリテラシーエンジニアリング : 基盤・KPI・人材を整備し、データを使える組織へ変革
- AIエージェント : 業務プロセスに生成AIを組み込み、定着まで支援
- FDE(Forward Deployed Engineer) : 現場常駐で業務と技術の両面から成果創出を伴走
【支えるベース・独自アセット】
- データリテラシー診断フレームワーク : 上智大学との共同研究による独自IP
- アーキテクチャ設計力 : 20年以上の実績に基づく複雑なシステムの紐解き設計
- Delivery Approach : 設計から運用まで一貫し、品質と生産性を高める生成AI強化型手法
- 現場実装力 : 「使われないシステム」を「使われるシステム」に変える現場伴走ノウハウ
これらにより、同社は 累計254社(うち上場企業53社) に及ぶ強固な顧客基盤を築いています。
4. 戦略的アライアンスと市場機会の捕捉
同社は中長期成長を加速させるため、大手プレイヤーとの 戦略的アライアンス を積極的に展開しています。
① 日鉄ソリューションズ(NSSOL)との資本業務提携
2025年9月に締結された資本業務提携(NSSOLが第3位株主へ)により、データ利活用領域における 共同提案体制 を構築。データ基盤・BI領域や次世代AI(AIエージェント)領域で両社の強みを補完し合い、NSSOLが持つ 大手顧客基盤へのアクセス を進めています。
② アクセンチュアとの販売代理店パートナーシップ
2025年6月に国内正規販売代理店契約を締結。アクセンチュアの特定ソリューションを提案・導入・運用まで一貫して担い、自社の強みと親和性の高い領域に絞り込んで案件化を推進しています。
③ SAP移行(2027年問題)× AI・データ領域への注力
国内で約2,000社(約4割)が未完了とされる SAP ERP 6.0の保守終了(2027年末) に向け、移行コンサルティングの供給不足が予測されています。同社は移行前の診断から移行後のAI・データ活用・定着まで、供給が逼迫する領域にフォーカスしています。さらに、 Microsoftのソリューションパートナー認定「Data & AI (Azure)」 を取得し、クラウド・AI案件の獲得力を強化しています。
5. 成長戦略の核心:ビジネスモデルの進化
同社が直面してきた課題は、2024年7月期以降の売上成長率の鈍化(年率2.5%)や、案件ごとの積み上げによる利益率のボラティリティでした。この課題を抜本的に解決するための経営方針が示されています。
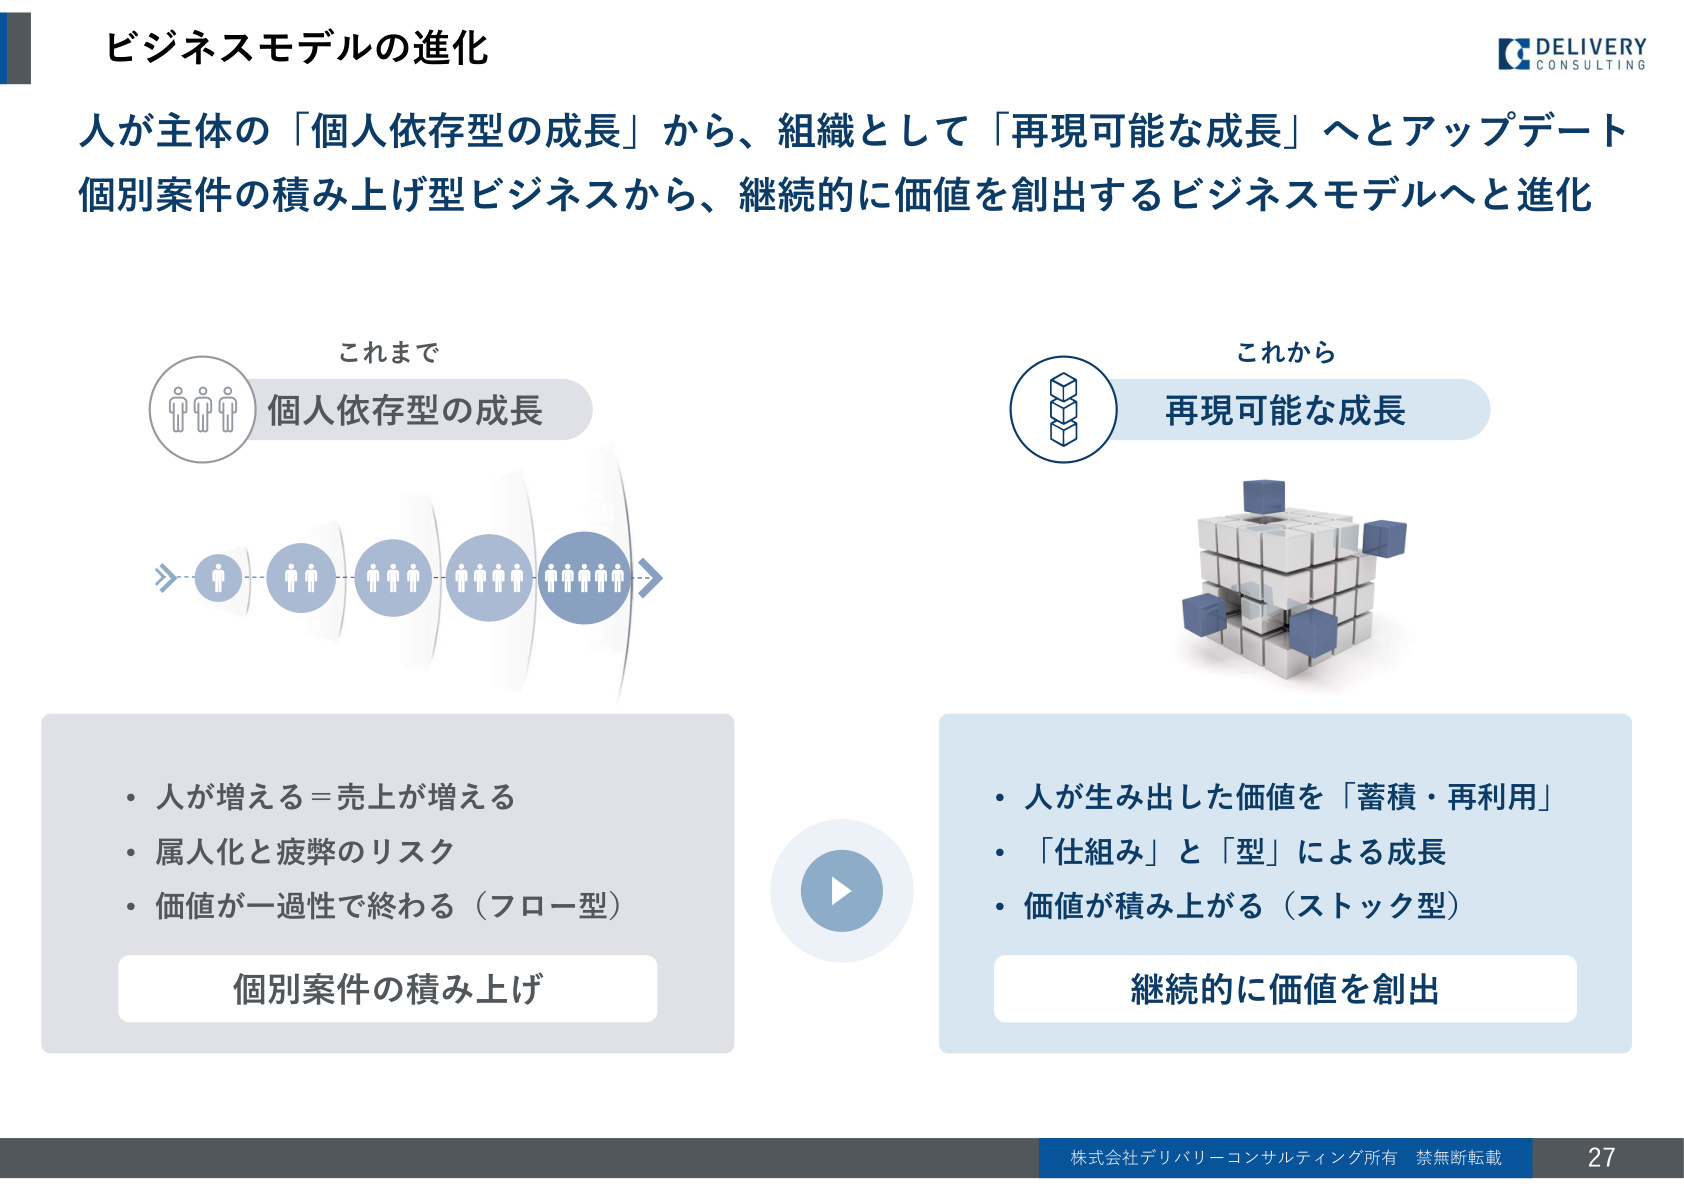
■ スライド解説:「個人依存型」から「再現可能な成長(アセット型)」への大転換
このスライドは、デリバリーコンサルティングが目指す ビジネスモデルの根本的なトランスフォーメーション を描いています。
- これまでのモデル(個人依存型 / フロー型) :
- 「人員増=売上増」に依存し、属人化やコンサルタントの疲弊リスクが存在。個別案件ごとの積み上げで価値が一過性になりやすい構造でした。
- これからのモデル(再現可能な成長 / ストック型) :
- 人が生み出した価値・ノウハウを 「仕組み」と「型」にアセット化・再利用 。
- 「顧客基盤の拡大」→「案件対応を通じた価値の積み上げ」→「ノウハウのアセット化」→「安定品質と独自価値によるスケール」 という好循環サイクルを確立し、利益率の高い継続的な価値創出を目指しています。
6. 財務健全性とまとめ
財務基盤においても、 現金及び預金10億7,100万円 、自己資本比率73.9% 、有利子負債はわずか1,200万円と、 実質無借金の極めて強固なネットキャッシュ構造 を維持しています。
2026年7月期は、内製化推進による収益構造の改善と稼働率向上が実を結び、大幅な増益を達成した転換点となりました。今後は、日鉄ソリューションズやアクセンチュアとの提携シナジー、SAP 2027年問題への対応、そして 「個人依存型からアセット型ビジネスモデルへの脱皮」 を通じて、持続的な成長と収益性の向上が期待されます。
This content is not intended as investment advice or a recommendation. Any opinions expressed are solely the personal views of each article.