

SYSホールディングス 2026年7月期 決算深掘りレポート:連続増収増益を維持も構造改革へ、2027年7月期は大幅反発を見込む

StockClub
Published: Sep 15, 2026, 09:52 AM
Sentiment Analysis
はじめに
株式会社SYSホールディングス(証券コード: 3988) の2026年7月期決算は、旺盛なDX需要と積極的なM&A戦略を背景に、 13期連続増収・8期連続増益 という安定した成長軌道を維持しました。一方で、期初計画に対しては人員稼働の減少や不採算案件の発生等により未達となり、事業構造やプロジェクト管理の抜本的な見直しを進めています。本レポートでは、当期の業績詳細、直面した課題と具体的な対応策、ならびに大幅増益を掲げる次期業績予想と中期経営計画「SYSTarget2028」のロードマップを詳細に解説します。
1. 2026年7月期 決算ハイライト:増収増益の継続と下期の急回復
当期の連結業績は、売上高・各段階利益ともに前期を上回り、着実な規模拡大を示しました。
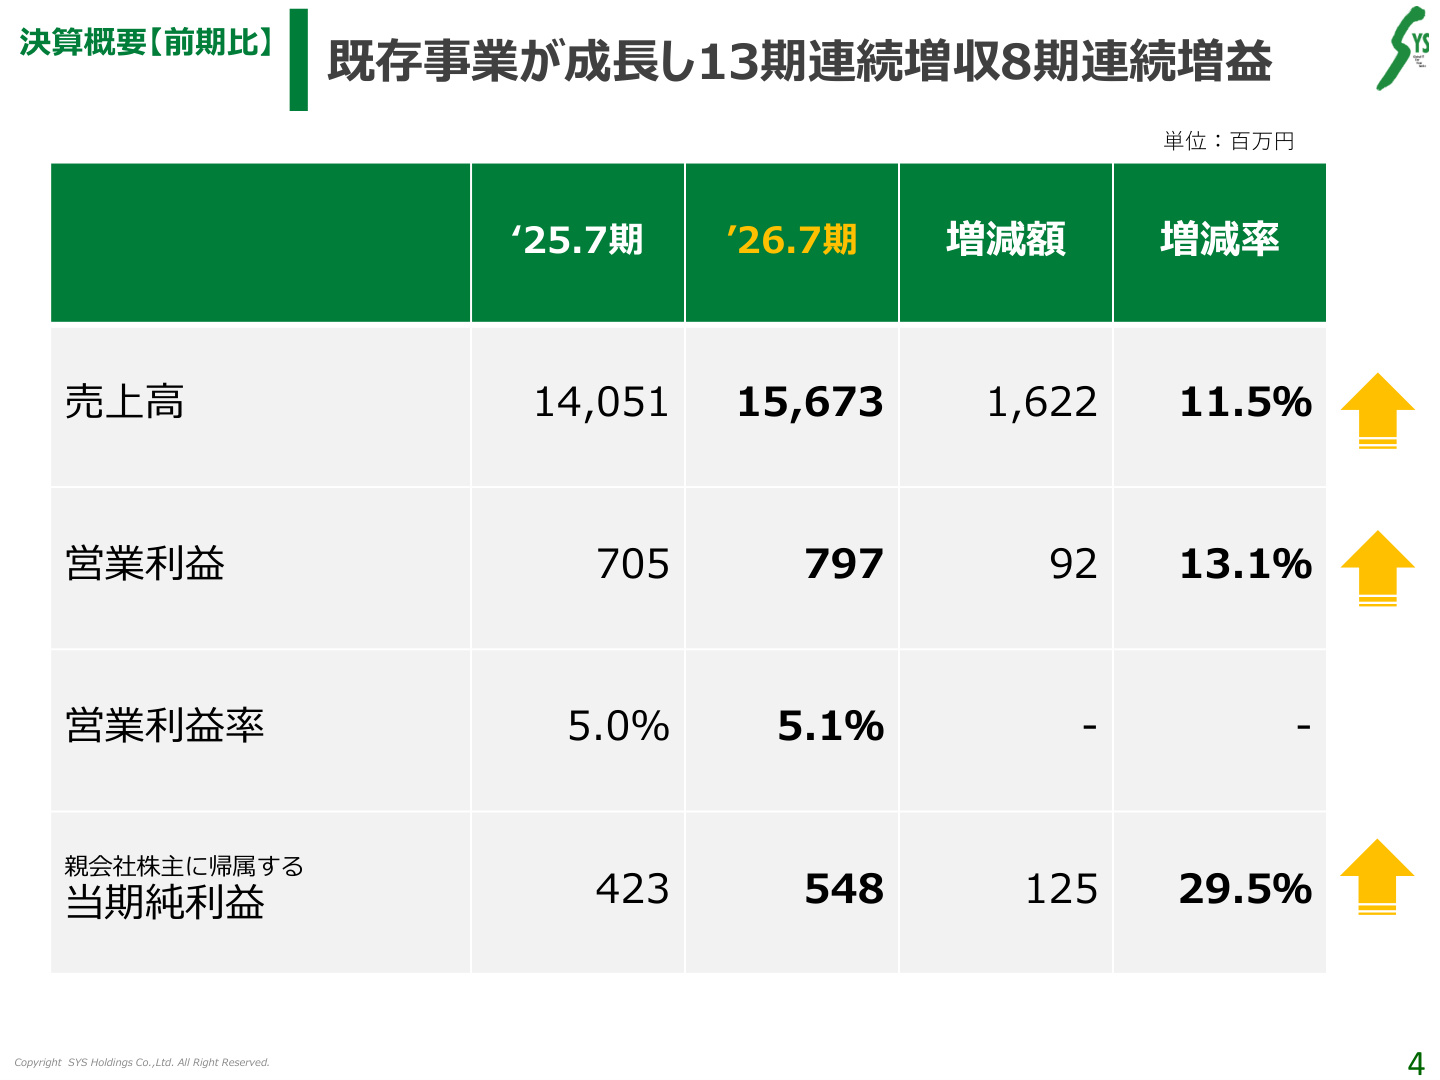
上記の通り、当期の連結業績は 売上高156億73百万円(前期比+11.5%) 、営業利益7億97百万円(前期比+13.1%) 、親会社株主に帰属する当期純利益5億48百万円(前期比+29.5%) となりました。
四半期推移を見ると、上期は採用遅れや案件損失の影響により営業利益が前年同期比▲10.0%と減益を余儀なくされましたが、下期には受注単価の改善や稼働率の引き上げが進み、 下期営業利益は前年同期比+37.1%の大幅増益 へと転換し、通期での増益を確保しました。
2. 業績要因分析と予算未達の背景
増収増益を達成した一方で、期初計画(売上高168億50百万円、営業利益10億44百万円)に対しては売上高▲7.0%、営業利益▲23.6%の未達となりました。資料から読み取れる主な要因は以下の通りです。
主なプラス要因
- 旺盛なDX需要と既存事業の成長 : 幅広い業種におけるIT投資継続やインボイス対応等の制度変更に伴うソフトウェア需要が堅調に推移しました。
- M&Aの貢献 : 2026年2月に株式を取得した株式会社サンライジングコーポレーションが約97百万円の売上貢献を行いました。
- 受注単価の向上 : 顧客との価格交渉や付加価値の高い開発案件へのシフトにより単価改善が進展しました。
営業利益の押し下げ要因
- 総稼働数の減少 : 採用計画未達および退職者増加により、過去10年間で初となる総稼働数の減少が発生しました。
- 赤字プロジェクトの発生 : 16件・約96百万円の不採算プロジェクトが発生し、収益を圧迫しました。
- 一部子会社の業績不振 : グループ事業会社7社が業績不振に陥り、前期比▲1億44百万円、予算比▲54百万円のマイナス影響を与えました。
- ビジネスパートナー(BP)調達未達 : 外部エンジニア調達の計画未達およびBP側の退職増加が稼働確保の制約となりました。
3. M&A戦略の進捗とグループポートフォリオの多角化
同社は強みである「PMI(買収後の統合プロセス)」を活かし、当期までに 累計26社のM&Aを実行 してきました。
上場時(2017年7月期)には中核企業であるエスカイシステムが売上高の 70% を占めていましたが、積極的なM&Aとグループ各社の自律成長により、2026年7月期にはその構成比が 45% まで分散されました。これにより、単一事業会社への依存度を低減させ、グループ全体でのリスク分散と営業・採用シナジーの創出が進んでいます。
4. ソリューション別および地域別の動向
ソリューション別では、主力領域が安定した拡大を続けています。
- 社会情報インフラ・ソリューション(構成比61.0%) : 売上高95億65百万円(前期比+11.6%増)。エネルギー、金融、官公庁自治体向け等の安定した需要を背景にグループ収益の柱となっています。
- グローバル製造業ソリューション(構成比37.3%) : 売上高58億44百万円(前期比+12.0%増)。車載ECU(電子制御ユニット)や搬送機関連顧客からの受注が増加しました。
- モバイル・ソリューション(構成比1.7%) : 売上高2億62百万円(前期比+2.6%増)。
地域別では、 関東圏が構成比46.4%(売上高72億66百万円) と最大のシェアを占め、中部圏(36.4%)、関西圏(15.4%)と続いています。今後も最大の市場規模を持つ関東圏での採用および営業活動を一段と強化する方針です。
5. 課題解決に向けた抜本的な構造改革
当期の予算未達を重く受け止め、同社は再発防止と収益基盤再構築のための具体的な施策を打ち出しています。
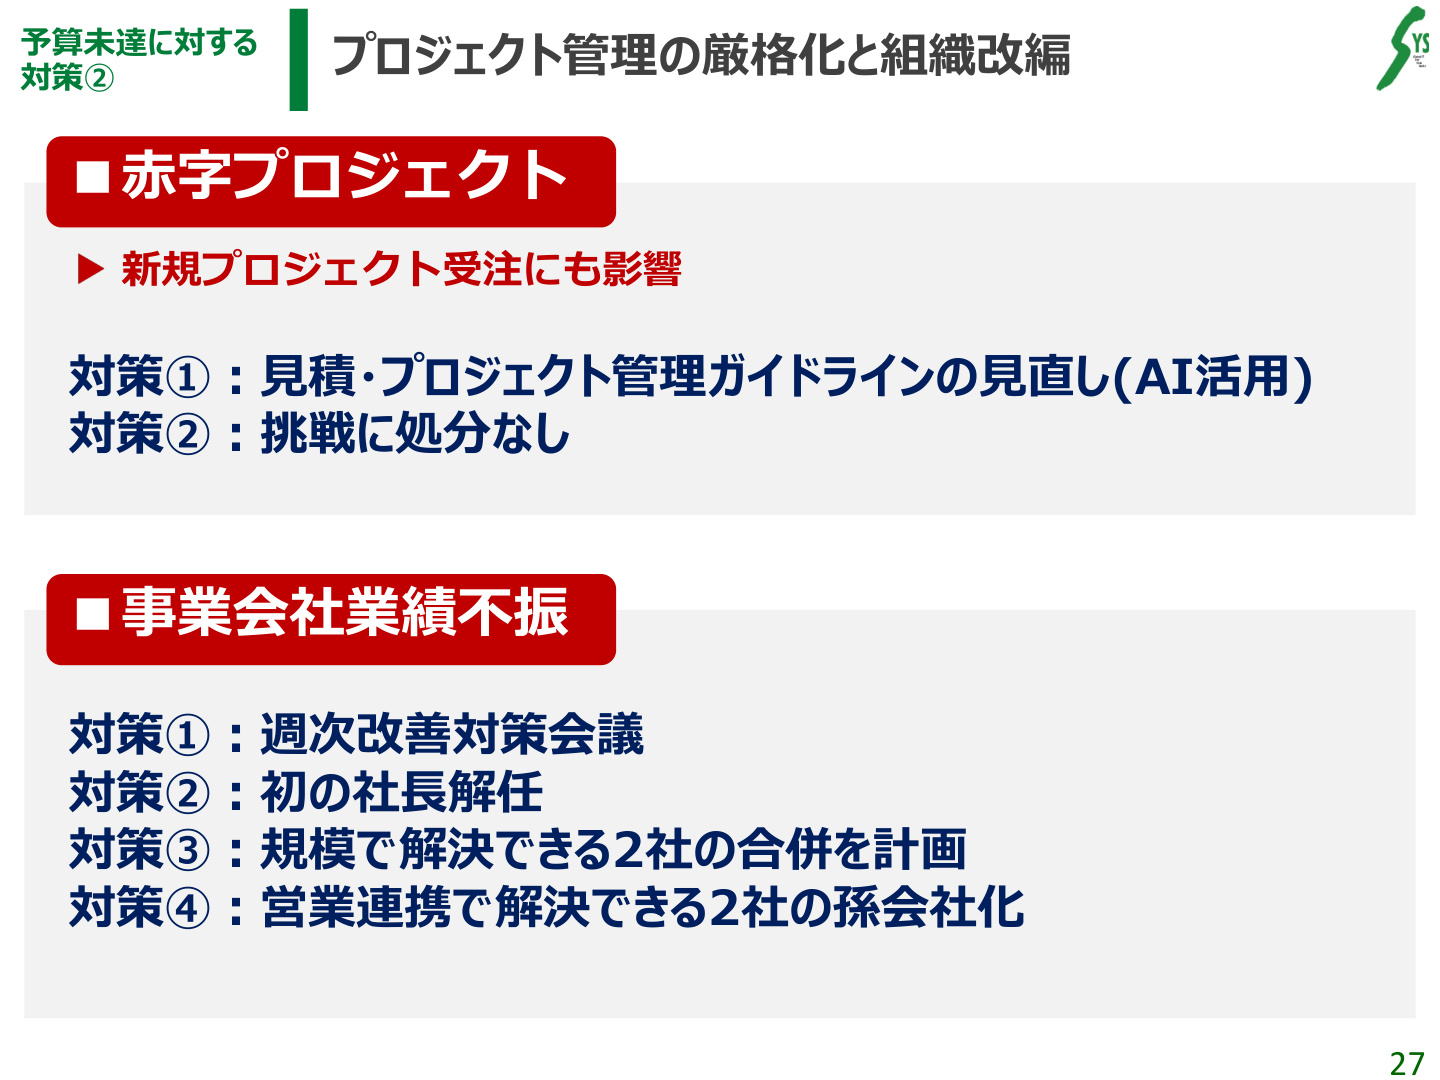
上図に示されている通り、特に「赤字プロジェクト」と「事業会社の不振」に対して迅速かつ厳格な施策が講じられています。
- プロジェクト管理の厳格化とAI活用 :
- 不採算案件の根絶に向け、見積およびプロジェクト管理ガイドラインを見直し、AIを活用した工数・リスク分析を導入。
- 挑戦による失敗を恐れさせない組織文化を維持しつつ、ガバナンス体制を強化。
- 事業会社マネジメントの刷新 :
- 週次改善対策会議によるモニタリングの徹底。
- 業績不振事業会社において 初の社長解任 を断行し、経営責任を明確化。
- スケールメリットを活かすため 2社の合併 を実施するとともに、営業連携強化を目的に 2社を孫会社化 するなど、グループ再編を推進。
- 採用基準の見直しとリファラル強化 :
- 単なる員数確保から、AI時代に対応できる即戦力・高付加価値人材の採用へシフトし、中途採用基準を引き上げ。
- ITカレッジや職業訓練校との連携、リファラル採用の強化、日本語能力を重視した外国人採用を展開。
6. 2027年7月期の業績予想:利益率向上と大幅反発への道筋
2027年7月期の連結業績予想では、構造改革の成果発現と高付加価値化により、大幅な増収増益を見込んでいます。
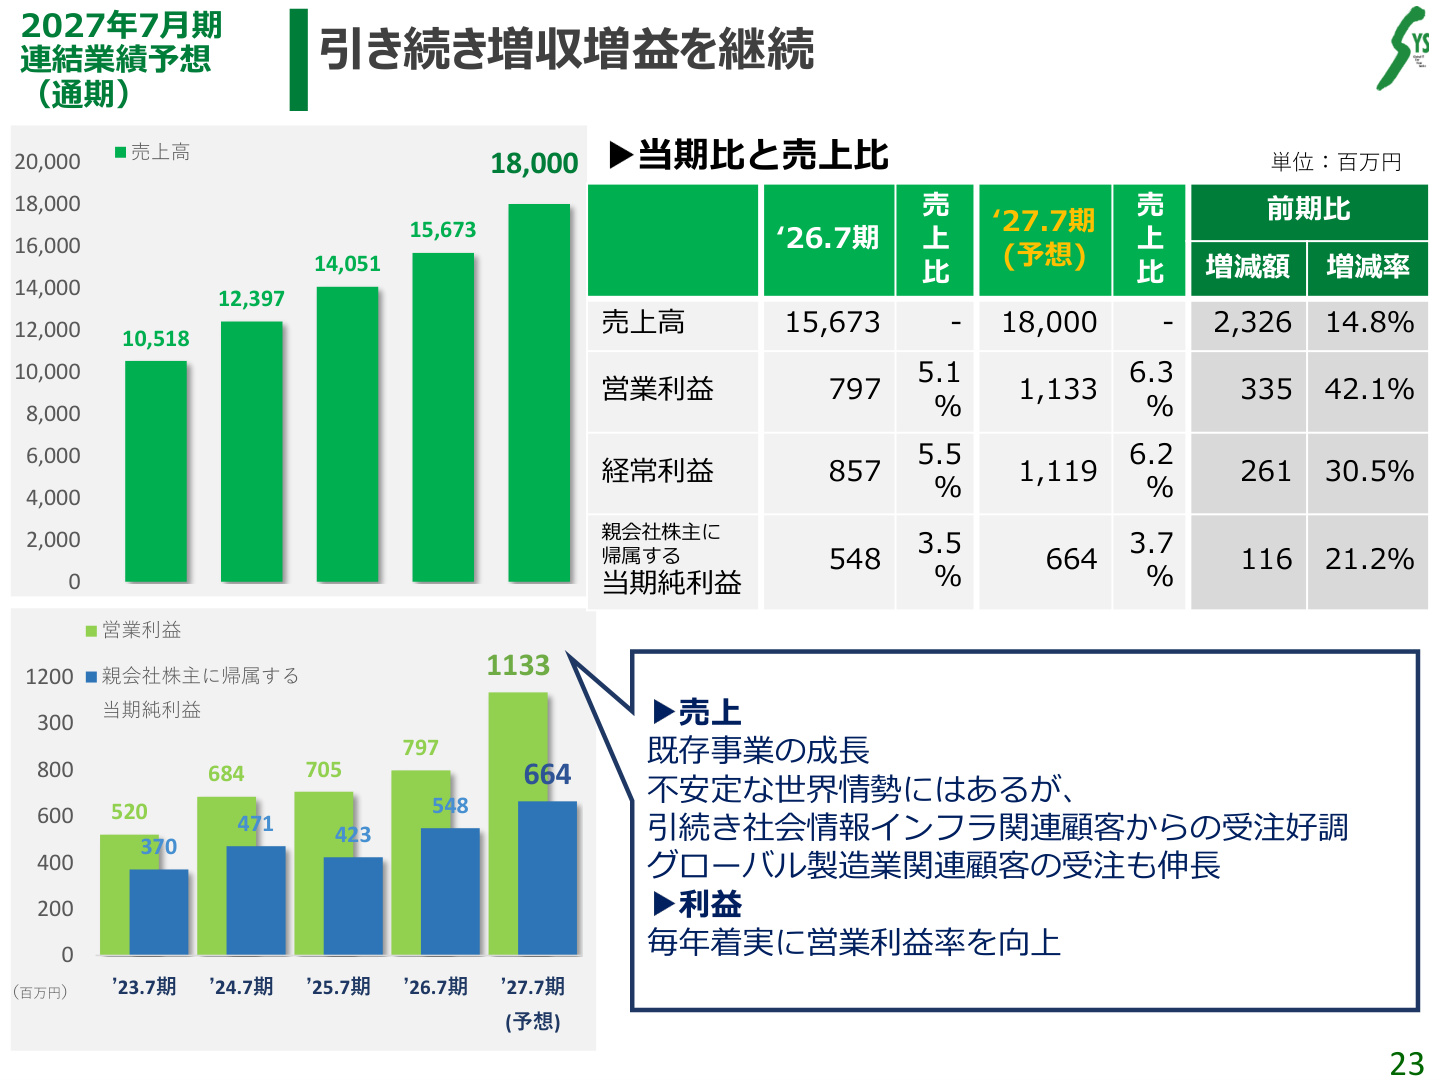
- 売上高 : 180億00百万円(前期比+14.8%増)
- 営業利益 : 11億33百万円(前期比+42.1%増)
- 経常利益 : 11億19百万円(前期比+30.5%増)
- 親会社株主に帰属する当期純利益 : 6億64百万円(前期比+21.2%増)
営業利益率は前期の5.1%から 6.3% へと1.2ポイント改善する計画です。社会情報インフラ関連およびグローバル製造業関連の受注拡大に加え、不採算案件の抑制と稼働効率の適正化が大幅増益を牽引する見通しです。
7. 中期経営計画「SYSTarget2028」への展望
同社が掲げる新・中期経営計画「SYSTarget2028」では、最終年度となる 2028年7月期に売上高220億50百万円、営業利益15億00百万円、ROE 17.3% の達成を目標としています。
当期の未達要因を真摯に分析し、グループ再編、AI導入による生産性向上、人材の質的転換を図ることで、中長期的な企業価値向上に向けた成長基盤の強化が進められています。
This content is not intended as investment advice or a recommendation. Any opinions expressed are solely the personal views of each article.