

グッドコムアセット 2026年10月期 第3四半期決算ディープダイブ:ファンド組成とLivenup Groupの成長が牽引する大幅増収増益の全貌

StockClub
Published: Sep 15, 2026, 09:52 AM
Sentiment Analysis
はじめに
株式会社グッドコムアセット(証券コード:3475)は、東京23区を中心とした投資用マンション「GENOVIA(ジェノヴィア)」シリーズの企画・開発・販売を手がける総合不動産グループです。同社が発表した 2026年10月期 第3四半期決算 では、不動産私募ファンドの大型組成と、子会社化したLivenup Groupの本格的な業績寄与により、 前年同期比で大幅な増収増益 を達成しました。本レポートでは、決算資料から抽出した重要トピックをもとに、業績ハイライト、独自の仕入構造、子会社Livenup Groupの戦略、不動産ファンドおよびリート展開、市場シェア拡大の背景までを網羅的に解説します。
1. 第3四半期 業績ハイライト:大幅な増収増益を達成
2026年10月期 第3四半期累計期間における同社の連結業績は、売上高・各段階利益ともに前年同期を大幅に上回る力強い進捗を示しました。
- 売上高 :349.8億円 (前年同期比 +40.9% )
- 売上総利益 :67.7億円 (前年同期比 +59.9% )
- 営業利益 :26.3億円 (前年同期比 +143.7% )
- 経常利益 :20.8億円 (前年同期比 +130.4% )
- 親会社株主に帰属する四半期純利益 :13.7億円 (前年同期比 +198.6% )
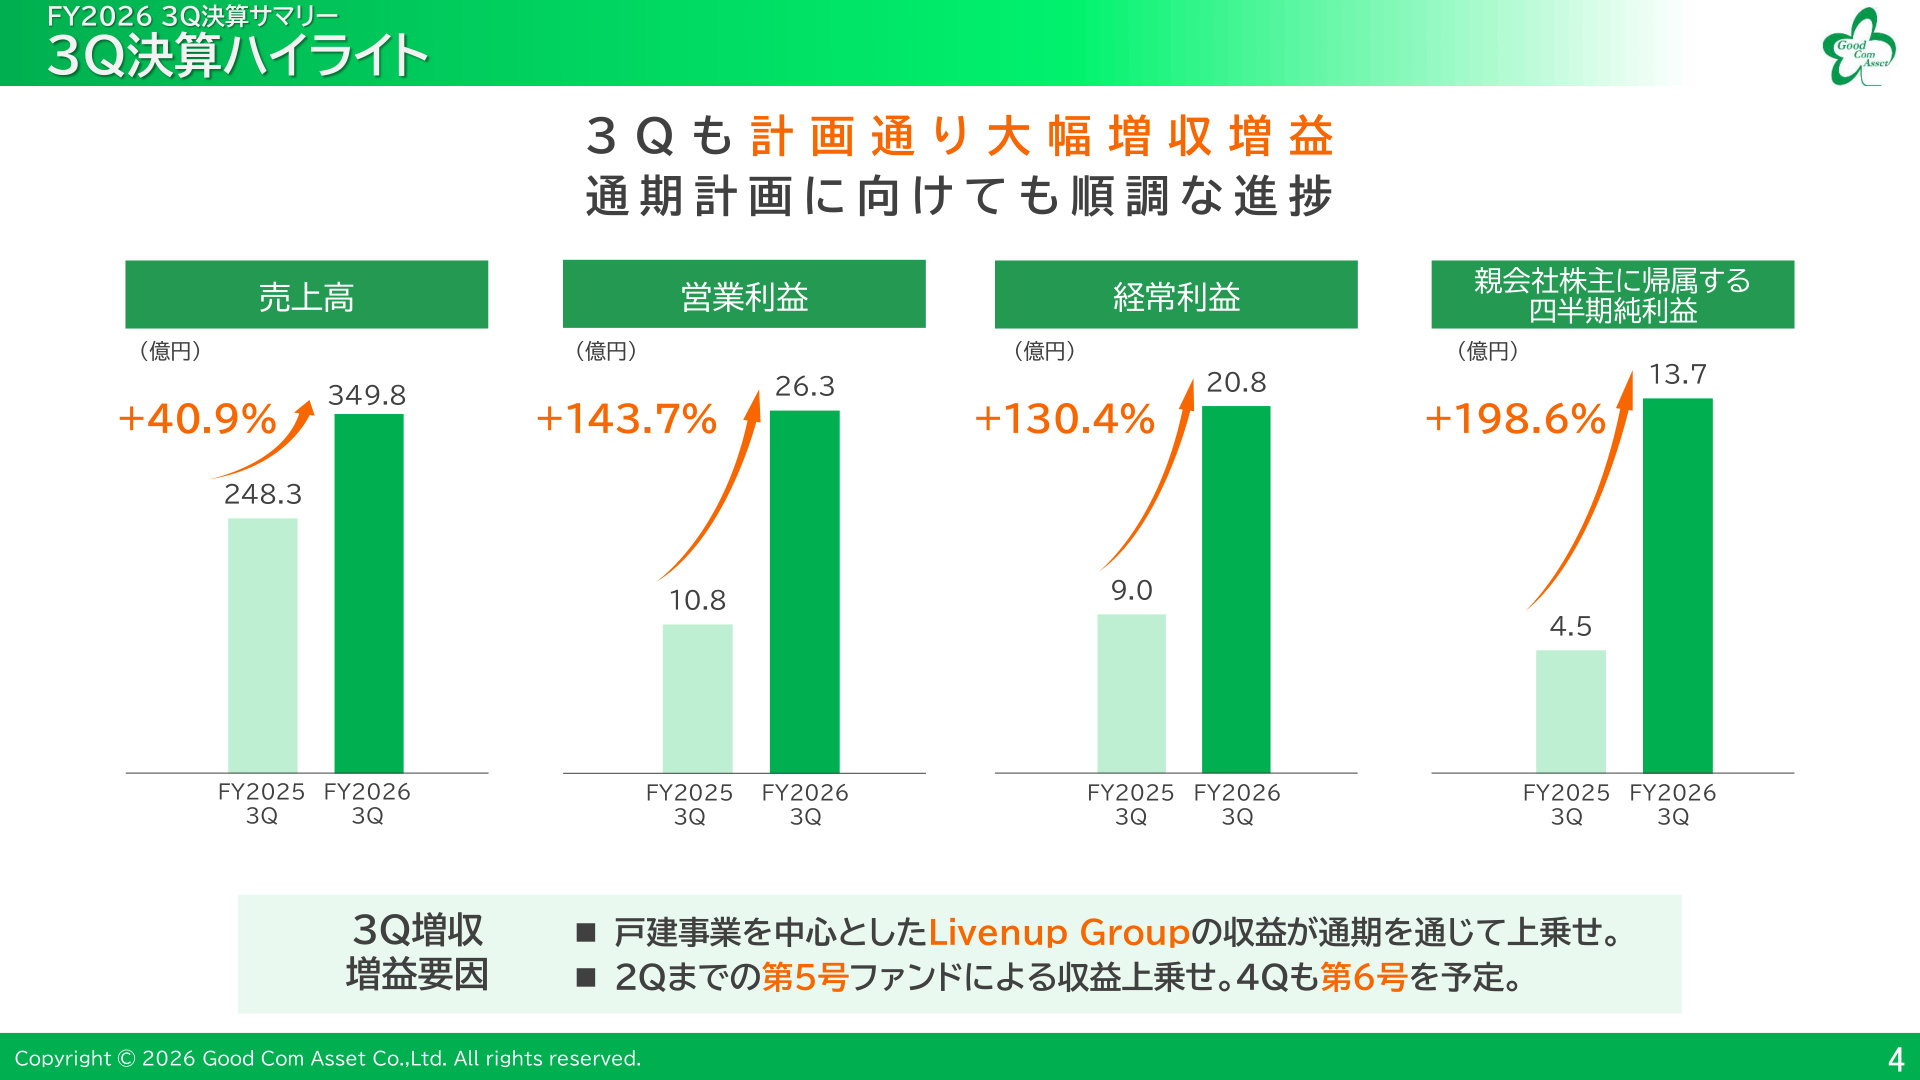
上記のスライドが示す通り、売上高は40%超の伸びを見せている一方、営業利益は 約2.4倍(+143.7%) 、四半期純利益は 約3倍(+198.6%) という極めて高い利益成長を記録しています。この大幅な増収増益をもたらした主因は、第2四半期までに組成された 「第5号ファンド」による約180億円の売上計上 と、戸建事業を主軸とする Livenup Groupの業績上乗せ(売上高58億円・販管費約10億円の寄与) にあります。単体でのマンション販売(25棟901戸)に加え、戸建住宅21件、収益用不動産6棟、土地9件の販売が加わったことで、事業ポートフォリオの多角化が収益拡大に直結しています。
2. 通期業績見通しと高水準な計画進捗
通期の連結業績予想に対しても順調な進捗を見せており、通期計画は以下の通り高水準な成長を見込んでいます。
- 通期売上高予想 :792.8億円 (前期比 +45.3% )
- 通期営業利益予想 :77.2億円 (前期比 +163.3% )
- 通期経常利益予想 :68.4億円 (前期比 +164.6% )
- 通期当期純利益予想 :45.4億円 (前期比 +198.4% )
特に第4四半期には、資産規模 約400億円程度を見込む「第6号ファンド」の組成 が予定されており、これによる収益寄与が下期の業績を大きく押し上げる構造となっています。また、営業体制の見直しとして リテールセールス人員を40%削減 し、富裕層向けウェルスマネジメントやホールセール、リアルエステートマネジメント部門へ人員を再配置することで、販売効率の向上とコスト構造改革を同時に推進しています。
3. 独自の「専有仕入」スキームと1,449億円相当の仕入パイプライン
同社の競争優位性の根幹にあるのが、資本効率を極限まで高めた 「専有仕入(オフバランス仕入)」スキーム です。
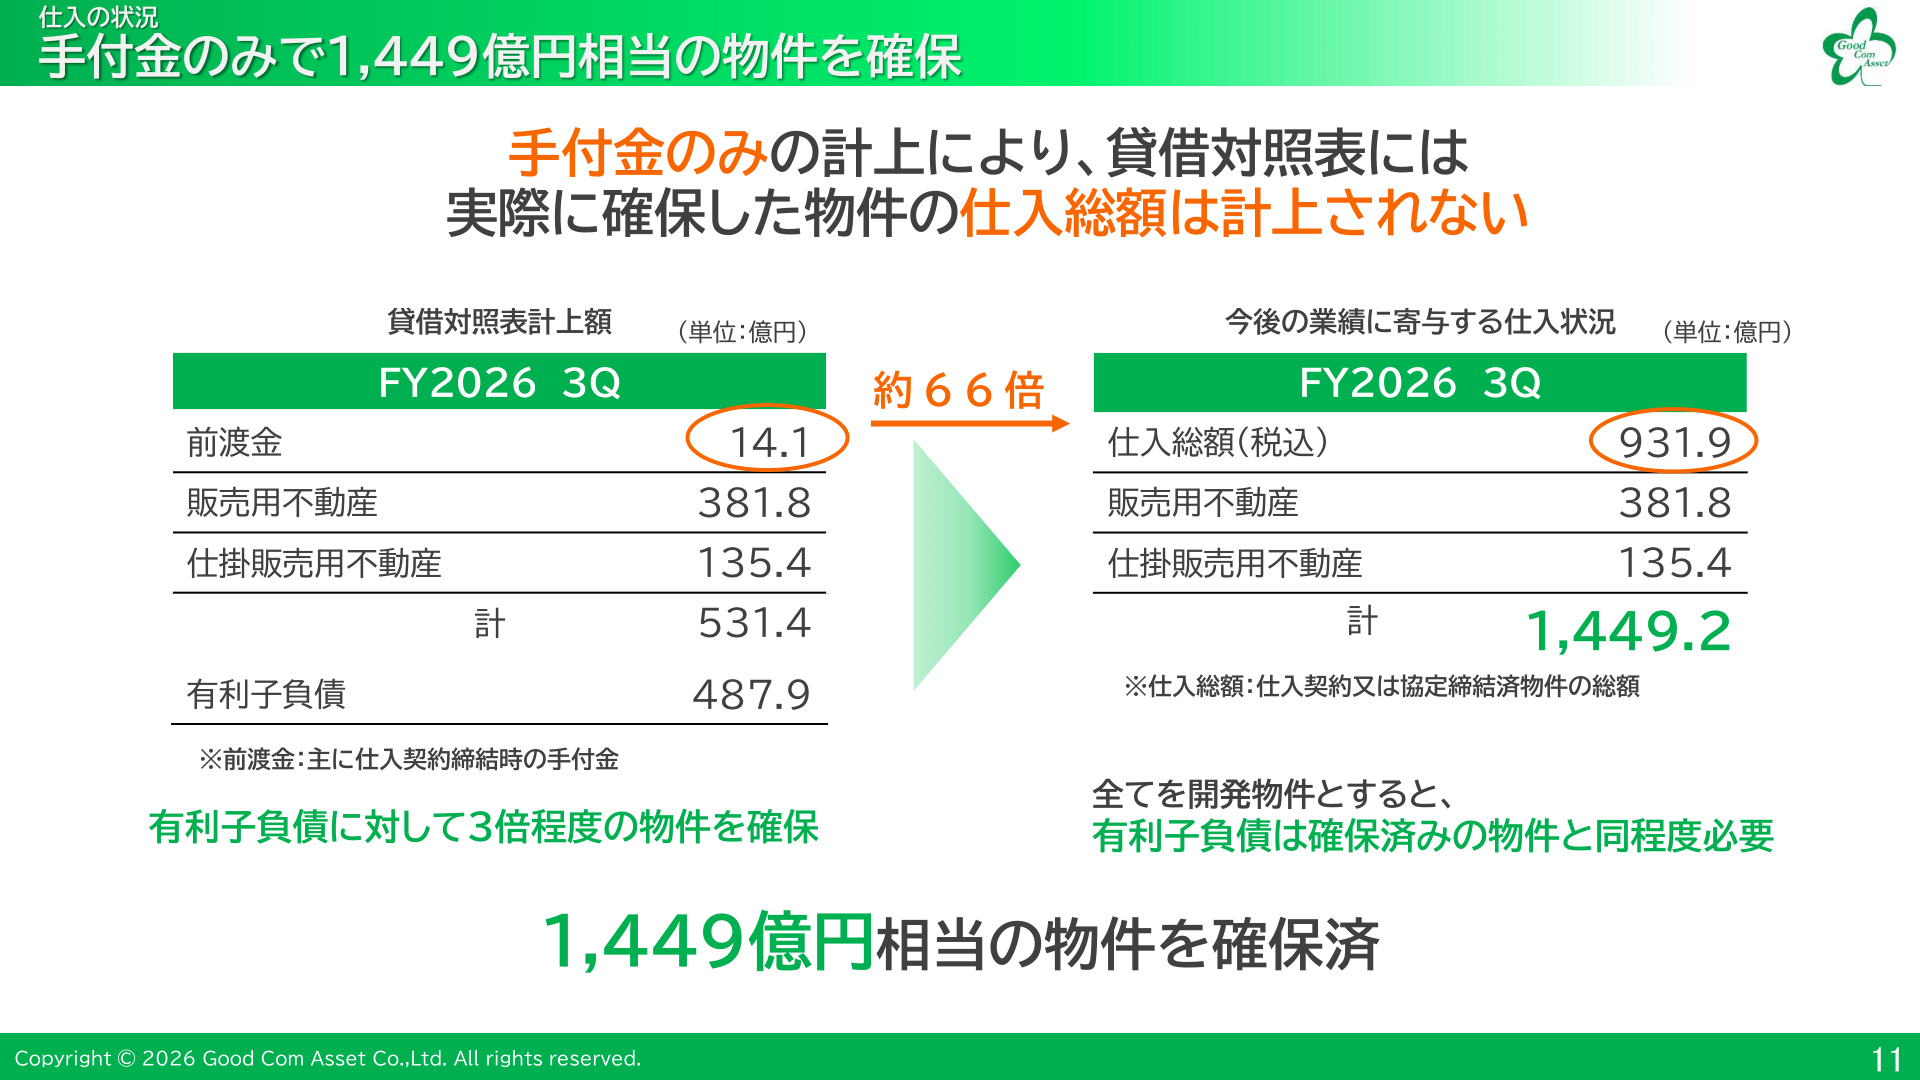
一般的な不動産開発モデルでは、土地購入資金や建築資金を自社で全額先行調達・負担するため、有利子負債が膨らみ、金利上昇や資材価格高騰のリスクを直接被ります。これに対し、グッドコムアセットの専有仕入モデルでは、契約時に 手付金(前渡金)のみを支払う ことで物件を確保し、建築期間中は資産をオフバランス化します。物件の引渡し・決済時に初めて販売用不動産として計上されるため、手元流動性を拘束されず、極めて高い資金効率でスピーディーに仕入れを拡大できます。
このスキームにより、貸借対照表上の前渡金 14.1億円 に対し、その 約66倍に相当する931.9億円(税込)の仕入総額 を確保しています。販売用不動産(381.8億円)および仕掛販売用不動産(135.4億円)を合わせた 確保済み物件総額は1,449.2億円相当 に達しており、有利子負債487.9億円に対して約3倍規模の将来収益源をストックしていることになります。
4. 仕入実績の大型化とスケールメリットの追求
資材価格や労務費の高騰が続く不動産業界において、同社は 「1棟あたりの仕入規模の大型化」 によってコストを圧縮しています。2026年9月14日時点の直近実績では、仕入物件数 31棟・2,264戸 のうち、 20億円以上の大型案件が11件(40億円以上が2件、20億〜40億円未満が9件) を占めています。
1棟100戸の大型物件と1棟20戸の小規模物件5棟を比較した場合、総戸数は同じ100戸であっても、大型物件化することで現場監理などの人件費を大幅に削減できるほか、ユニットバスやトイレなどの設備を一括調達することでスケールメリットを享受し、利益率を維持・改善する戦略をとっています。
現在の供給パイプラインは 合計79棟・5,114戸 におよび、東京23区を中心に、人口流入が続く首都圏および関西エリアの人気立地に厳選して展開されています。
5. Livenup Groupの成長とM&Aによる事業領域拡大
連結業績の新たな柱として急成長しているのが、2025年5月に子会社化した 株式会社Livenup Group です。
- 業態 :都心・城南エリアを中心とした戸建分譲、中古住宅のリノベーション・再販事業
- 通期売上予想 :90億円 (FY2024の43.7億円から倍増ペースで急拡大)
- パイプライン :収益用不動産149戸、戸建住宅58戸を確保
Livenup Groupは、都心部の戸建需要の拡大を背景に高稼働を維持しているだけでなく、積極的な 事業承継M&A を成長ドライバーとして位置づけています。これまで7社のM&A・事業譲受を実施しており、2025年にはアセット資産を保有する不動産管理会社(三京石油化学等)やGAコンサルタントを子会社化、2026年には四ツ谷エリアで不動産賃貸・管理を展開する三喜商事をグループに収めました。これにより、「売買開発」にとどまらず「賃貸管理・仲介」による 安定収益(ストックビジネス)の基盤強化 を着実に進めています。
6. 不動産ファンド事業の急拡大と「リート展開」への布石
同社のビジネスモデルにおける最大の転換点は、自社物件を出口とする 不動産私募ファンドの組成加速 です。
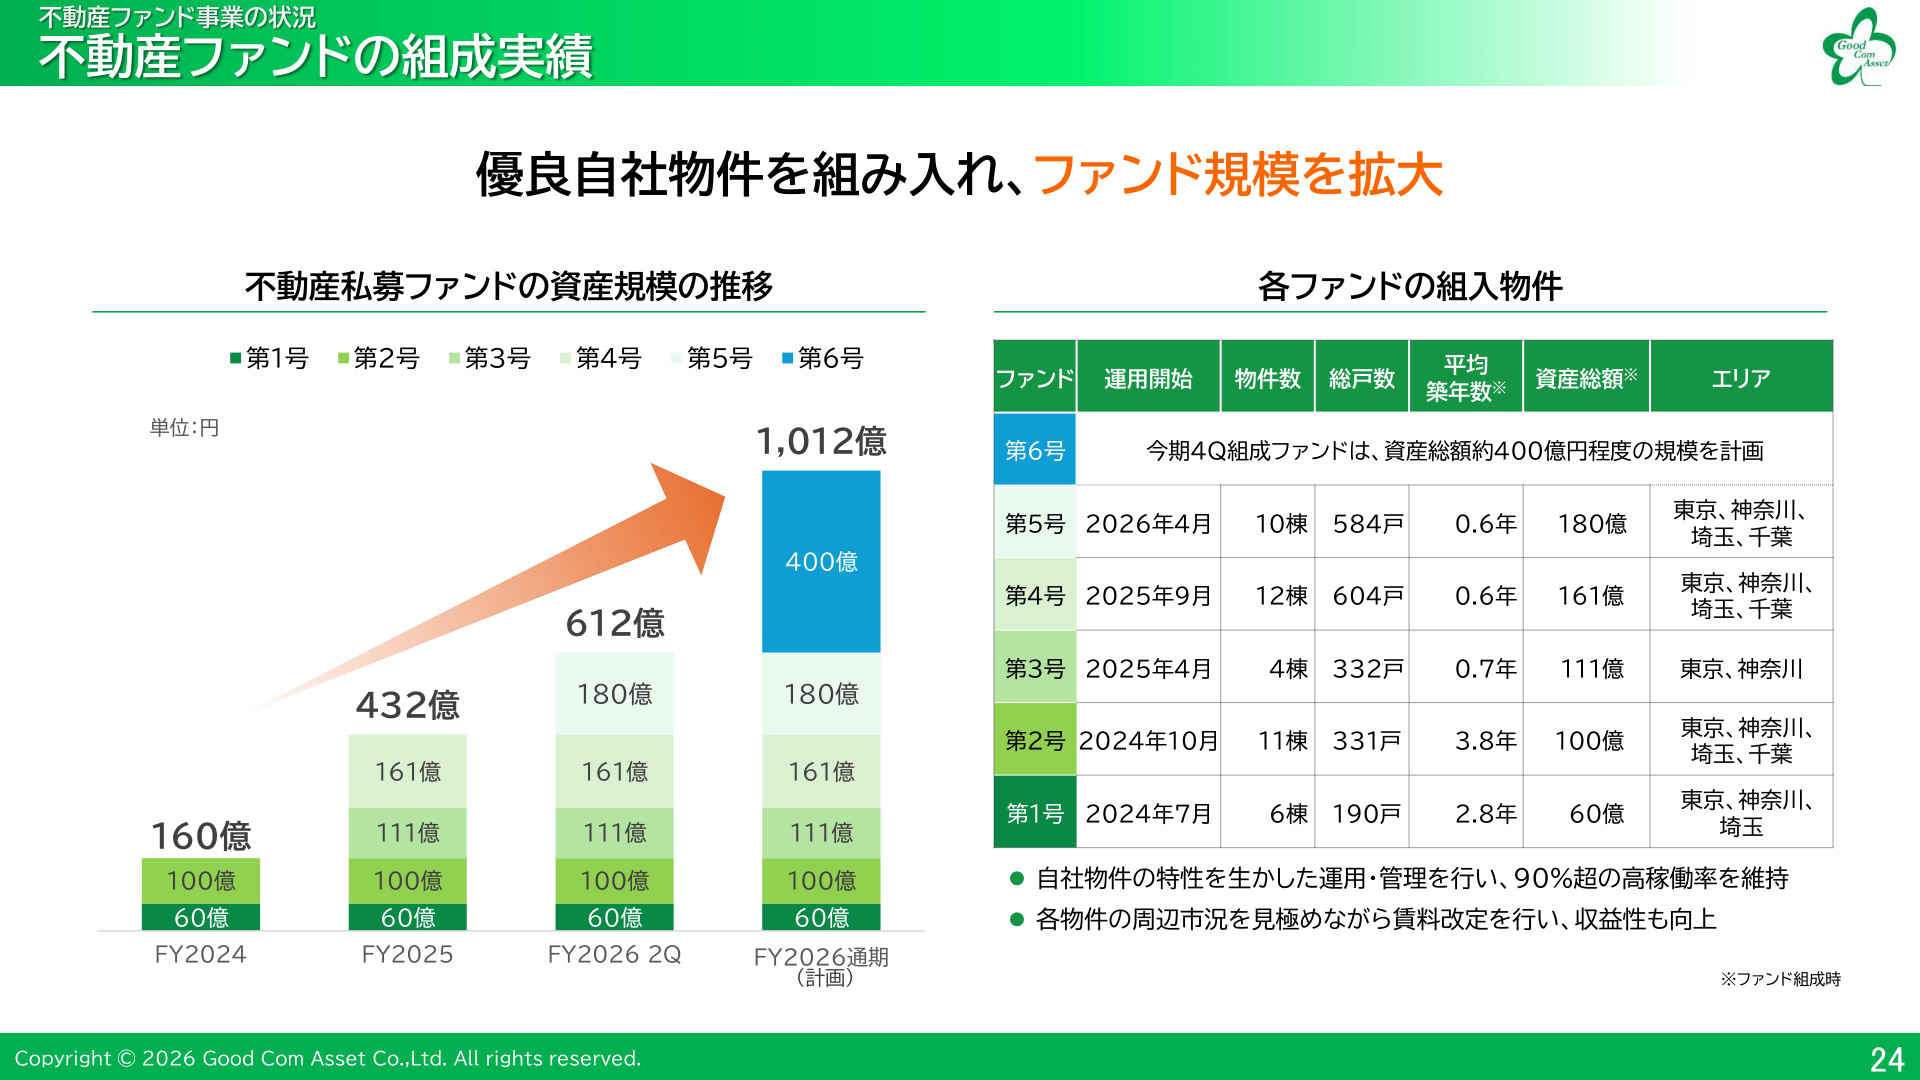
上記のスライドに示されている通り、2024年7月の「第1号ファンド(60億円)」組成を皮切りに、第2号(100億円)、第3号(111億円)、第4号(161億円)、第5号(180億円)と組成ペースを加速させ、FY2026第2四半期時点でファンド資産規模は 612億円 に到達しました。さらに、今期第4四半期には単独で 約400億円規模となる「第6号ファンド」の組成を計画 しており、通期で 資産総額1,012億円 の大台を突破する見込みです。
組入物件は、東京・神奈川・埼玉・千葉の好立地に位置する平均築年数0.6〜0.7年以内の新築・築浅レジデンスが中心であり、自社物件の特性を活かした運用管理によって 90%超の高稼働率 を維持しています。
さらに同社は、不動産ファンドを運用する「Phase 1」から、将来自社ブランド物件を組み入れた 「上場リート/私募リート」の組成・運用を行う「Phase 2」への発展 を見据えており、機関投資家から一般個人投資家まで幅広い層へ投資商品を供給する総合アセットマネジメント企業への進化を目指しています。
7. 外部環境と競争優位性:市場シェア50%超への到達
首都圏の新築マンション市場は、建築資材価格の上昇、職人人手不足、長期金利の上昇などを背景に、業界全体の供給戸数が減少傾向(2018年度以降、年平均9%減)にあります。そうした厳しい環境下において、グッドコムアセットの供給戸数は 年平均18%増で拡大 を続けており、 首都圏投資用マンション市場における業界シェアは50%超 に達しています。
この高い競争力を支えている要因は以下の通りです:
- 相対取引による仕入 :価格競争が過熱する入札を避け、取引先との強固な信頼関係による相対取引で適正価格の用地を確保。
- ブランド力と品質(GENOVIA) :デザイン性と機能性を両立した自社ブランドにより、高い賃料単価を実現。
- 99%超の高入居率 :徹底した立地選定により、コロナ禍を含めた過去数年間にわたり 月末入居率99%水準 を維持。
8. 株主還元方針と今後の注目ポイント
株主還元策として、同社は 9期連続の増配予想 を掲げているほか、上場10周年を記念した株主優待(1,000株以上保有で年間10万円分のデジタルギフト贈呈)や自己株式取得など、積極的な利益還元姿勢を示しています。
今後の事業展開においては、第4四半期に予定される 「第6号ファンド(約400億円)」の組成進捗 、ならびにLivenup Groupを通じた M&Aシナジーの創出 、将来的な リート組成に向けた準備動向 が重要な観察ポイントとなります。
This content is not intended as investment advice or a recommendation. Any opinions expressed are solely the personal views of each article.