

クラシコム 2026年7月期 決算ディープダイブ:売上高100億円を前倒し突破し20期連続増収増益を達成、独自の「MC²戦略」とコホート反転が牽引する持続的成長の全容

StockClub
Published: Sep 14, 2026, 10:16 AM
Sentiment Analysis
1. 決算総括:売上高100億円の前倒し突破と20期連続の増収増益
株式会社クラシコムの2026年7月期通期決算は、売上高・各段階利益ともに過去最高を大幅に更新し、 売上高100億円の大台を当初計画より1年前倒しで突破 する極めて力強い決算となりました。
- 連結売上高 : 103億4,600万円(前期比 +21.9% )
- 連結営業利益 : 15億3,000万円(前期比 +40.3% )
- 連結経常利益 : 15億6,300万円(前期比 +40.6% )
- 親会社株主に帰属する当期純利益 : 10億3,500万円(前期比 +44.6% )
- 連結EBITDA : 16億0,000万円(前期比 +37.6% 、マージン 15.5% )
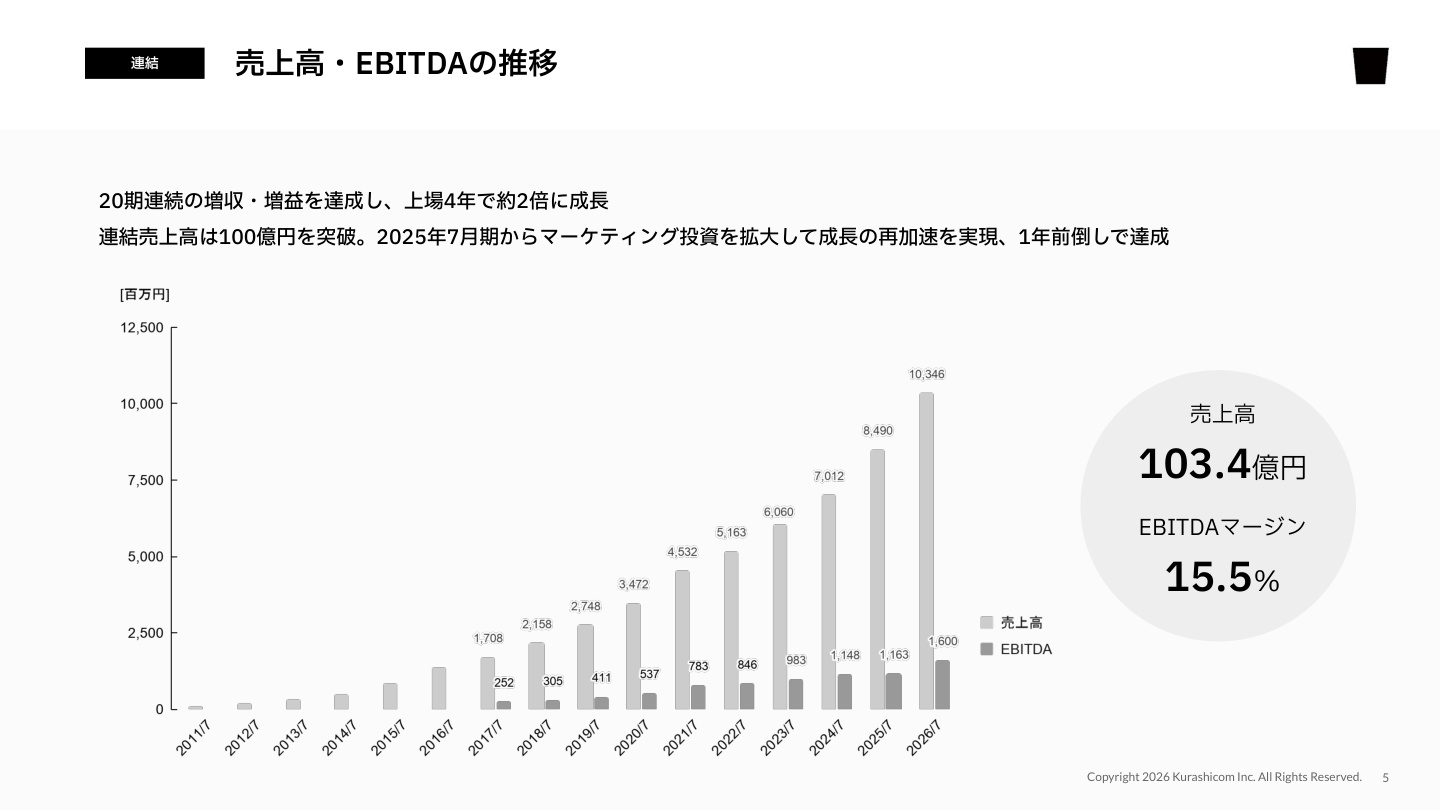
【スライド解説:売上高・EBITDAの長期推移】
上記スライドが示す通り、同社は 20期連続の増収・増益 を達成しており、東証上場からのわずか4年間で売上規模を 約2倍 に拡大させました。2025年7月期以降に実施した規律あるマーケティング投資の拡大が売上成長を再加速させ、収益性(EBITDAマージン15.5%)を維持・向上させながら高成長を実現する理想的な「スケールと収益性の両立」が数値として証明されています。
2. セグメント別動向と収益性分析
①「北欧、暮らしの道具店」セグメント(主軸事業)
- 売上高 : 100億1,000万円(前期比 +21.1% 、予想比 102.3% )
- EBITDA : 15億9,300万円(前期比 +35.2% 、予想比 107.1% )
- EBITDAマージン : 15.9% (前期の14.3%から+1.6pt伸長)
積極的なアプリ獲得広告の運用と後述する商品カテゴリ拡充により、主軸単体でも売上高100億円を突破しました。高利益率を維持しつつ、事業規模の拡大に応じた営業レバレッジが効いています。
②「foufou」セグメント(アパレル子会社)
- 売上高 : 3億8,200万円(前期比 +68.0% )
- EBITDA : 700万円(前期は△1,500万円、 黒字転換を達成 )
売上高は急成長を遂げ、グループ参入後のPMIとオペレーション改善によりEBITDAの黒字化を実現しました。
③ コストコントロールと生産性の飛躍
- 売上高販管費率 : 30.1% (前期比 △2.0pt改善 )
- 広告宣伝費 : 12億2,100万円(売上高比率 11.8% で適切にコントロール)
- 従業員一人当たり売上総利益 : 5,000万円に迫る水準 へ上昇
業績好調に伴い第4四半期に特別賞与を支給したものの、人員数をほぼ維持しながら業務効率化とインハウス化を進めたことで販管費率は大幅に低下。高い生産性を背景に、利益成長が売上成長を上回る構造となっています。
3. キャッシュフローと株主還元実績
強固な収益構造は潤沢なキャッシュ創出に直結しています。
- 営業キャッシュ・フロー : +11億0,100万円
- フリー・キャッシュ・フロー(FCF) : +10億9,200万円
- 期末現預金 : 54億2,700万円(ネットキャッシュ 53.6億円 、自己資本比率 83.7% )
同社の明確な株主還元ルール(広告宣伝費を除く販管費2年分を超過するネットキャッシュを保有する場合、FCFの50%を総還元原資とする)に基づき、 総還元額5億4,600万円 を決定しました。
- 配当総額 : 4億0,500万円( 1株当たり年間55円 、前期比+15%)
- 自己株式取得枠 : 1億4,100万円 (総還元額の残額を充当)
4. 成長を駆動する「MC²戦略」と顧客KPIの進化
クラシコムの中長期成長を支える根幹が、 「MC²戦略(マルチカテゴリ化×マルチチャネル化)」 です。商材カテゴリを広げることでTAM(獲得可能市場)を拡大し、顧客接点を多角化することでSAM(有効市場)を広げ、最終的に幅広い世代(マルチジェネレーション)のSOM(獲得市場)を取り込む構造です。
① 商材のマルチカテゴリ化
- コスメ : スキンケア保湿クリームの投入やセット販売が好調でリピート率向上。売上構成比は約5%へ。
- 雑貨・日用品 : ARABIA『Pomona』限定復刻(累計4.6万個販売)やNoritakeコラボ第2弾の完売など、独自IP・限定コラボがヒット。
- ファッション : 新規顧客の流入に伴い、定番・新作ともに伸長。
② 顧客接点のマルチチャネル化と内製化
- メディア展開 : オリジナルドラマ『ひとりごとエプロン』が大手定額制動画配信(Prime Video、U-NEXT等)で見放題配信開始。ポッドキャスト新番組『考えすぎフラグメンツ』もApple Podcast最高1位を獲得。
- 広告運用の内製化 : 直近の広告インハウス割合は 95% に達し、代理店手数料を削減してメディア投下に集中。
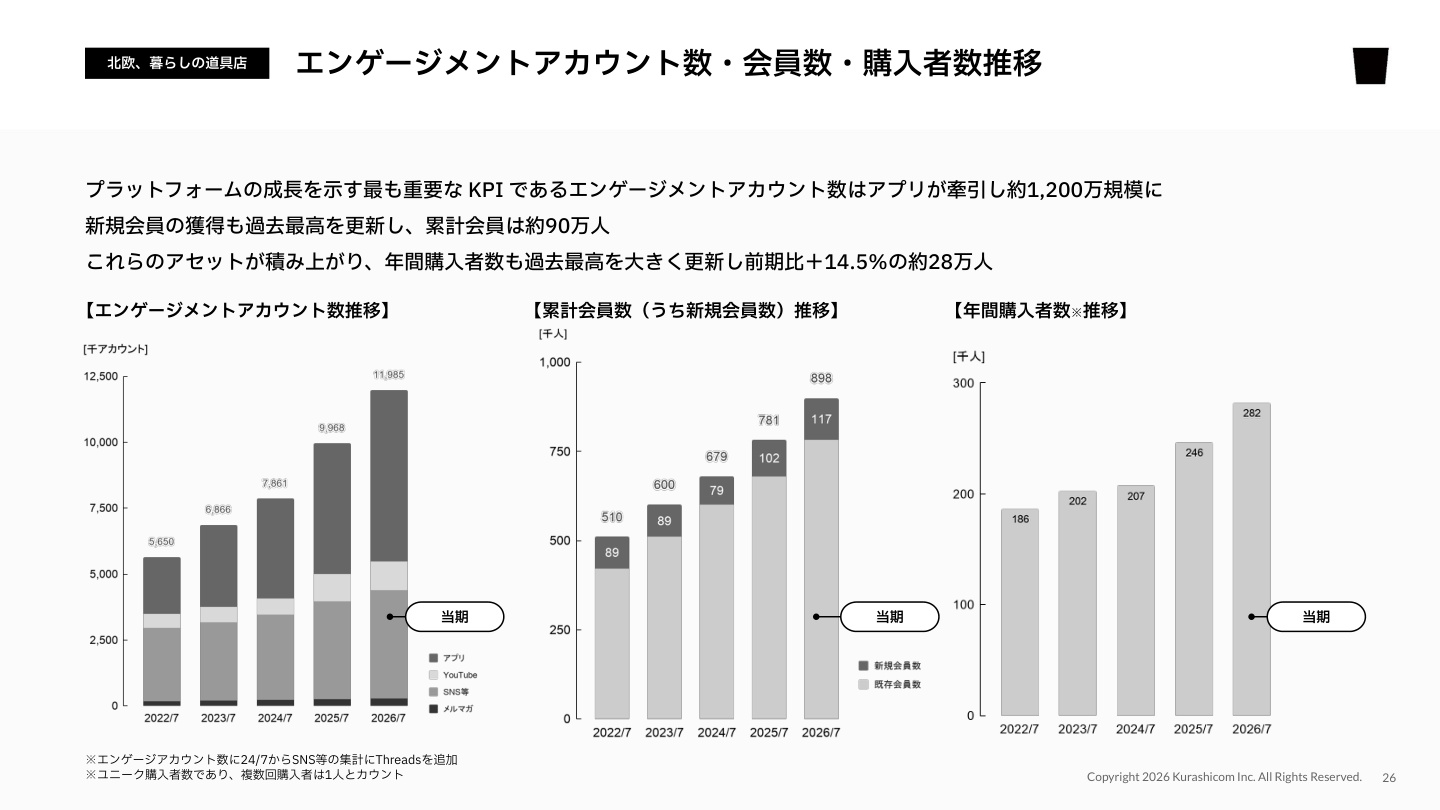
【スライド解説:最重要KPI(エンゲージメント・会員・購入者)】
上記スライドは、同社のプラットフォーム価値を直接示す最重要KPI群です。
- エンゲージメントアカウント数 : アプリ牽引により 1,198万規模 へ拡大
- 累計会員数 : 89.8万人 (当期新規会員は過去最高の 11.7万人 )
- 年間購入者数 : 28.2万人 (前期比 +14.5% ) 特にアプリはダウンロード数が 3四半期連続で過去最高(YoY+46.6%) を更新し、 売上全体の約8割がアプリ経由 となるなど、顧客の「囲い込みと高頻度接触」を実現する中核インフラとなっています。
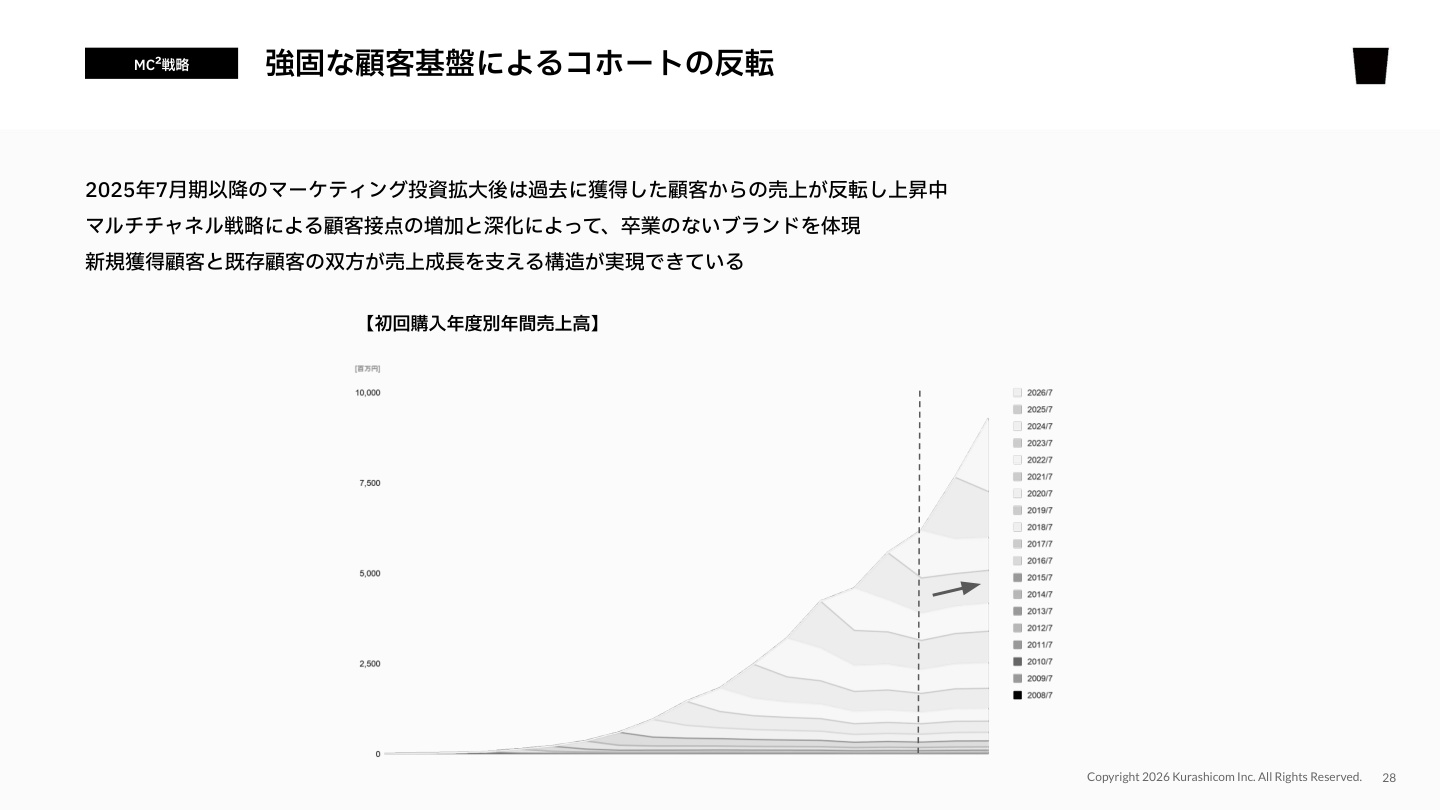
【スライド解説:強固な顧客基盤によるコホートの反転】
一般的なECサービスでは、獲得から年数が経過した顧客(コホート)の購入額は逓減していく傾向があります。しかし上記スライドが示すように、クラシコムでは2025年7月期以降のマーケティング投資拡大に伴い、 過去に獲得した顧客からの売上が再び反転して増加傾向を示す という極めて特異な現象が確認されています。 マルチチャネルで顧客との繋がりを維持し続け、「卒業のないブランド」として定着しているため、 新規獲得顧客の積み上げと既存顧客の再活性化が同時に作用してLTVが継続的に向上 しています。
5. 2027年7月期の業績予想と資本政策方針
クラシコムは次期(2027年7月期)においても2桁成長を継続し、 21期連続の増収増益 を見込んでいます。
連結業績見通し
- 売上高 : 117億0,000万円 (前期比 +13.1% )
- 営業利益 : 16億7,500万円 (前期比 +9.5% )
- 経常利益 : 17億1,000万円 (前期比 +9.4% )
- 親会社株主に帰属する当期純利益 : 11億1,200万円 (前期比 +7.4% )
- EBITDA : 17億5,500万円 (前期比 +9.6% 、マージン 15.0% )
主軸の「北欧、暮らしの道具店」が売上高113億円(+12.9%)、EBITDA 17.2億円(+8.2%)と成長を牽引。「foufou」も売上高4.8億円(+25.4%)、EBITDA 3,100万円(+330.8%)と利益寄与が本格化する見通しです。「北欧、暮らしの道具店」の20周年(2028年7月期)に向けた組織基盤強化やスポット費用を織り込みつつも、15%のEBITDAマージンを堅持する計画となっています。
2027年7月期の株主還元方針
次期の株主還元については、予想年間FCF(11.4億円)の50%に相当する 総還元額5億7,000万円を、全額「自己株式取得」によって実施する予定 です。高収益な事業運営と機動的な資本政策を組み合わせ、株主価値の持続的な向上を図る姿勢が明確に示されています。
This content is not intended as investment advice or a recommendation. Any opinions expressed are solely the personal views of each article.