

【Hamee 2027年4月期第1四半期決算】新生コマース企業としての高成長・高収益化への転換点〜ビューティー事業の躍進と「ZカルチャーSPA」の拡張〜

StockClub
Published: Sep 14, 2026, 09:57 AM
Sentiment Analysis
1. 決算の全体像と構造改革の進捗
Hamee株式会社は、2025年11月にプラットフォーム事業を手掛ける NE株式会社の株式分配型スピンオフ を実施し、コマース事業へ経営資源を集中させる新生体制へと移行しました。この抜本的なグループ構造改革に伴い、当2027年4月期より事業区分は 「コマース事業」の単一セグメント へと一本化され、管理体制の最適化と意思決定の迅速化が図られています。
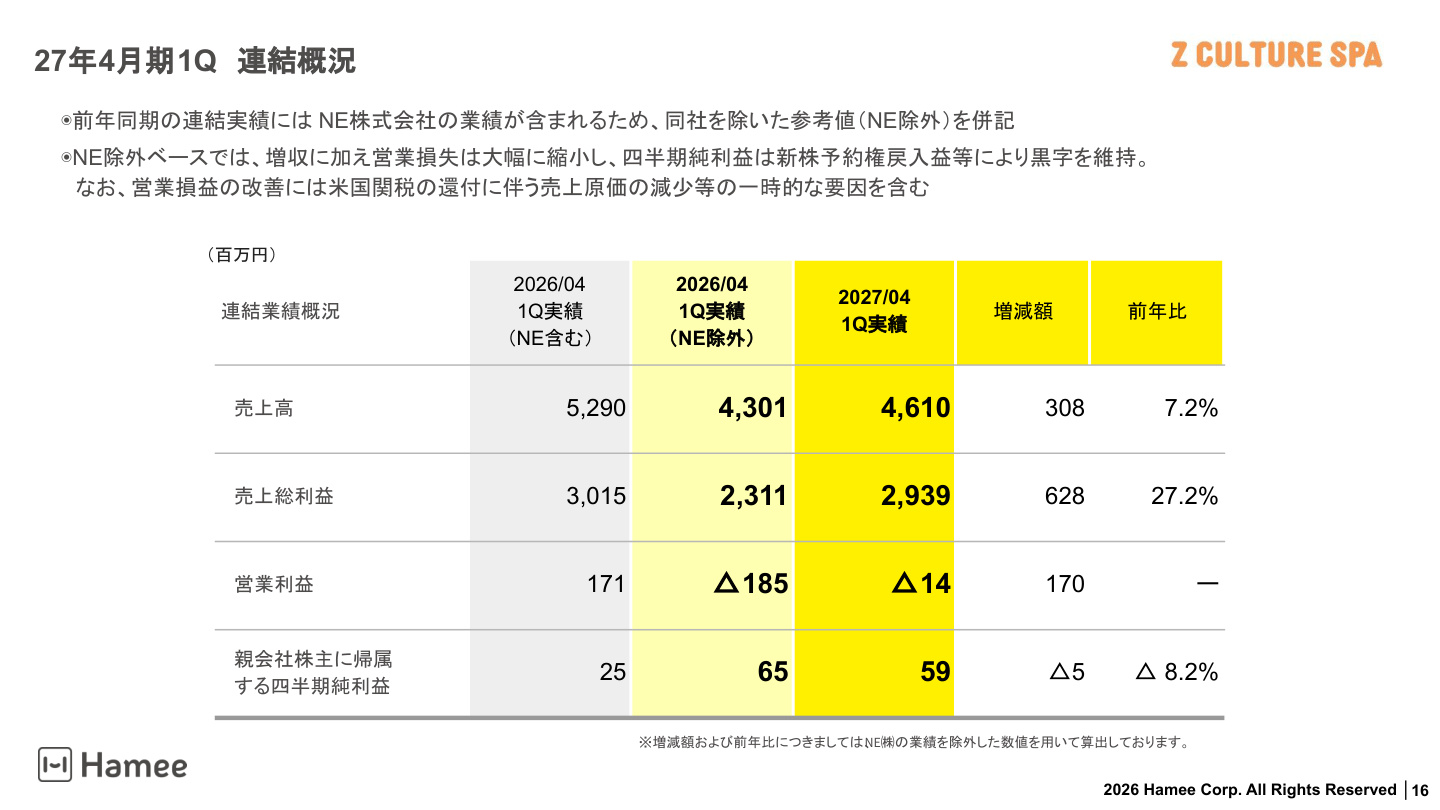
当第1四半期(2026年5月〜7月期)の連結業績は、NE社を除いた前年同期比較(以下、前年同期比はすべてNE除外ベース)において、 売上高4,610百万円(前年同期比+7.2%増) 、営業損失△14百万円(前年同期は△185百万円の損失) 、親会社株主に帰属する四半期純利益59百万円(前年同期比△8.2%減) となりました。
連結業績スライドの重要性と背景分析
上記スライドが示す通り、当第1四半期はトップラインの着実な成長に加え、 営業損失が170百万円大幅に縮小 し、ブレークイーブン(損益分岐点)近傍まで急浮上した点が最大のハイライトです。同社のビジネスは、新型スマートフォンの発売(2Q・3Q)や年末商戦・ブラックフライデー(3Q)、新生活需要(4Q)に需要が集中する 強い下期偏重の季節特性 を持っています。したがって、第1四半期は通期に向けた製品開発やプロモーション等の先行投資が集中し、例年赤字となりやすい四半期です。
そうした季節要因の中で、売上総利益が2,939百万円(前年同期比+27.2%増)と大幅に伸長したこと、ならびに米国子会社における関税還付に伴う売上原価の減少といった一時要因も含め、収益性が大幅に改善したことは、通期計画(営業利益502百万円)の達成に向けた極めて堅調なスタートを切ったことを裏付けています。
2. 独自の成長エンジン「ZカルチャーSPA」と好循環モデル
新生Hameeが掲げるコアコンセプトが 「ZカルチャーSPA」 です。Z世代を中心とする次世代の価値観(自己表現、共感、推し活、サステナビリティなど)を捉えた付加価値の高いプロダクトを、企画・開発から製造、ECおよびリアル店舗販売まで一貫して自社でコントロールするビジネスモデルです。
「売場という資産」を活用した好循環のメカニズム
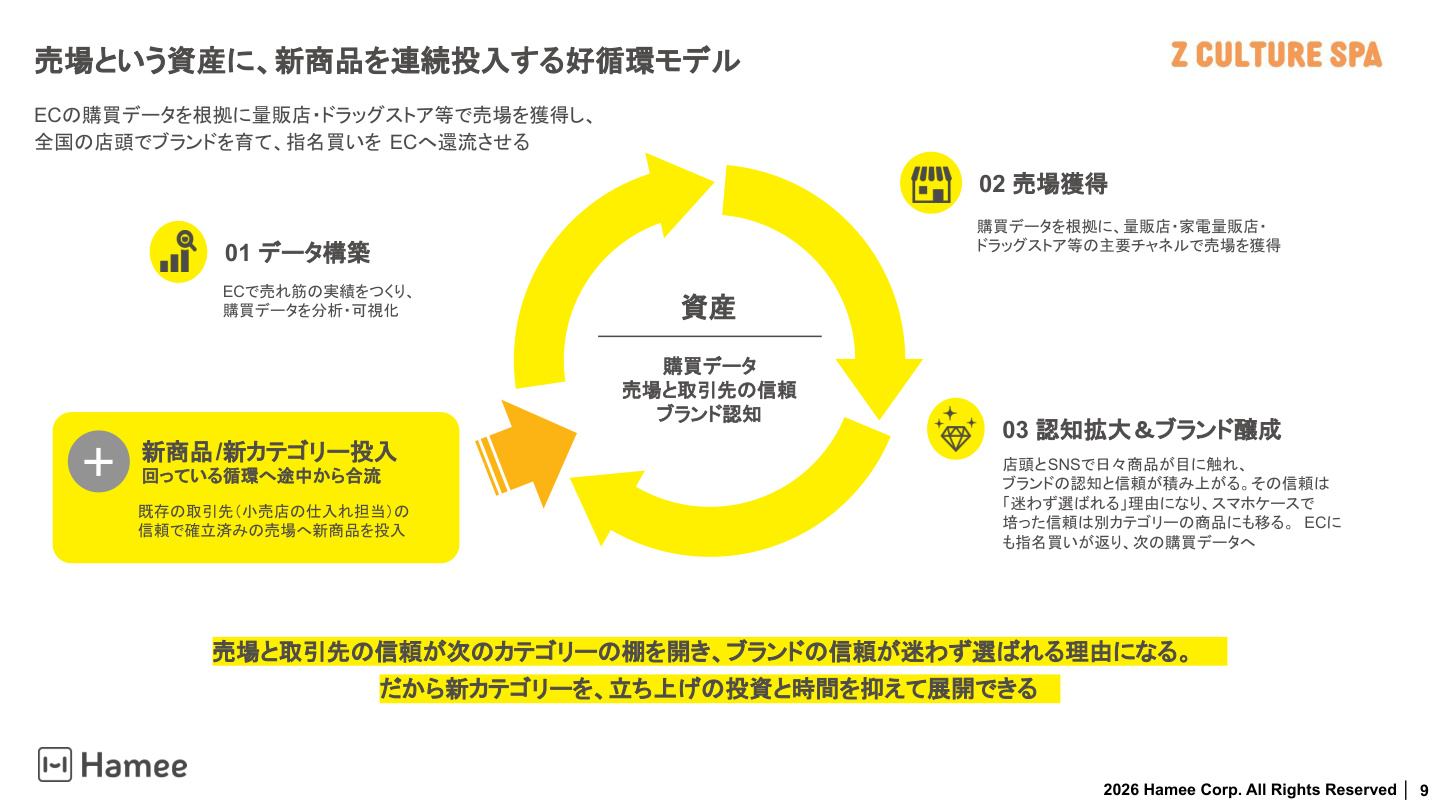
上記スライドに示されている循環構造こそ、同社の持続的な競争優位の源泉です。同社は以下の4ステップを高速で回転させています。
- データ構築 : 自社ECや主要ECモールでのテスト販売・購買データから、Z世代の「売れ筋・トレンド」をいち早く可視化。
- 売場獲得 : ECの実績データを客観的根拠として、家電量販店、ドラッグストア、バラエティショップ等のリアル主要棚を獲得。
- 認知拡大&ブランド醸成 : 店頭とSNSの双方で接点を最大化し、指名買いを創出。この信頼が別カテゴリーへのクロスセルを促進。
- 新カテゴリー投入 : すでに確立された強固な取引関係と「売場」という資産に対し、新規商品を低コスト・短期間で連続投入。
この好循環モデルにより、新規カテゴリーの立ち上げにかかる投資コストとリードタイムを大幅に抑制しながら、高収益なプロダクト群を次々と市場へ浸透させることが可能となっています。
3. セグメント・事業別の詳細状況
全社売上・利益を牽引する各事業のパフォーマンスは以下の通りです。
① ビューティー事業(旧コスメティクス事業)の爆発的成長
コスメティクスブランド 「ByUR(バイユア)」 を展開するビューティー事業は、当第1四半期において最大の成長ドライバーとなりました。
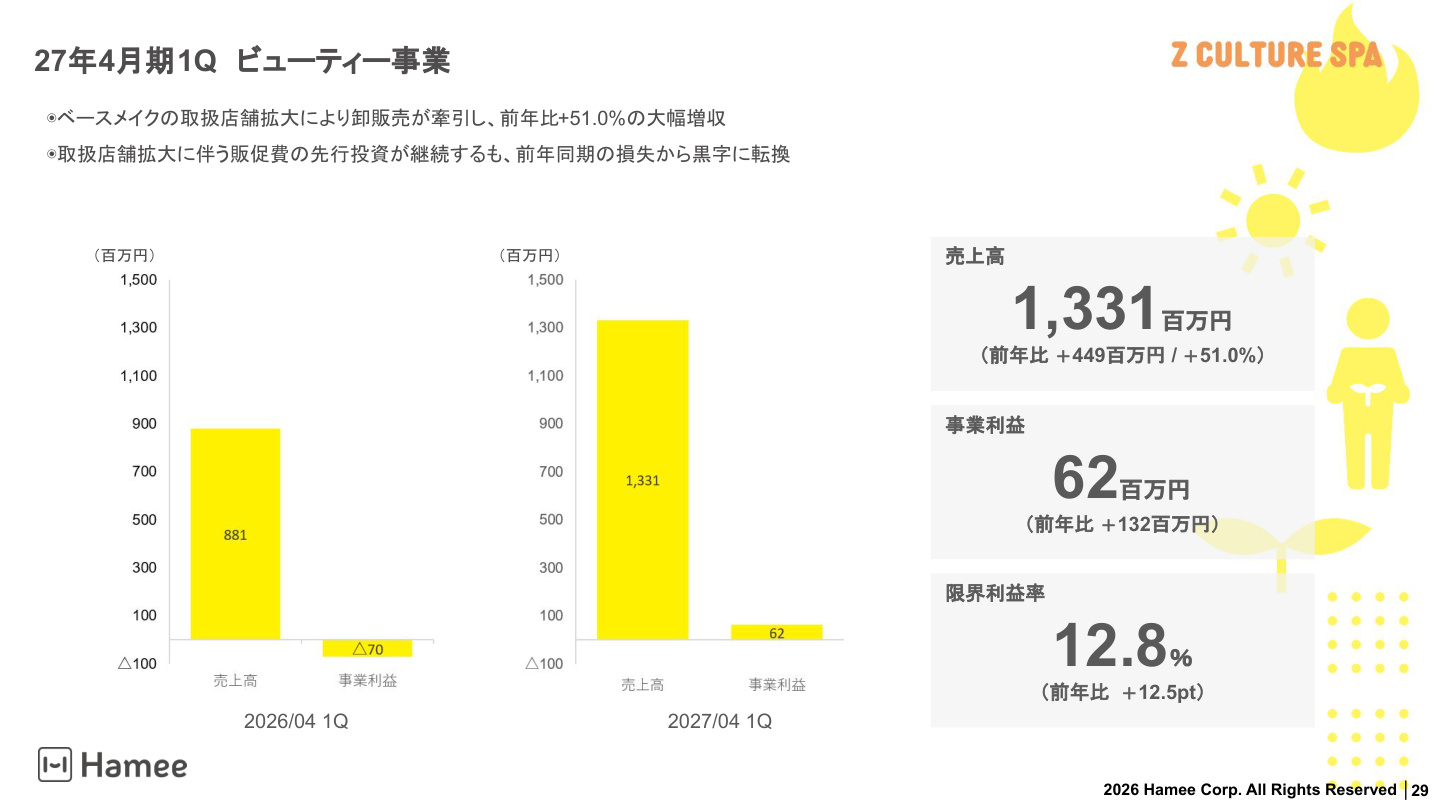
- 売上高 : 1,331百万円(前年同期比+51.0%増)
- 事業利益 : 62百万円(前年同期△70百万円から大幅黒字転換)
- 限界利益率 : 12.8%(前年同期比+12.5pt改善)
「毛穴管理」をコンセプトにしたベースメイク(ルースパウダーやクッションファンデーション等)が全国のドラッグストアやバラエティショップで取扱店舗を大幅に拡大(約8,000店舗導入)し、卸販売が急伸しました。また、ECにおいても特定大型セールへの依存から脱却し、安定的な指名買いの裾野が広がっています。クッションファンデーションのリニューアルに伴う店頭在庫入替も7月までに完了し、ブランド累計でのベストコスメ受賞数は 300冠を突破 しました。さらに、第2の柱としてインナービューティーブランド 「ByGLOW(バイグロー)」 を立ち上げるなど、横展開も順調に進んでいます。
② モバイルライフ事業
- 売上高 : 1,803百万円(前年同期比+5.8%増)
- 事業利益 : 238百万円(前年同期比△2.5%減)
- 限界利益率 : 21.2%(前年同期比△0.8pt)
主力ブランド「iFace(アイフェイス)」への集約と、トレンドである MagSafe対応モデルへのシフト により、販売単価の上昇が進みました。カテゴリー拡張の第1弾である「ポータブルファン」は約3ヶ月で完売するなど好調に立ち上がっています。下期の新型iPhone発売に向けた戦略的な広告投資や製品準備の費用が先行したため小幅な減益となったものの、EC・卸販売ともに前年を上回り、基盤事業としての堅牢性を示しています。
③ ゲーミングアクセサリー事業(Pixio)
- 売上高 : 792百万円(前年同期比△15.2%減)
- 事業利益 : 46百万円(前年同期比△29.2%減)
大手モニターメーカーによる値下げ競争など市況の厳しさが継続しているものの、モニターアームが7月に同社カテゴリー別販売点数で初の最多を記録するなど、周辺アクセサリーへのシフトが進展しています。今後はモニター単体からデスク・チェア等の家具領域や空間全体へと拡張し、SPA型ビジネスへのシフトを進めています。
④ グローバル事業
- 売上高 : 655百万円(前年同期比△12.6%減)
- 事業利益 : 84百万円(前年同期△33百万円から黒字転換)
日本向け供給拡大に伴う連結消去の増加により外部売上は減少したものの、韓国子会社における退職給付費用増の一巡および米国関税の還付等により、損益は大幅に改善して黒字化を達成しました。
4. 収益性指標の推移と中期経営計画へのロードマップ
当第1四半期における重要なKPI推移および中長期計画の進捗は以下の通りです。
- 限界利益率の向上 : 全社限界利益率は 24.8%(前年同期19.6%から+5.2pt上昇) と大幅に改善しました。高単価商品へのシフトやSPAモデルによる原価抑制が結実しつつあります。
- 在庫回転率 : 1.38回(前年同期1.84回) と一時的に低下していますが、これは下期の最需要期(新型スマートフォン商戦、秋のコスメ新商品、ブラックフライデー等)に向けた戦略的な在庫仕込みによるものであり、期末に向けて計画的な適正化が進められる見通しです。
- 中期経営計画(2027年4月期〜2029年4月期)の目標 :
- 売上高 : 22,817百万円(2027/04計画) → 30,889百万円(2029/04目標・年平均+15.4%成長)
- 営業利益 : 502百万円(2027/04計画) → 1,804百万円(2029/04目標)
- 営業利益率 : 1.3% → 5.8%
- ROIC : 5.3% → 10%以上
5. まとめと今後の注目ポイント
Hameeはスピンオフを経て、単なるスマートフォンアクセサリーメーカーから、複数ブランドをSPAモデルで連続創出する 「ZカルチャーSPAカンパニー」 へと進化を遂げました。第1四半期においてビューティー事業の劇的な黒字転換と全社限界利益率の大幅改善が確認されたことは、同社の構造改革が軌道に乗っていることを示しています。
今後は、2Q以降の新型iPhone商戦の本格化、通電アクセサリーやインナービューティー「ByGLOW」の拡大、ならびに下期偏重の収益刈り取り期における営業利益の積み上げペースが重要な注目点となります。
This content is not intended as investment advice or a recommendation. Any opinions expressed are solely the personal views of each article.