

【ツクルバ 2026年7月期 通期決算】売上高113億円超・Q4過去最高益で黒字着地、AI実装と工事内製化で収益構造の高度化を推進

StockClub
Published: Sep 14, 2026, 09:55 AM
Sentiment Analysis
エグゼクティブ・サマリー
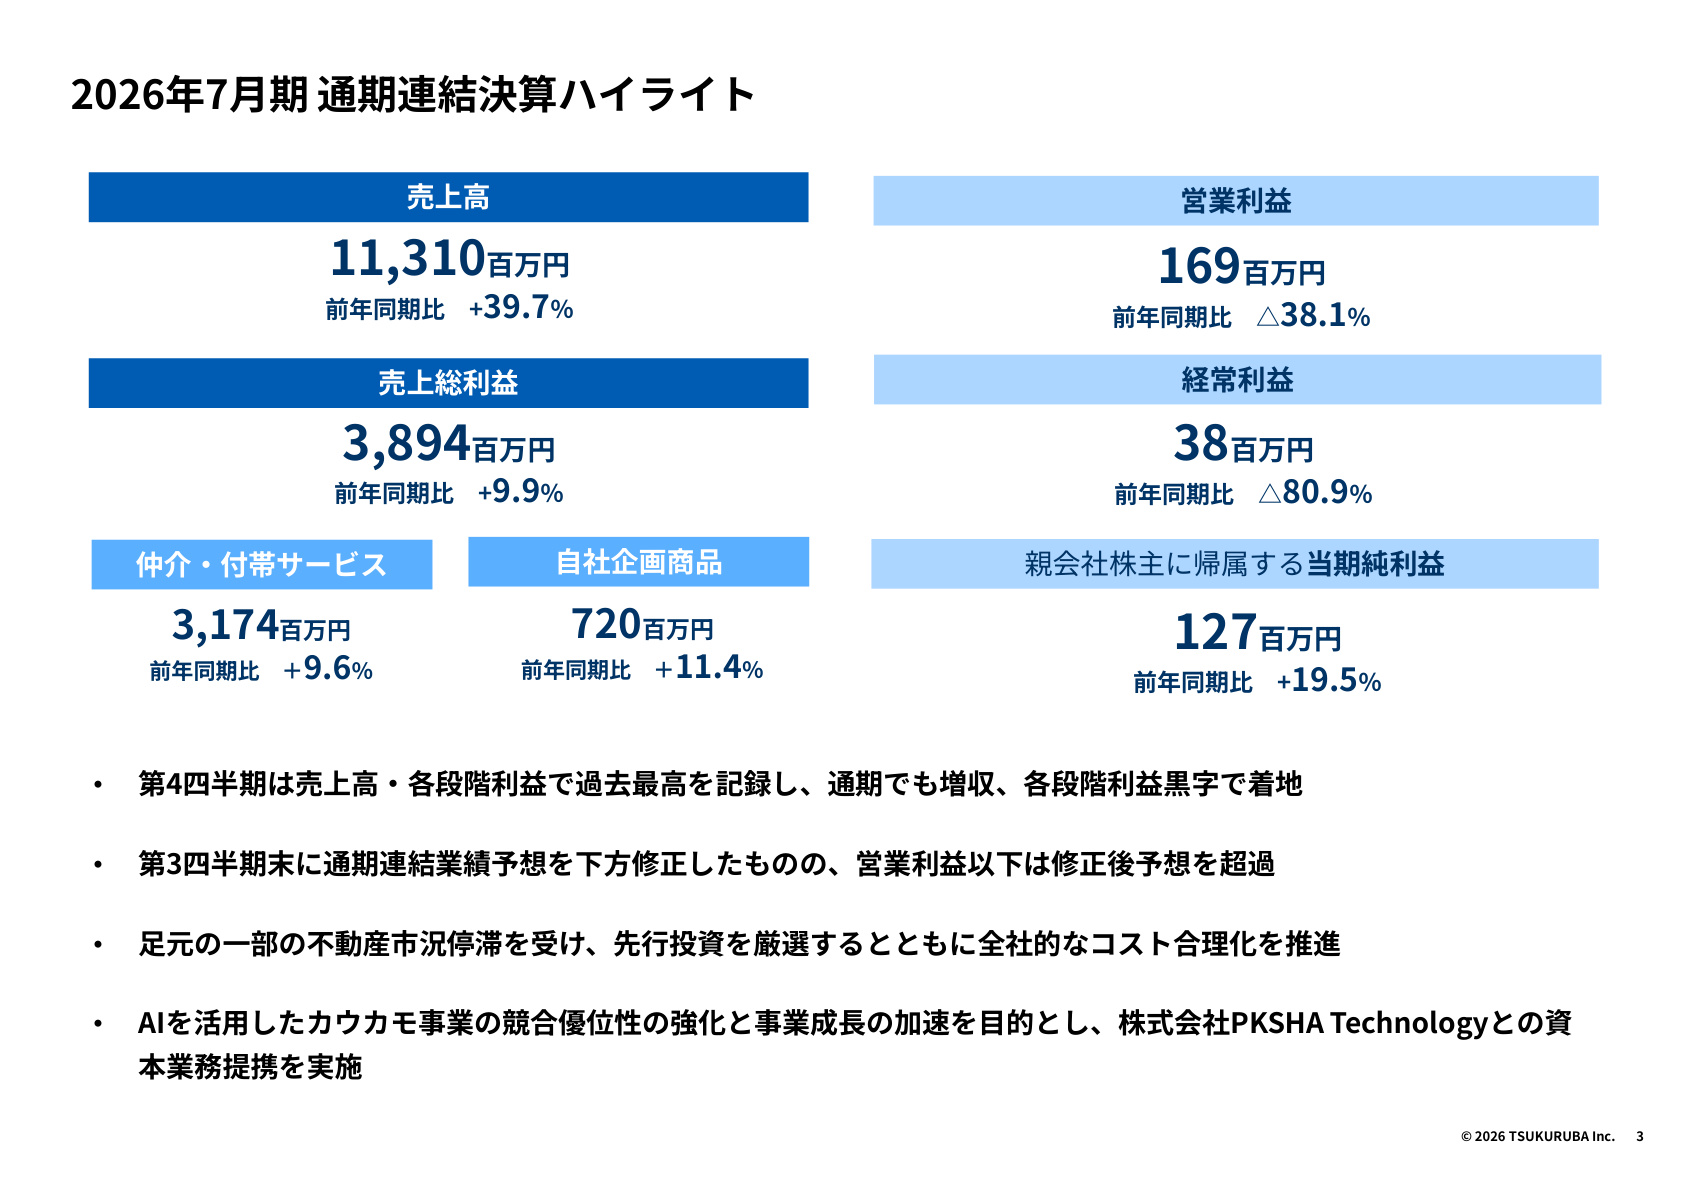
中古・リノベーション住宅の流通プラットフォーム「cowcamo(カウカモ)」を展開する株式会社ツクルバの2026年7月期通期決算は、 売上高11,310百万円(前期比+39.7%) 、売上総利益3,894百万円(前期比+9.9%) 、営業利益169百万円(前期比△38.1%) 、当期純利益127百万円(前期比+19.5%) となりました。
期中において不動産市況の一部停滞を受けたものの、先行投資の厳選および全社的なコスト合理化を断行した結果、第4四半期(5-7月期)単体では 四半期ベースで売上高・各段階利益ともに過去最高を更新 し、通期でも増収および各段階利益の黒字を確保しました。
次期(2027年7月期)に向けては、株式会社PKSHA Technologyとの資本業務提携を通じた 営業現場へのAI技術実装 、子会社「株式会社カウカモ工務店」の本格稼働による 工事請負領域の内製化拡大 、そして都心2億円超の富裕層向け窓口「SUITE by cowcamo」による 収益単価の上昇 を推進し、 営業利益285百万円(前期比+67.8%) を見込んでいます。
1. 2026年7月期 通期連結業績の総括
通期の連結業績は、売上規模が大きく拡大した一方で、事業拡大に伴う先行費用や市況変化への対応が進められた1年となりました。
業績数値のハイライト
- 売上高 : 11,310百万円(前期比 +39.7%、期初予想比 △5.7%)
- 売上総利益 : 3,894百万円(前期比 +9.9%、期初予想比 △8.6%)
- 営業利益 : 169百万円(前期比 △38.1%、期初予想比 △54.1%、修正後予想比 +30.7%)
- 経常利益 : 38百万円(前期比 △80.9%、期初予想比 △84.1%)
- 親会社株主に帰属する当期純利益 : 127百万円(前期比 +19.5%、期初予想 170〜220百万円)
業績の背景と四半期トレンドの急回復
年度の途中(第3四半期末)に通期業績予想の下方修正を実施したものの、足元で徹底した広告費の選別や業務委託費・外注費の合理化を進めたことにより、販管費が圧縮され、 営業利益は修正後予想(130百万円)を30.7%上回って着地 しました。
特筆すべきは第4四半期のモメンタムです。第4四半期単体での売上高は 3,408百万円(前年同期比+47.2%) 、売上総利益は 1,094百万円(前年同期比+12.7%) 、営業利益は 209百万円(前年同期比+67.4%) と急伸し、過去最高を記録しました。売上高販管費率もQ3の37.5%からQ4には 25.9%へと大幅に改善 しており、コストコントロールとトップライン成長の両立が進んでいます。
2. 事業領域別の業績動向と主要KPI分析
ツクルバのビジネスは主に「仲介・付帯サービス領域」とリノベーション再販を行う「自社企画商品領域(TSUKURUBA Box)」で構成されています。
事業領域別の売上・粗利内訳
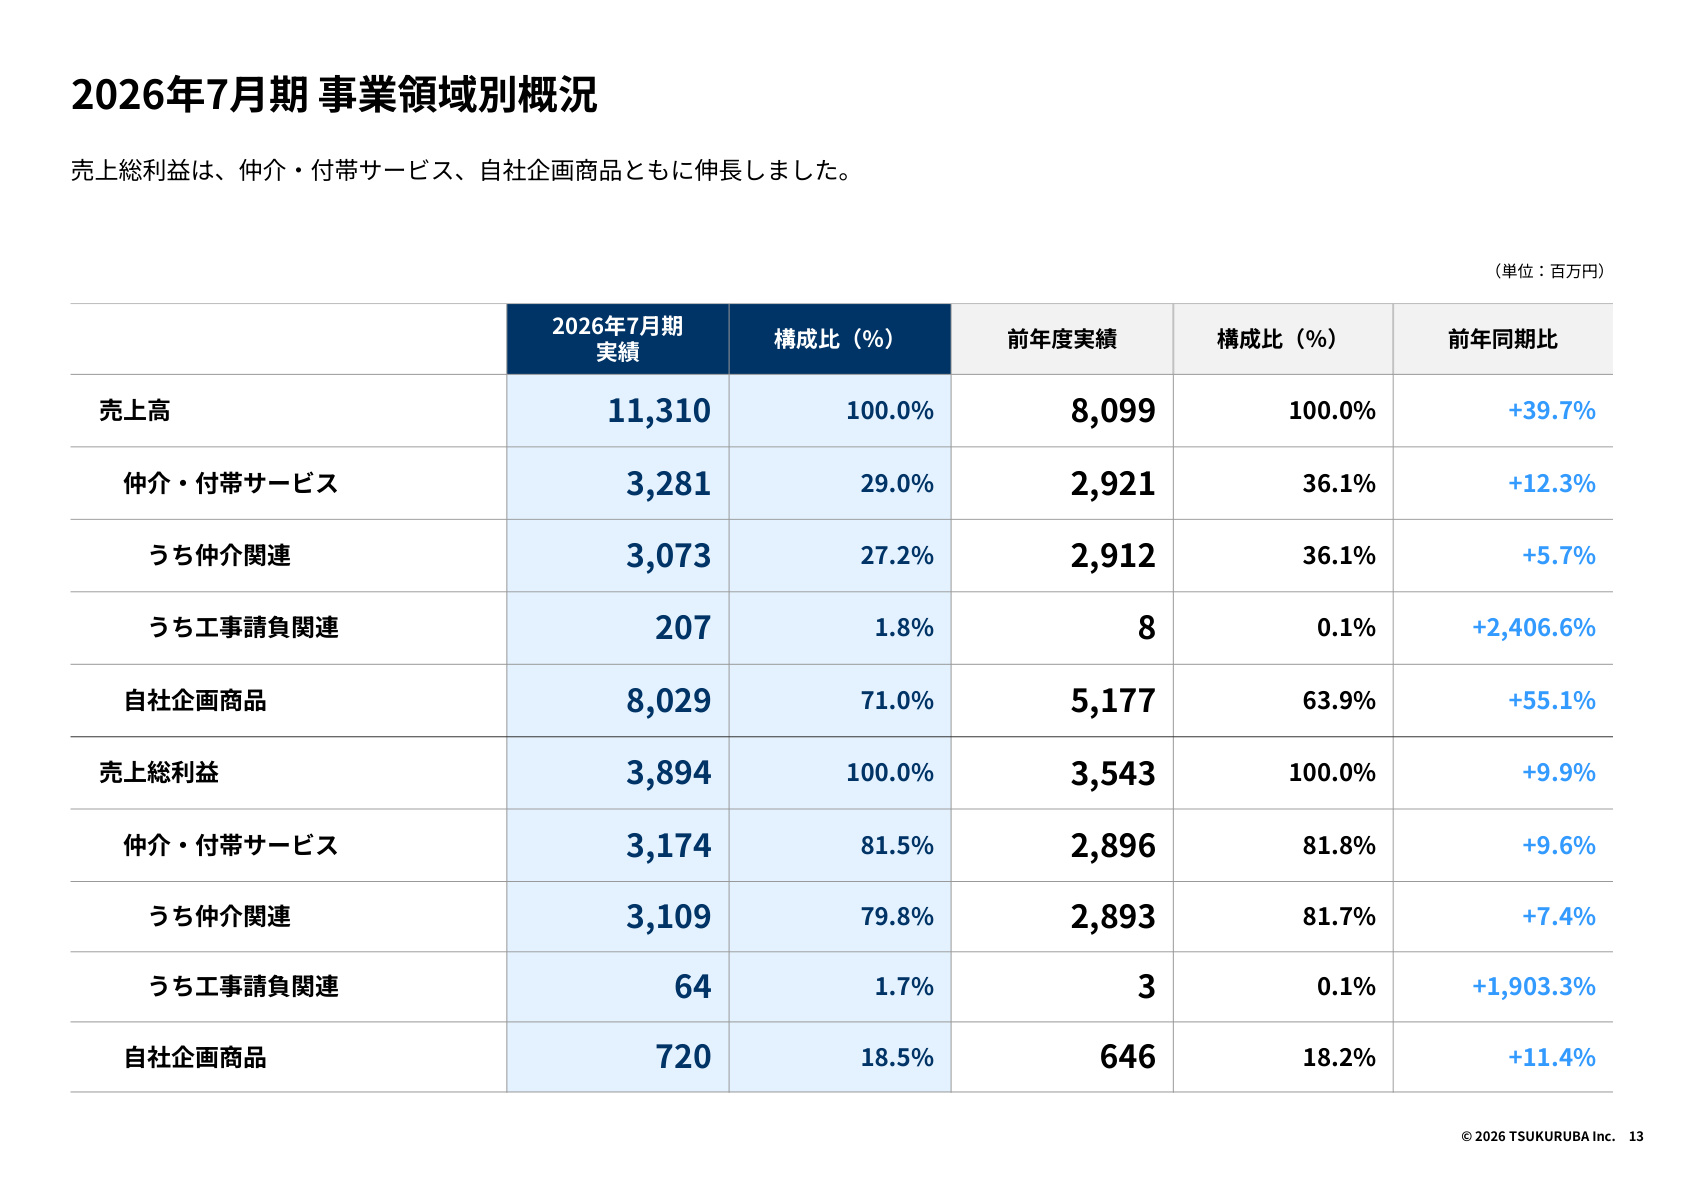
- 仲介・付帯サービス領域
- 売上高: 3,281百万円(前期比 +12.3%)
- 売上総利益: 3,174百万円(前期比 +9.6%)
- うち仲介関連粗利: 3,109百万円(前期比 +7.4%)
- うち工事請負関連粗利: 64百万円(前期比 +1,903.3%)
- 自社企画商品領域
- 売上高: 8,029百万円(前期比 +55.1%)
- 売上総利益: 720百万円(前期比 +11.4%)
仲介・付帯サービスのKPI動向:単価主導の成長モデルへ
仲介・付帯サービスの主要KPIでは、取引件数と収益単価において構造的な変化が見られます。
- 取引件数(成約ベース) : 第4四半期は 262件(前年同期比△15.8%) 。市場動向に合わせた広告費の抑制策に伴い一時的に件数が減少したものの、決済ベースでは324件と期ズレ分の回収が進みました。
- 1件あたり収益単価 : 第4四半期は 3.1百万円(前年同期比+16.8%) と過去最高水準へ上昇。高額専門組織の立ち上げや高価格帯リノベーション物件の取り扱い比率が高まったことが寄与しています。
- 稼働営業人員数 : 第4四半期平均で 81名(前年同期比+17.4%) へ体制を拡充。育成中人員(15名)の戦力化が今後の生産性改善のドライバーとなります。
自社企画商品(TSUKURUBA Box)と在庫マネジメント
自社企画商品の在庫金額は第3四半期末の51億円から、期末には 36億円へと圧縮 されました。市況動向を慎重に見極め、新規仕入れを厳選するとともに保有物件の販売を優先させた結果です。これにより在庫回転率の一時的な低下は見られたものの、バランスシートの健全化が図られました。
工事請負事業(カウカモ工務店)の急成長
2026年7月期に新設された「株式会社カウカモ工務店」は、第4四半期単体で 売上高113百万円・売上総利益30百万円 を計上し、立ち上げから早期に収益貢献フェーズへと移行しています。
3. 財務体質およびキャッシュフローの状況
棚卸資産の圧縮と利益計上により、財務基盤の安定性が向上しました。
- 自己資本比率 : 前期末の29.1%から 34.9%へ5.8ポイント改善 。
- 現預金 : 期末時点で 1,687百万円 を確保(短期有利子負債2,857百万円、長期有利子負債517百万円)。
- キャッシュフロー : 自社企画商品の在庫調整が進んだことで、 営業キャッシュフローは16百万円のプラスに転換 (前期は△1,477百万円)。成長投資を継続しながらもフリーキャッシュフローの創出力を取り戻しつつあります。
4. 2027年7月期の業績予想と事業計画
2027年7月期の連結業績予想は、仲介の安定成長と工事請負の本格拡大を主軸に、大幅な営業増益を見込んでいます。
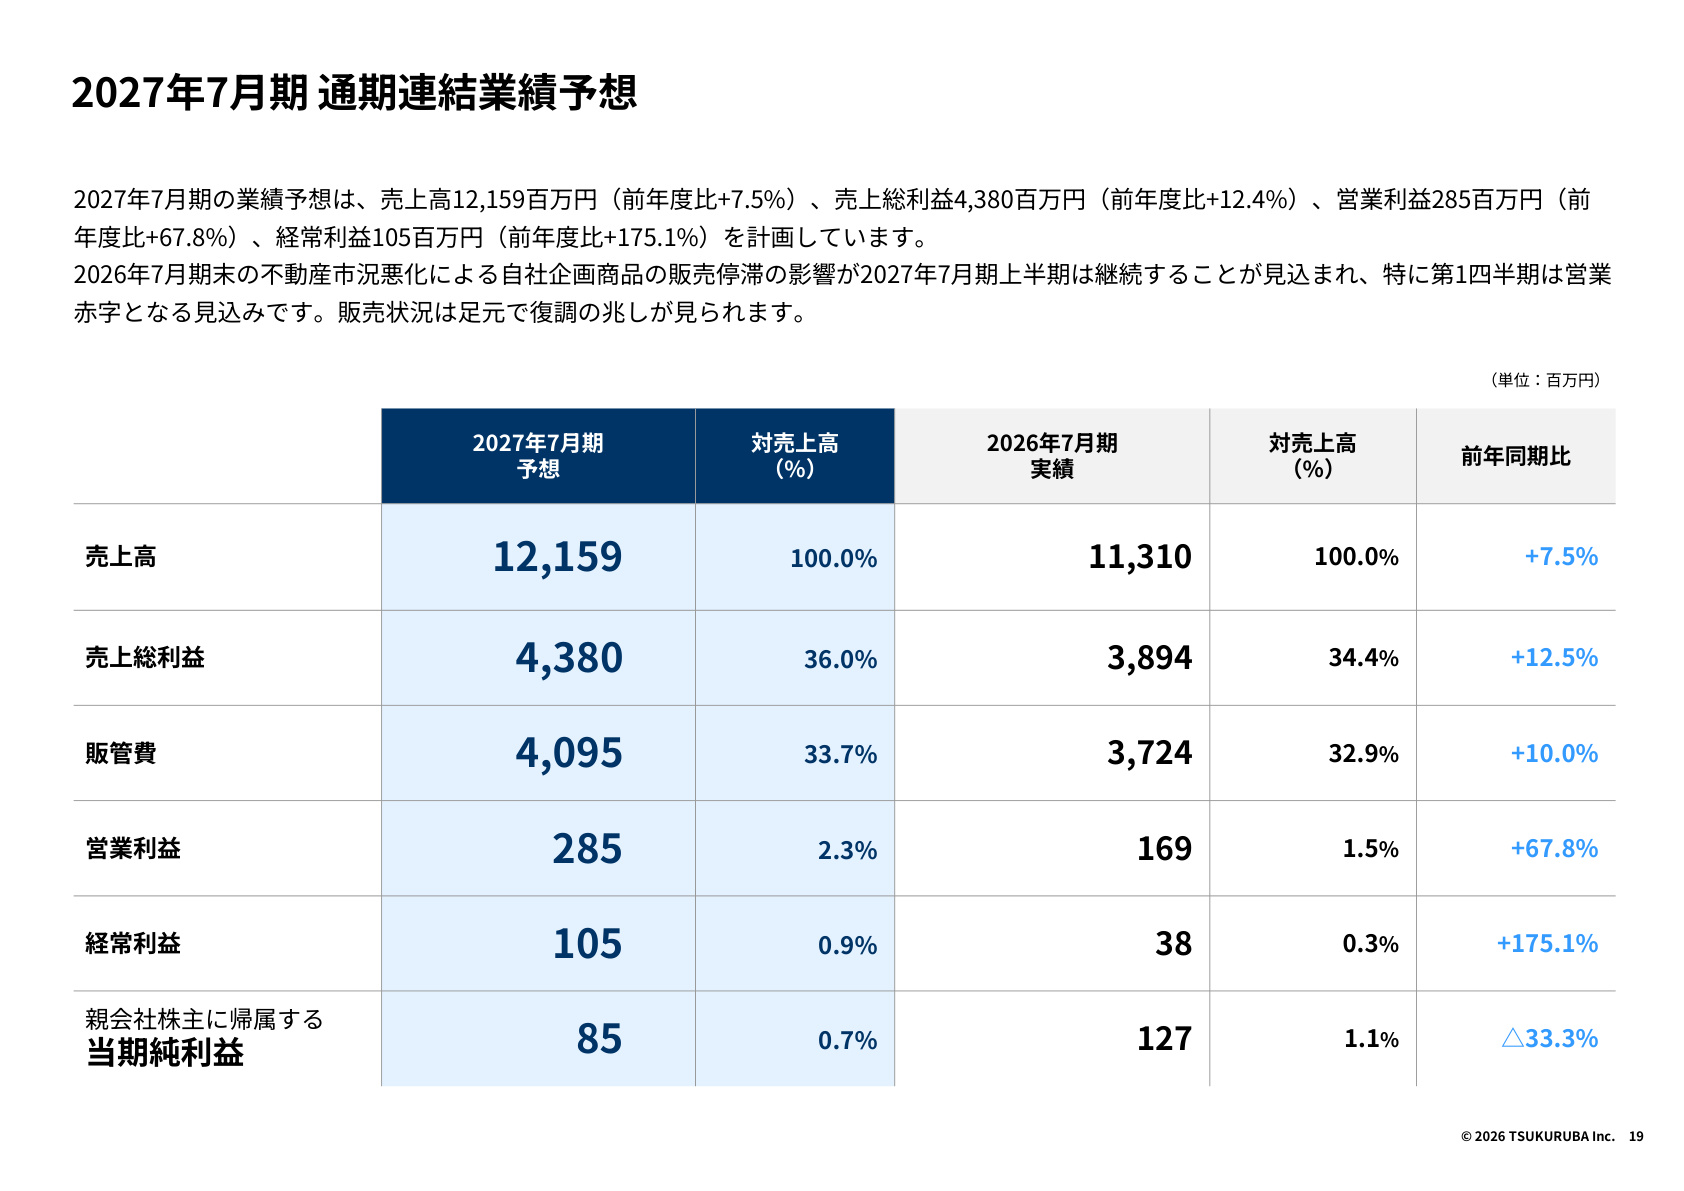
通期連結業績予想
- 売上高 : 12,159百万円(前期比 +7.5%)
- 売上総利益 : 4,380百万円(前期比 +12.5%)
- 営業利益 : 285百万円(前期比 +67.8%)
- 経常利益 : 105百万円(前期比 +175.1%)
- 親会社株主に帰属する当期純利益 : 85百万円(前期比 △33.3%)
※2026年7月期末の不動産市況悪化による自社企画商品の販売停滞の影響が上半期に残るため、特に 第1四半期は営業赤字を見込む ものの、足元の販売状況には復調の兆しが出ており、下半期に向けて収益性が加速する計画です。
2027年7月期 事業領域別の成長シナリオ
- 仲介領域 : 売上総利益 3,351百万円(前期比+7.8%) 。営業人員の生産性向上およびマーケティング効率化による堅調な拡大。
- 工事請負領域 : 売上高 1,673百万円(前期比+705.1%) 、売上総利益 467百万円(前期比+619.2%) を計画。カウカモ工務店の通期フル寄与とグループシナジーによる爆発的な成長を見込みます。
- 再販領域 : 売上総利益 645百万円(前期比△10.4%) 。市況を見極めた仕入れ規律を重視し、売上規模よりも資本効率とリスク管理を優先。
5. 成長を加速させる重点戦略
ツクルバは2027年7月期において、以下の3つの主要施策により事業基盤の競争優位性を強固にします。
① PKSHA Technologyとの資本業務提携による「AI技術活用」
2026年3月に提携したPKSHA TechnologyのAI技術を用い、カウカモが保有する「オンライン上の顧客行動データ」「物件データベース」「営業ナレッジ」を統合。
- 顧客ニーズの高精度な推定による提案最適化
- 営業間接業務の効率化
- 営業マネジメントの均質化と育成期間の短縮 これらを通じて、 営業1人あたりの生産性を抜本的に向上 させます。
② カウカモ工務店による「工事請負の内製化とグループ外需要開拓」
これまで提携工務店へ外部委託していたリノベーション工事をグループ内で内製化することで、仲介顧客からの工事請負マージンを自社グループ内に取り込みます。さらに、自社再販物件の施工内製化や、居住中顧客へのリノベーション提案など、グループ外の新規収益機会の獲得を本格化させます。
③ 「SUITE by cowcamo」による高額帯・富裕層市場の攻略
都心2億円超の中古・リノベーションマンションに特化した専門ブランド「SUITE by cowcamo」を推進。都心一等地における物件仲介とハイエンドなリノベーションを一気通貫で提供し、 平均取引単価のさらなる引き上げ を狙います。
6. まとめ
2026年7月期のツクルバは、市況停滞の逆風に対してコスト構造改革と在庫調整を実行し、Q4の過去最高益達成という形で足元の回復力を示しました。 2027年7月期は、AIによる営業生産性の向上、カウカモ工務店の急拡大による付加価値獲得、高価格帯特化による単価上昇という3軸の戦略により、 トップライン成長と利益率改善(営業利益+67.8%)の両立を目指すフェーズ に移行しています。
This content is not intended as investment advice or a recommendation. Any opinions expressed are solely the personal views of each article.