

エスコンジャパンリート投資法人 第19期決算:資産入替による巡航収益力の強化とインフレ耐性型ポートフォリオへの進化

StockClub
Published: Sep 14, 2026, 09:55 AM
Sentiment Analysis
エスコンジャパンリート投資法人の第19期(2026年7月期)決算は、 営業収益3,137百万円(前期比+105百万円) 、営業利益1,694百万円(前期比+79百万円) 、当期純利益1,292百万円(前期比△10百万円) 、1口当たり分配金3,585円(前期比△30円、前回予想比+55円) となりました。
当期は、収益が成熟した底地4物件の譲渡に伴う売却益の計上に加え、新たに取得したホテル「SONO Moon Nagoya」の賃貸収益寄与や「ナインアワーズウーマン新宿」の通期稼働寄与により営業収益・営業利益ともに拡大しました。金利上昇に伴う支払利息増や減価償却費の増加を吸収しつつ、期初予想を上回る着地となっています。
--- style: detailed_report ---
1. 第19期 決算実績の分析
第19期の業績動向を詳細に見ると、ポートフォリオの質の転換に伴う収益構造の変化が顕著に表れています。
- 営業収益の変動要因 :底地4物件の譲渡に伴う不動産売却益( +89.6百万円 )の計上、前期取得の「ナインアワーズウーマン新宿」の通期寄与( +36.2百万円 )、当期取得の「SONO Moon Nagoya」の賃料寄与( +44.7百万円 )が増加に寄与しました。一方で、譲渡に伴う地代収入の剥落( △39.3百万円 )や水道光熱費収入の減少( △38.8百万円 )が発生しています。
- 営業費用の変動要因 :減価償却費の増加( △26.9百万円 )やPM報酬等の管理委託費増加( △10.2百万円 )があったものの、水道光熱費の減少( +30.7百万円 )などにより全体で営業費用は25.9百万円の増加にとどまりました。
- 営業外費用の変動要因 :市場金利の上昇および新規借入金の残高増加により支払利息が △68.8百万円 増加したほか、リファイナンスやブリッジローンの長期借入れへのシフトに伴う融資関連費用( △22.1百万円 )が発生し、営業外費用は △90.0百万円 増加しました。
- 稼働率・1口当たりNAV :期末時点のポートフォリオ稼働率は 99.7% と極めて高水準を維持しており、1口当たりNAVは 134,161円 となっています。
2. 外部成長戦略:底地からインフレ耐性資産への積極的な入替
本投資法人は、ポートフォリオの良化と強靭化を目的として、長期固定賃料で収益が成熟した資産から、成長余地のある資産への入替を推進しています。
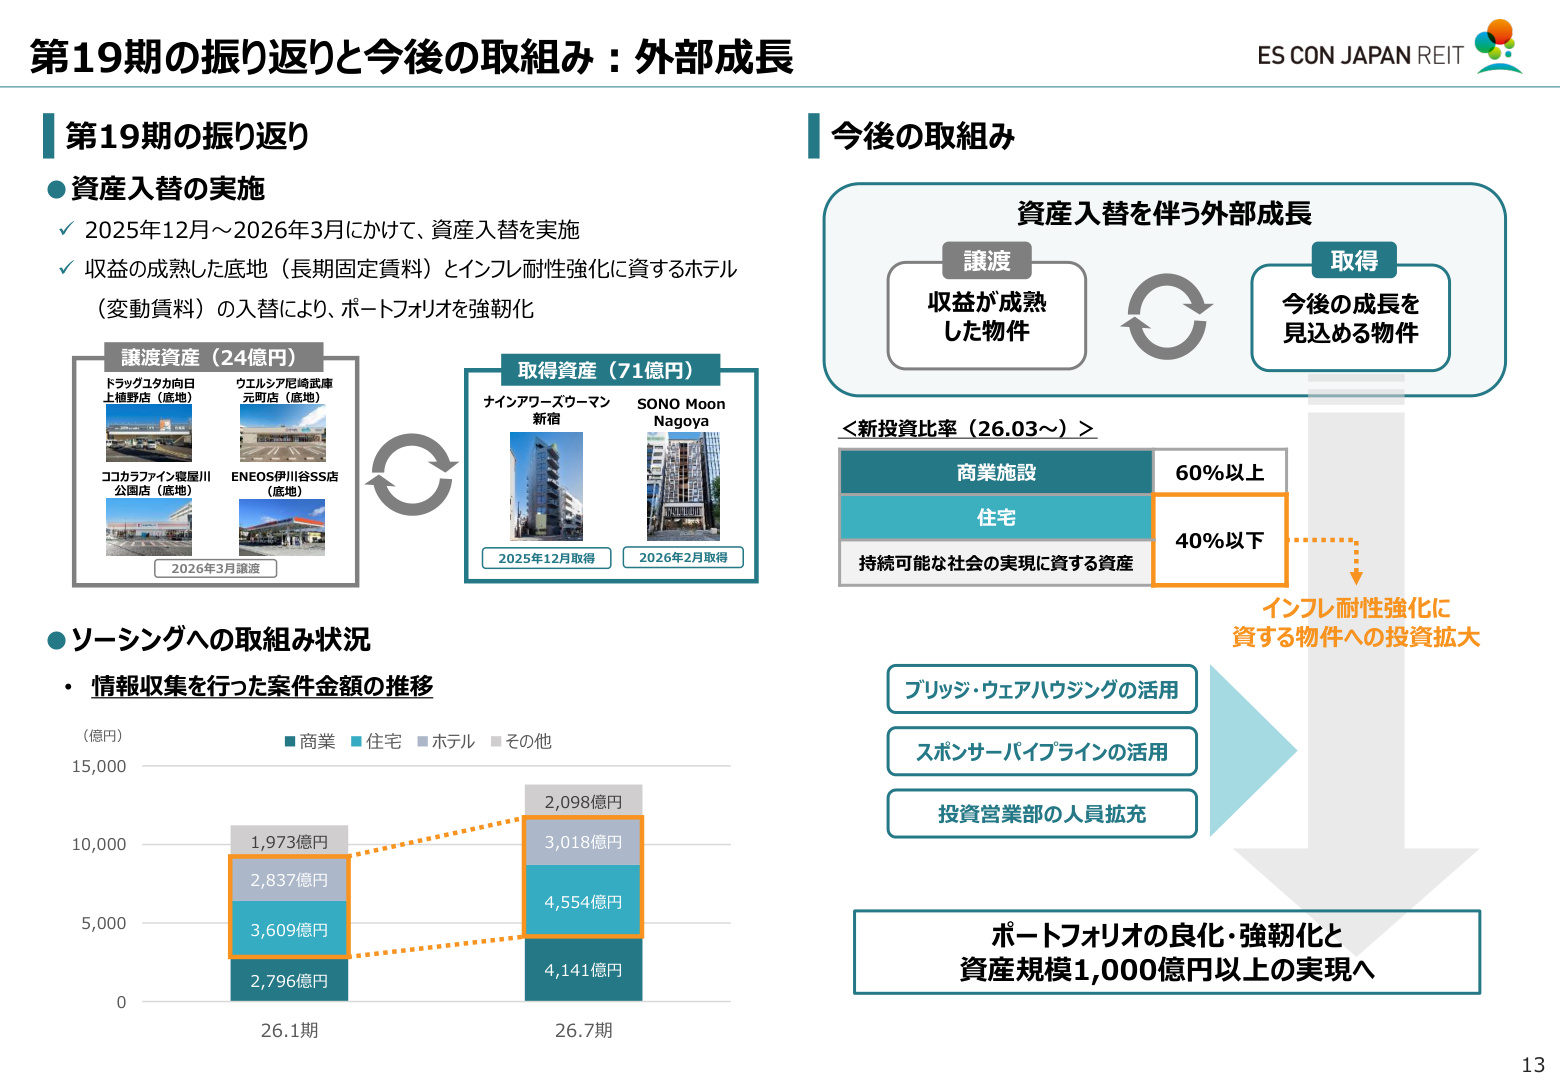
上記のスライドにある通り、2025年12月から2026年3月にかけて 底地4物件(譲渡価格合計24億円) を譲渡する一方、インフレ耐性強化に資する ホテル2物件(取得価格合計71億円:ナインアワーズウーマン新宿、SONO Moon Nagoya) を取得しました。
さらに、今後のソーシングパイプラインにおいても、情報収集を行った案件金額は第26.1期の1兆1,973億円から第26.7期には 1兆3,812億円 へと拡大しています。新投資比率の指針として 商業施設60%以上 、住宅および持続可能な社会の実現に資する資産40%以下 を掲げ、ブリッジ・ウェアハウジングの活用やスポンサーパイプラインを通じて資産規模拡大を図っています。
3. 中期的な成長戦略とポートフォリオ構成方針
本投資法人は、「入替戦略」「NOI改善」「外部成長」の3つの柱を軸に、 中期目標として資産規模1,000億円以上 の達成を目指しています。
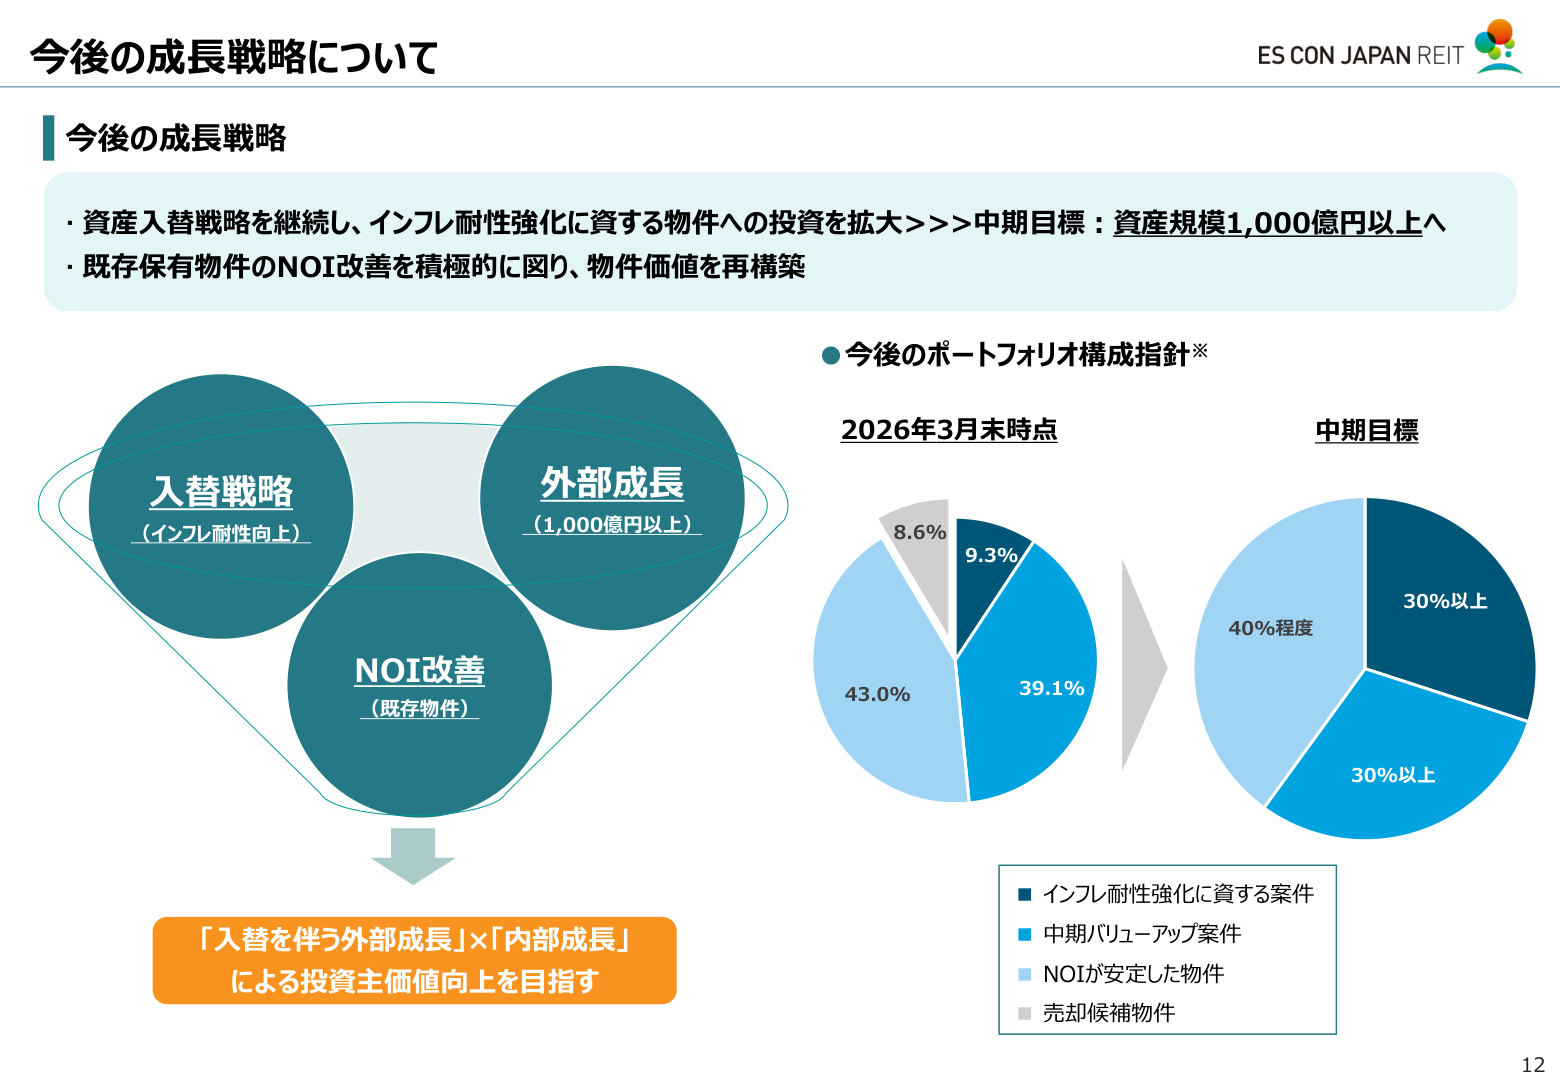
上記スライドが示すように、ポートフォリオの構成指針は大きく転換しています。2026年3月末時点では「NOIが安定した物件」が43.0%、「インフレ耐性強化に資する案件」は9.3%に過ぎませんでしたが、中期目標では 「インフレ耐性強化に資する案件」を30%以上 、「中期バリューアップ案件」を30%以上 へと引き上げ、安定物件(40%程度)とのバランスを取りながら、インフレ環境下でも分配金成長を実現できる強靭なポートフォリオへの再構築を進めています。
4. 内部成長の進捗と施設運営の高度化
内部成長においては、賃料増額や稼働率向上、付帯収入の拡充が進捗しています。
- 賃料増額の達成 :第19期中の入替・再契約において、当初想定(8件・月額278千円)を上回る 9件・月額350千円(想定比+約25%) の賃料増額を達成しました。また、空き区画への新規テナント誘致(5件、賃料共益費約495万円/月)を進めた結果、建物付き物件の稼働率は第18期末の96.7%から 98.9%(+2.2pt) へと大幅に向上しました。
- ホテルのリブランドと稼働状況 :2026年2月に取得した「コンパスホテル名古屋」は改装工事を経て、当初予定より1ヶ月前倒しとなる2026年6月に 「SONO Moon Nagoya」 としてリブランドオープンしました。7月のADRは11,802円、RevPARは8,372円、稼働率は70.9%と順調な立ち上がりを見せています。
- 自然災害への対応と修繕計画 :2026年7月の熊本地震により「シュロアモール長嶺」、8月の千葉豪雨により「あすみが丘ブランニューモール」で一部破損・浸水被害が発生しました。いずれも通常営業を継続しながら早期復旧と予防的措置工事(落下防止対策や浸水対策)を推進しており、第20期に一時的な修繕費用として計上される予定です。
5. 財務戦略の状況
- 有利子負債総額 :392.5億円
- LTV :47.1% (前期比+1.5pt)
- 平均残存期間 :3.1年
- 平均利率 :1.56%
- 長期比率 / 金利固定化比率 :長期比率は 100.0% を維持しつつ、金利固定化比率は 22.9% となっています。
- レンダーフォーメーションの拡充 :2026年7月末のリファイナンスにおいて、中国銀行、大垣共立銀行、肥後銀行の 地方銀行3行を新規招聘 し、調達基盤の多様化と強靭化を図っています。
6. 分配金推移と業績予想:底打ちから再成長へのロードマップ
今後の業績予想として、第20期(2027年1月期)および第21期(2027年7月期)の見通しが示されています。
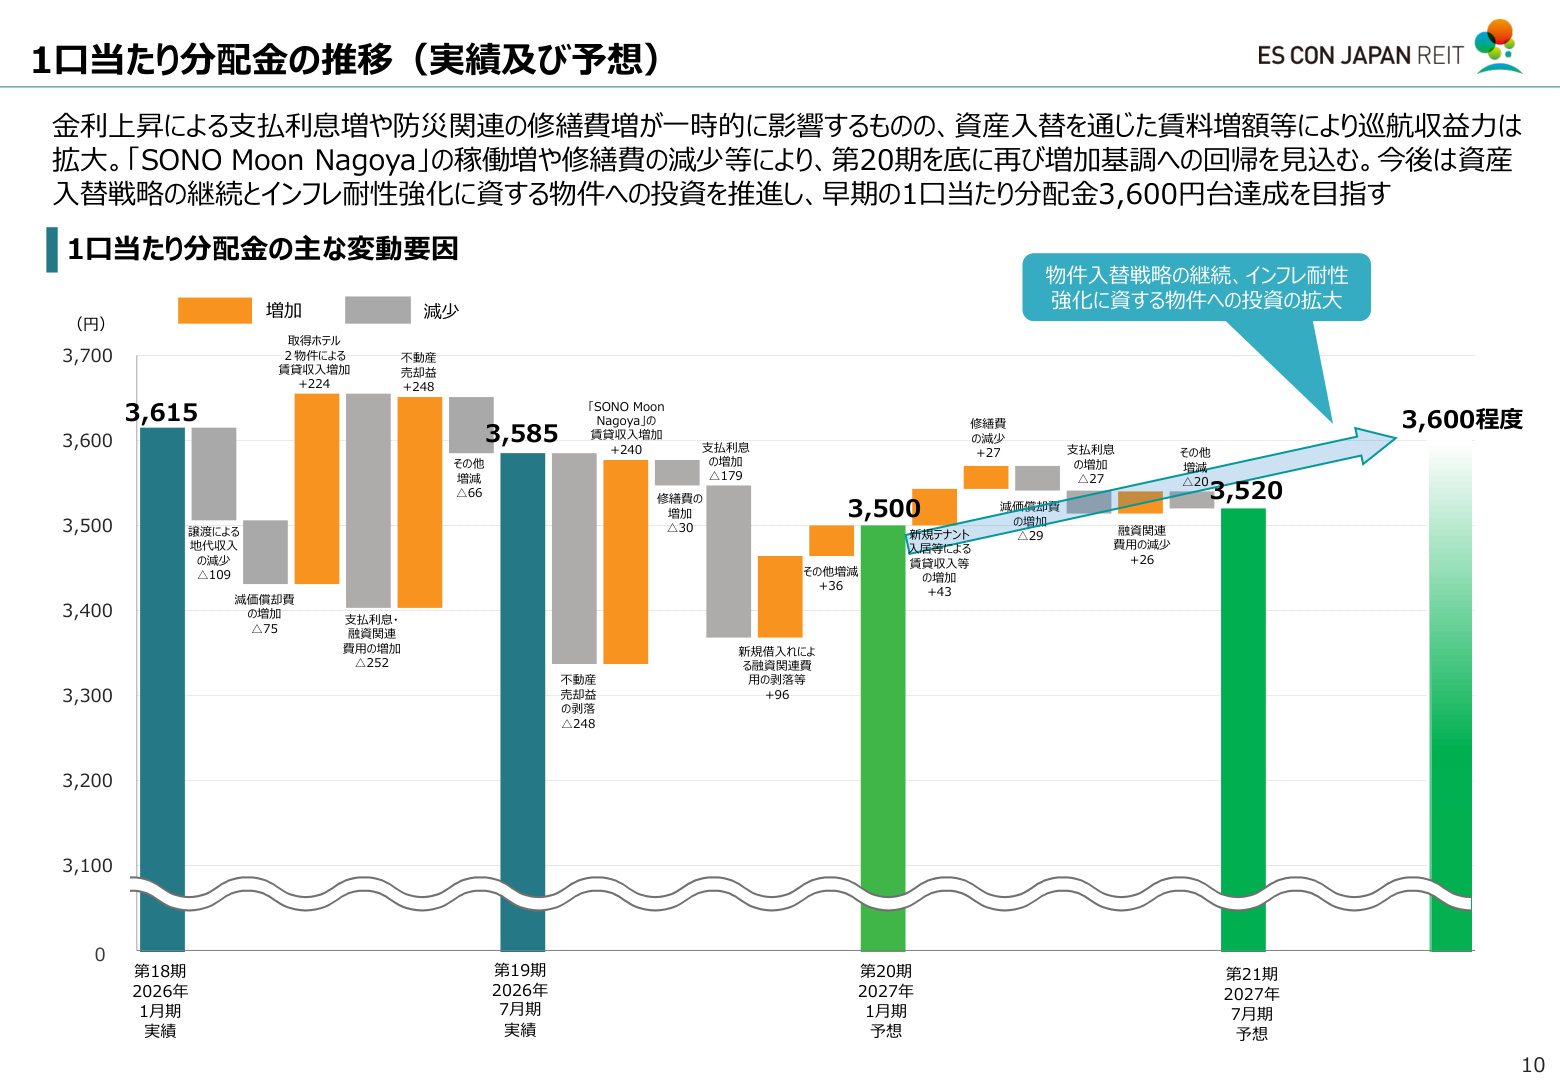
上記スライドの分配金変動要因の通り、第20期は「SONO Moon Nagoya」の通期稼働寄与(+240円)があるものの、前期の不動産売却益剥落(△248円)、金利上昇に伴う支払利息増加(△179円)、熊本地震・千葉豪雨等に伴う防災修繕費の増加(△30円)などにより、 1口当たり分配金は3,500円 と一時的に落ち込む見込みです。
しかし、第21期においては、修繕費の一巡(+27円)や新規テナント入居に伴う賃料収入増(+43円)などが寄与し、 1口当たり分配金は3,520円(前期比+20円) と増加基調への回帰が予想されています。資産入替による賃料増額効果が発現することで巡航収益力は拡大しており、今後は物件入替戦略の継続とインフレ耐性物件への投資拡大を通じて、 早期の1口当たり分配金3,600円台達成 を目指す方針です。
This content is not intended as investment advice or a recommendation. Any opinions expressed are solely the personal views of each article.