

ジャストプランニング 2027年1月期 第2四半期決算:高収益なASP事業を核に増収を維持、外食DX基盤から「AI経営支援プラットフォーム」への進化を推進
StockClub
公開日時: Sep 18, 2026, 06:53 PM GMT+9
Sentiment Analysis
1. 2027年1月期 第2四半期 業績ハイライトと全体概況
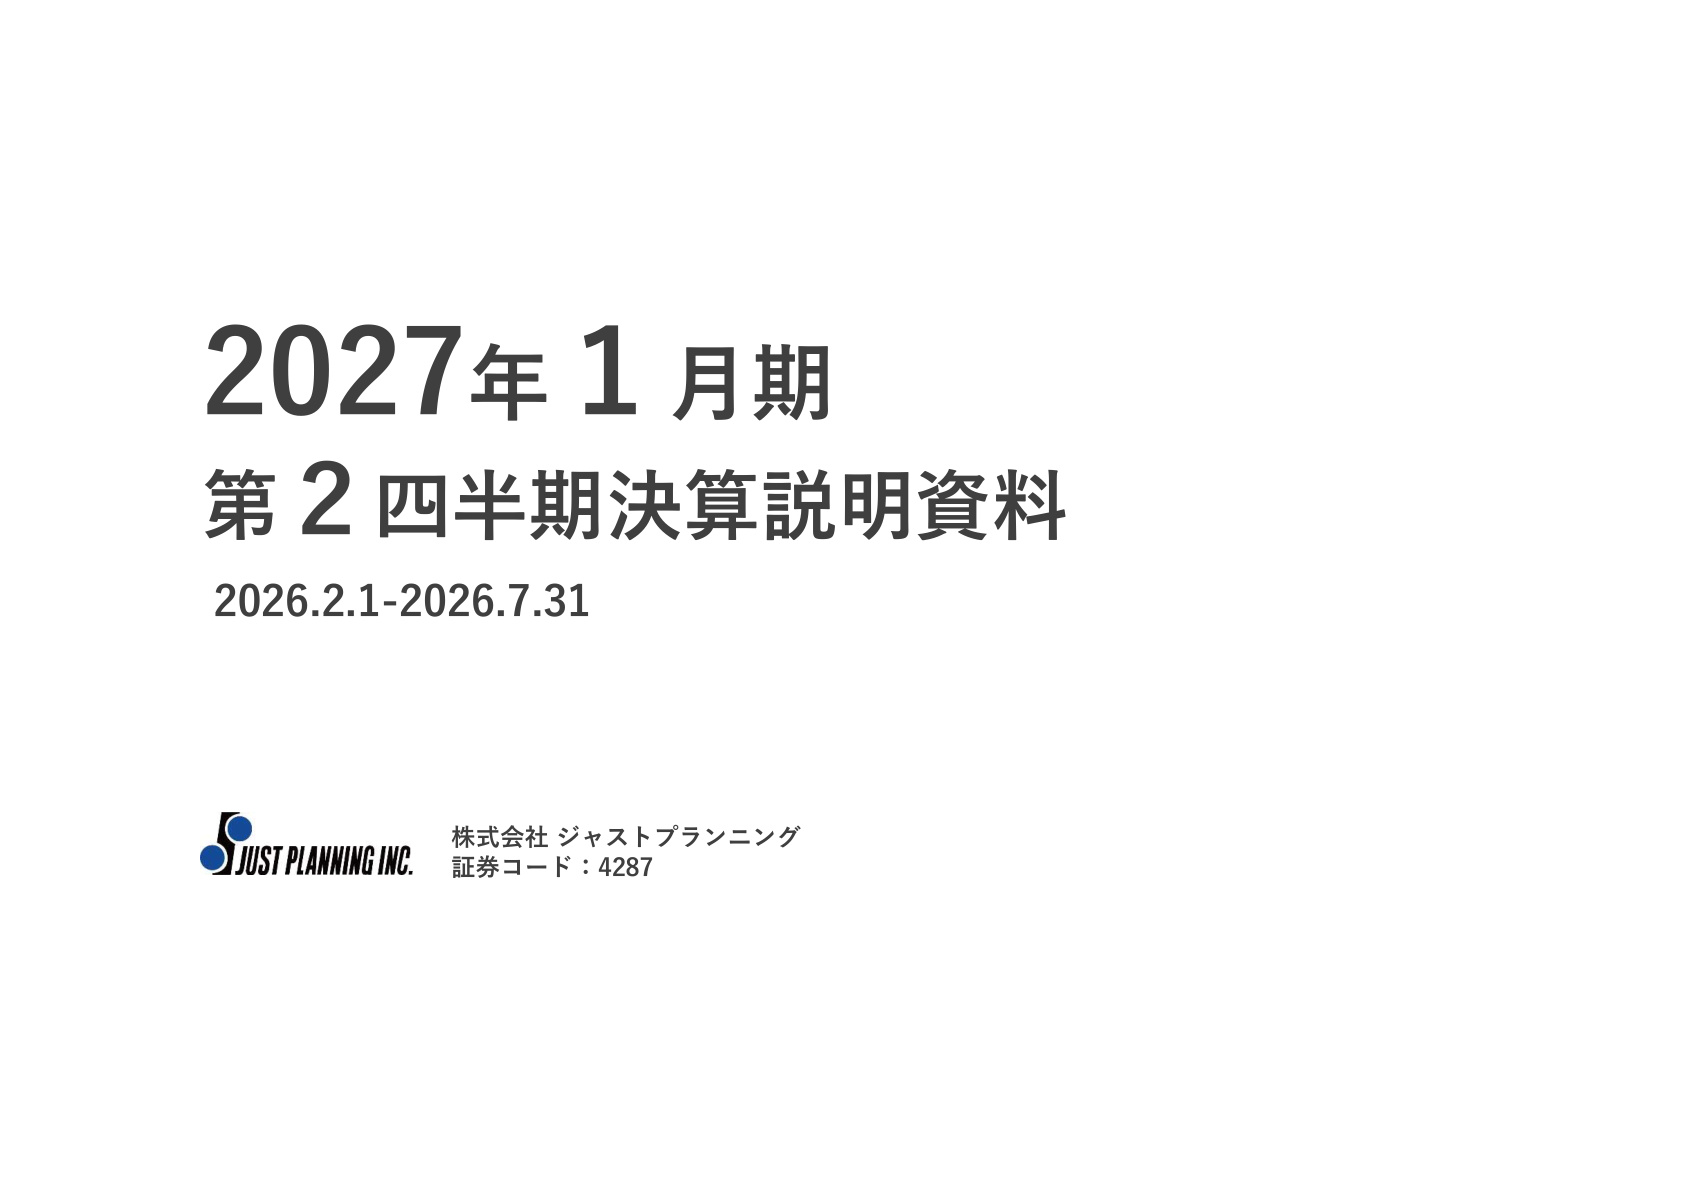
株式会社ジャストプランニングの2027年1月期第2四半期(累計)は、売上高が 12億8,123万円(前年同期比+2.7%増) となり、主力である ASP事業 および 物流ソリューション事業 が牽引する形で増収を確保しました。営業利益は 2億9,772万円(前年同期比4.1%減) 、経常利益は 3億0,583万円(前年同期比2.2%減) 、四半期純利益は 2億0,965万円(前年同期比2.5%減) となりました。
利益面では先行的な機能拡充や開発投資等の影響を受け前年同期比で微減となったものの、 経常利益率23.9% 、四半期純利益率16.4% と依然として極めて高い収益水準を維持しています。
上表に示される通り、同社の財務健全性は極めて強固です。2027年1月期第2四半期末における純資産額は 37億6,891万円(前期比+3.7%増) 、総資産額は 41億6,428万円(同+4.0%増) に拡大し、 自己資本比率は90.5% と極めて高い水準を誇っています。この強固なキャッシュ創出力と財務基盤が、AI機能の開発や成長領域への積極的な先行投資を可能にしています。
通期計画(売上高27億2,800万円、営業利益6億8,300万円、経常利益6億8,500万円、当期純利益6億7,000万円)に対する進捗率は、売上高で 47.0% 、営業利益で 43.6% 、経常利益で 44.6% となっています。
2. セグメント別業績動向:ASP事業が利益の73%を占める高収益モデル
同社の収益構造は、飲食業界向けクラウドシステム「まかせてシリーズ」を提供するASP事業が中核を担っています。各事業セグメントの実績推移は以下の通りです。
① ASP事業(主力エンジン)
- 売上高 : 6億1,835万円 (前年同期比 +4.3%増 、売上構成比 48.2%)
- セグメント利益 : 4億7,415万円 (前年同期比 +5.6%増 、利益構成比 73.0% )
- 売上高・利益ともに着実に拡大しており、全社の利益成長を強力に牽引しています。高粗利なSaaS型ビジネスモデルの特徴が鮮明に表れており、売上成長がそのまま営業利益率の向上に直結しています。
② システムソリューション事業
- 売上高 : 4,434万円 (前年同期比 +7.2%増 、売上構成比 3.5%)
- セグメント利益 : 1,513万円 (前年同期比 +61.9%増 、利益構成比 2.3%)
- 案件規模の適正化や収益性重視の案件獲得により、利益率が劇的に改善しています。
③ 物流ソリューション事業
- 売上高 : 4億9,587万円 (前年同期比 +1.3%増 、売上構成比 38.7%)
- セグメント利益 : 7,502万円 (前年同期比 +1.5%増 、利益構成比 11.5%)
- 安定した荷動きと取引先基盤に支えられ、堅実な売上と営業キャッシュフローを創出しています。
④ 太陽光発電事業・その他
- 太陽光発電事業 : 売上高 5,652万円(前期比△1.6%)、セグメント利益 3,547万円(前期比△5.6%)
- その他事業 : 売上高 6,613万円(前期比+0.1%)、セグメント利益 5,019万円(前期比+0.1%)
- 再生可能エネルギー売電等を含め、安定したストック収益源として寄与しています。
3. 主要KPI推移:「まかせてシリーズ」とモバイル事業の導入状況
まかせてシリーズ店舗数推移
主力の店舗管理システム「まかせてシリーズ」の契約店舗数は、2026年7月末時点で 6,787店舗 (2026年1月末比100.5%)に到達しました。内訳としては、新規契約が21店舗、既存店舗の増加が190店舗、既存店舗の減少が175店舗、解約が5店舗となっています。通期目標として 7,100店舗 を掲げており、下期に向けて新規契約の獲得と既存顧客へのアップセル(機能拡張提案)を加速させていく方針です。
モバイル事業(i-LOGO / モバイルオーダー等)店舗数推移
モバイル事業の契約店舗数は 1,590店舗 (前期末比99.6%)と高水準で安定推移しています。2024年1月期の905店舗から約1.8倍に急拡大した後の定着フェーズにあり、大手飲食チェーン(ビアードパパ、餃子の王将、天下一品、アンデルセン、人形町今半など)での採用実績をベースに、今後は外食以外の業態への横展開や機能強化による再成長を目指します。
4. 外食DXを支える包括的サービス基盤と提供価値
同社は、飲食店舗のフロント業務(店舗DX)からバックオフィス業務(管理DX)までをワンストップで網羅する包括的なソリューション群を展開しています。
上図のスライドが示すように、同社の最大の強みは 「フロント業務(まかせてタッチ、i-TOGO)」 と**「バックオフィス業務(まかせてネット)」** が密接に連携し、店舗運営に関わるすべての業務データをシームレスに統合できる点にあります。
- 店舗DX(フロント) : 予約管理(TableCheck連携)、注文(店内モバイルオーダー、テイクアウト、ハンディ)、調理・配膳(AIデシャップによる自動指示)、会計(モバイルPOS、防犯カメラ連携)
- 管理DX(バックオフィス) : 売上管理(リアルタイム集計、他社POS連携、会計連携)、勤怠管理(シフト作成、静脈・顔認証打刻、給与連携)、発注管理(受発注・棚卸・レシピ管理、インフォマート連携)、HACCP(衛生管理)、顧客管理(CRM・公式アプリ)、監査(現金不正検知)
このようにフロントとバックオフィスの両面から リアルタイムに業務データを蓄積できるポジションを確立していること が、同社の次なる成長戦略である「AI経営支援」の最大の競争優位性となっています。
5. 事業環境の変化と「AI経営支援領域」への拡張戦略
外食産業を取り巻く環境は、 「人手不足と人件費・原材料費の高騰」 、「店内・テイクアウト・デリバリー等による顧客接点の多様化」 、そして 「蓄積したデータを経営判断に活かしきれていないデータ活用格差」 という3つの大きな課題に直面しています。
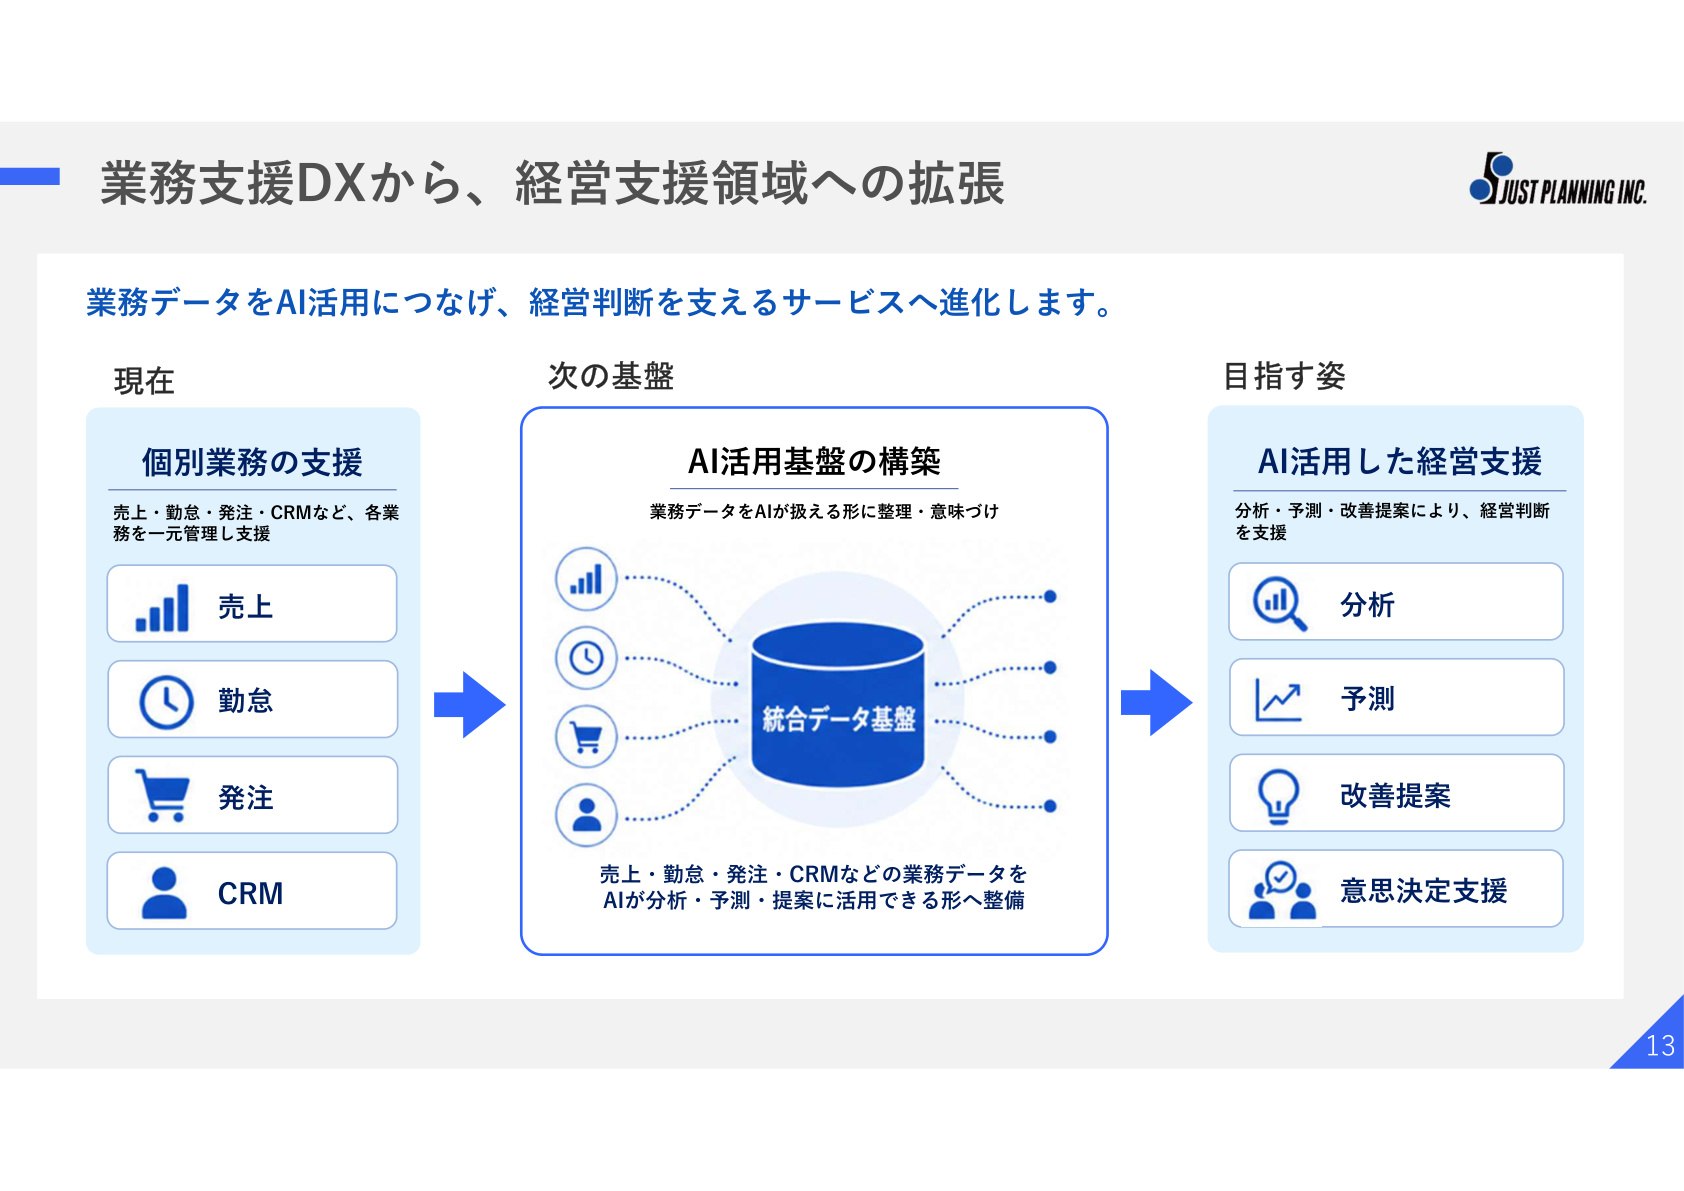
これに対し同社は、従来の「業務効率化(業務支援DX)」にとどまらず、蓄積されたビッグデータをAIで統合・分析する 「経営支援領域(経営判断DX)」 への進化を加速させています。
同社が描く中長期の成長方程式は、 「収益成長 = 顧客基盤の拡大 × 導入領域の拡張 × AI活用による価値向上」 の3軸で構成されています。
- 顧客基盤の拡大 : Webマーケティングの強化、営業アライアンスの拡充、中小規模店舗向けの低価格パッケージ展開による新規店舗開拓。
- 導入領域の拡張 : 既存顧客に対し、HR、経費精算、不正検知、AIデシャップなどの周辺モジュールを追加導入(クロスセル/アップセル)。
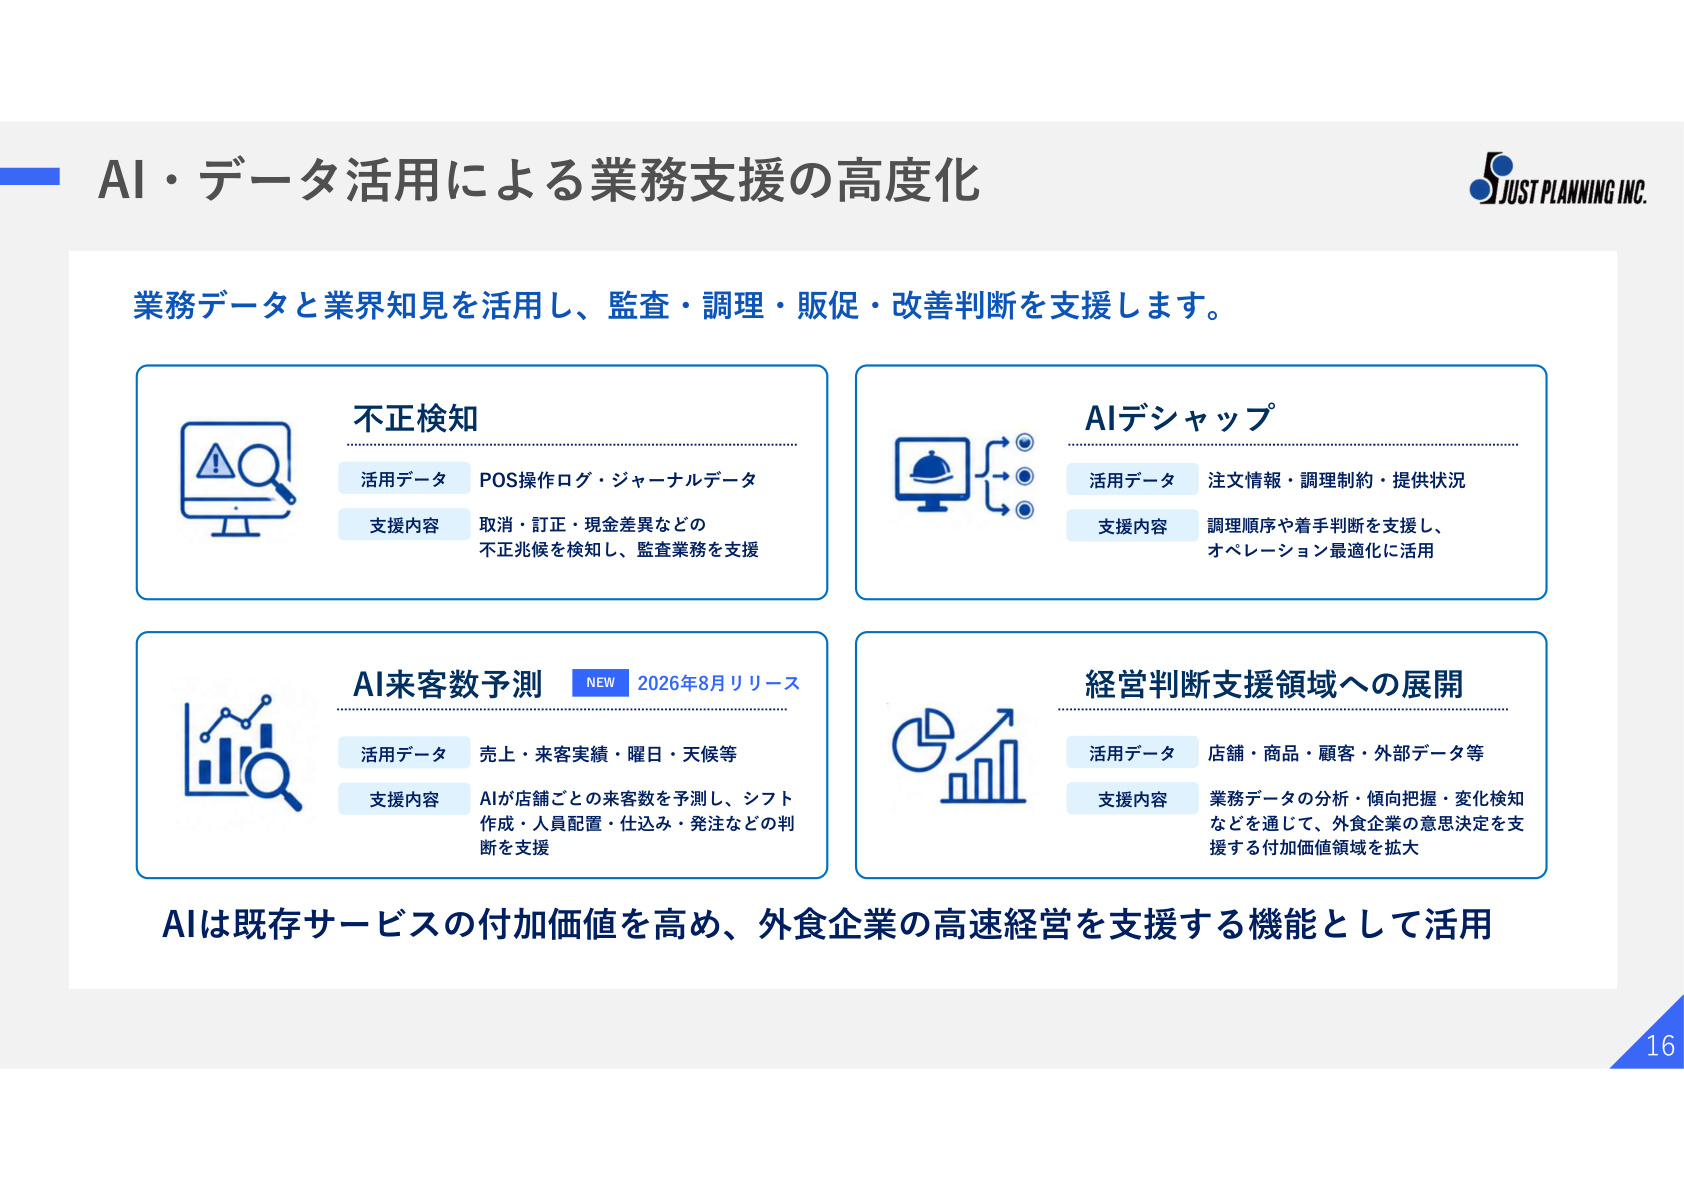
- AI活用による価値向上 : 単なるデータ閲覧から、AIによる「分析」「予測」「改善提案」「意思決定支援」へとサービス価値を高度化し、ARPU(顧客単価)を引き上げる。
具体的には、2026年8月に新規リリースされた 「AI来客数予測」 (過去の売上実績、曜日、天候データ等から高精度に来客数を予測し、シフト作成・仕込み・発注を最適化)をはじめ、POS操作ログから異常を検知する 「不正検知機能」 、調理順序を最適化する 「AIデシャップ」 など、飲食店の「高速経営」を直接後押しするAI機能の実装が急速に進んでいます。
6. まとめと今後の成長見通し
ジャストプランニングの2027年1月期第2四半期決算は、盤石なASP事業のキャッシュ創出力を土台に、堅調な業績進捗を示しました。
今後の成長に向けた最大の注目点は、 「外食特化型バーティカルSaaSからAI搭載型経営意思決定プラットフォームへの脱皮」 です。6,700店舗を超える強固な顧客基盤と、フロント・バックオフィス双方の業務データを網羅的に保有しているという競合他社にはない独自ポジションを活かし、AI機能を付加価値としてマネタイズしていく成長シナリオが明確に描かれています。自己資本比率90.5%という強固な財務体質のもと、着実な成長戦略の進捗が期待されます。
個別の投資に関する推奨やアドバイスを提供することを意図しておりません。ここで述べられている意見や見解は、あくまでも各記事の個人的見解です。