

ReYuu Japan 2026年10月期 第3四半期決算ディープダイブ:滞留在庫処理の一巡とM&A推進により3Q単独営業黒字へ転換

StockClub
公開日時: Sep 14, 2026, 10:20 AM
Sentiment Analysis
1. 決算エグゼクティブ・サマリー
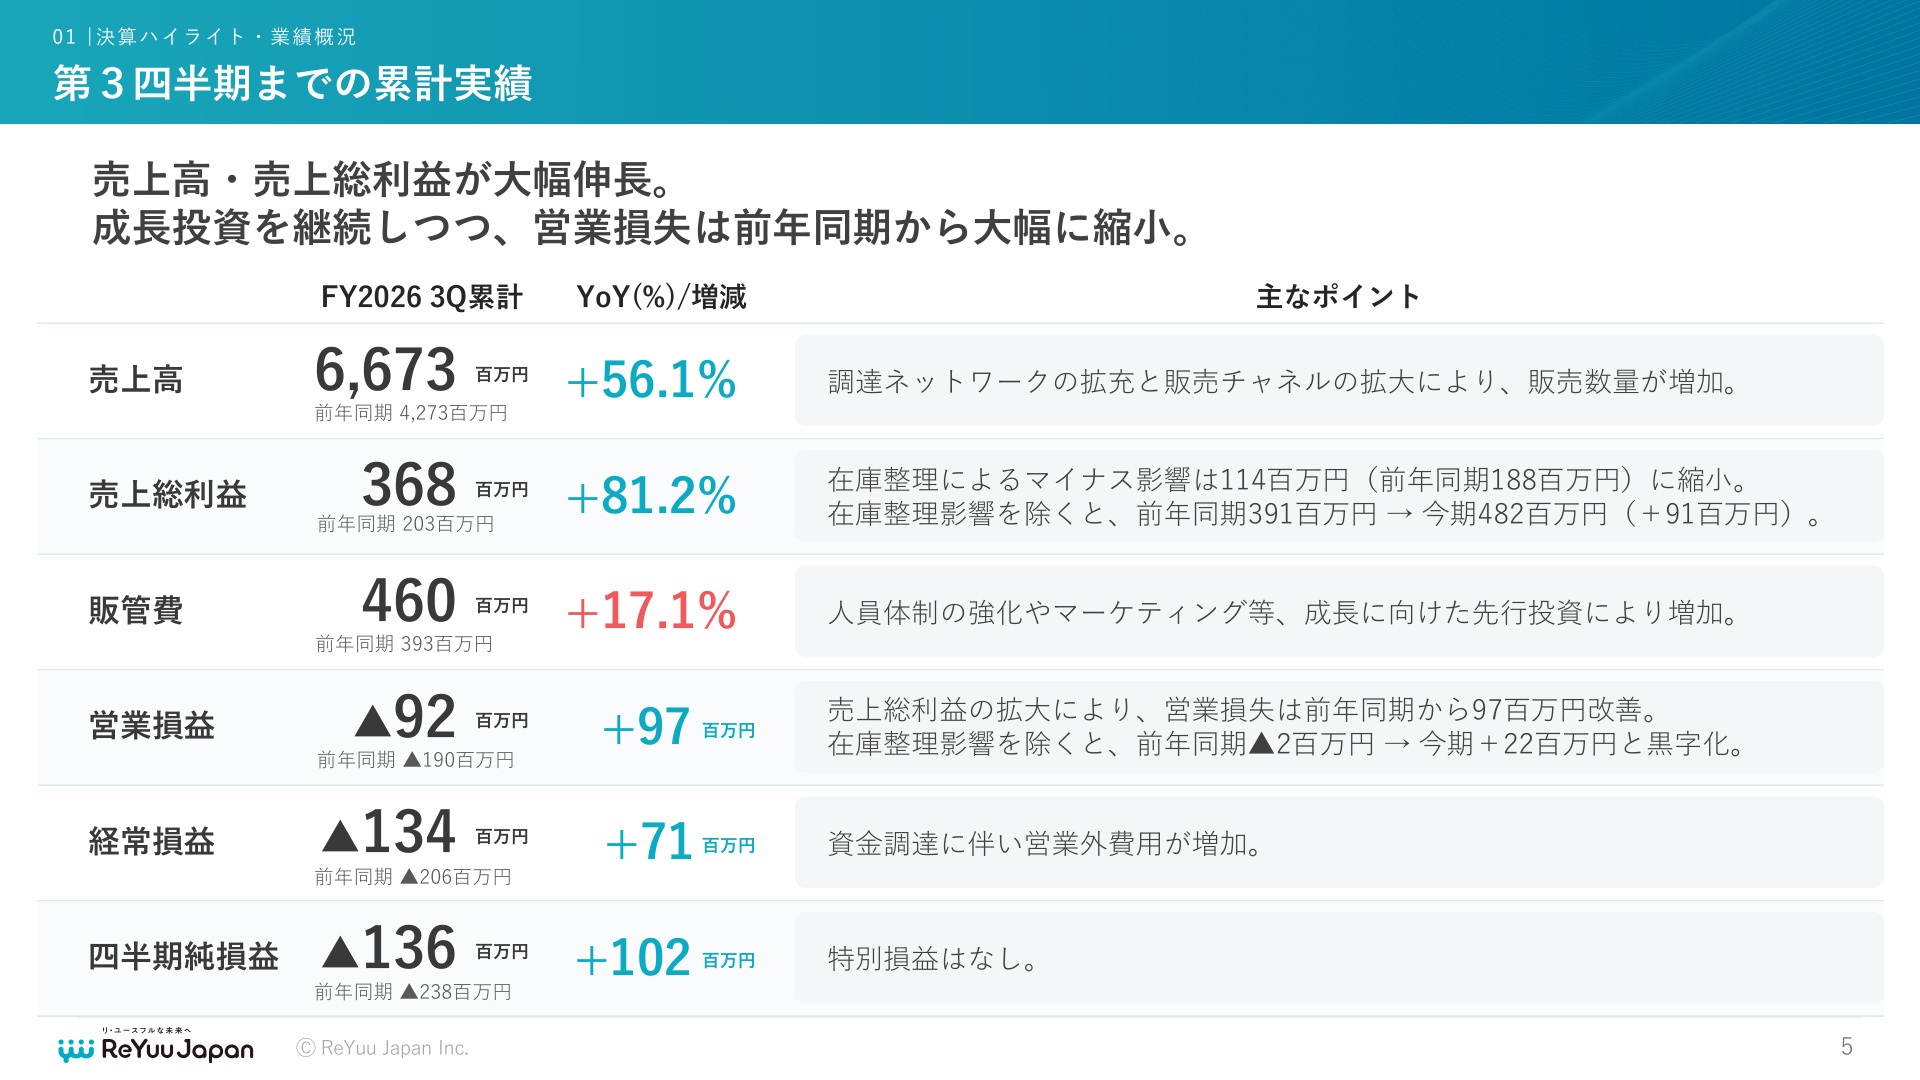
ReYuu Japan株式会社(証券コード:9425)の2026年10月期 第3四半期累計期間は、 売上高6,673百万円(前年同期比+56.1%) と大幅な増収を達成しました。また、損益面においても 営業損益▲92百万円(前年同期▲190百万円から97百万円改善) 、経常損益▲134百万円(前年同期▲206百万円から71百万円改善) 、四半期純損益▲136百万円(前年同期▲238百万円から102百万円改善) となり、大幅な赤字縮小が進んでいます。
特筆すべきは 第3四半期(3Q単独:5月〜7月期)において営業損益が39百万円の黒字へ転換 した点です。前期から収益を圧迫し続けていた旧経営体制下の「長期滞留在庫」の処理が概ね完了したことで売上総利益率が急回復し、本来の収益力が顕在化し始めました。加えて、M&Aによる事業基盤拡張やフィジカルAI領域への展開など、中長期的な収益基盤の構築が着実に進展しています。
2. 業績推移と四半期業績のターンアラウンド分析
四半期ごとの損益推移を見ると、第3四半期における収益性の改善傾向が明確に表れています。
■ 粗利率の急回復と3Q単独黒字化の背景
上記の四半期業績推移が示す通り、売上総利益率は 第1四半期の4.3%、第2四半期の2.9%から、第3四半期には10.1%へと急上昇 しました。売上総利益も第2四半期の63百万円から第3四半期には197百万円へ拡大し、営業損益は第1四半期▲39百万円、第2四半期▲94百万円を経て、 第3四半期単独で39百万円の営業黒字 を達成しています。
この改善を牽引した主な要因は以下の通りです:
- 長期滞留在庫の整理影響の縮小 :第2四半期に100百万円発生していた在庫整理によるマイナス影響が、第3四半期には13百万円まで大幅に縮小しました。
- 調達・販売基盤の強化 :調達ネットワークの拡充と一般企業からの直接買取の推進、販売チャネルの多様化により、主力のリユース事業における取引数量と採算性が向上しました。
- 卸売事業における個別案件の利益貢献 :蓄電池設備等に係る権利譲渡を実施し、 36百万円の営業利益 を計上しました。
3. 既存リユース事業の正常化:赤字要因の解消プロセス
同社の過去2期における最大の課題は、旧経営体制下で積み上がった滞留在庫の評価減および原価割れ処分に伴う収益圧迫でした。
■ 2期にわたる在庫整理の完了と2027年10月期への影響
モバイル端末等のリユース品は、保有期間が長期化するほど市場価値が低下し、通常の販売価格が取得原価を下回るリスクを抱えます。
- 2025年10月期 :長期在庫整理により 188百万円のマイナス影響
- 2026年10月期(1Q〜3Q累計) :114百万円のマイナス影響 (通期累計で概ね完了見込)
資料に明記されている通り、 この滞留在庫の整理は2026年10月期第3四半期までに概ね完了 しており、第4四半期での完了を見込んでいます。在庫整理影響を除いたベースでの実質営業損益は、前年同期の▲2百万円から 今期3Q累計で+22百万円の黒字 へと転換しており、一過性のマイナス要因が剥落する 2027年10月期以降は在庫整理による赤字要因が完全に消滅 する見通しです。
4. M&Aによる事業基盤の拡張とバリューチェーン統合
同社は既存のリユース流通にとどまらず、上流・下流を取り込むM&A戦略を積極的に実行しています。
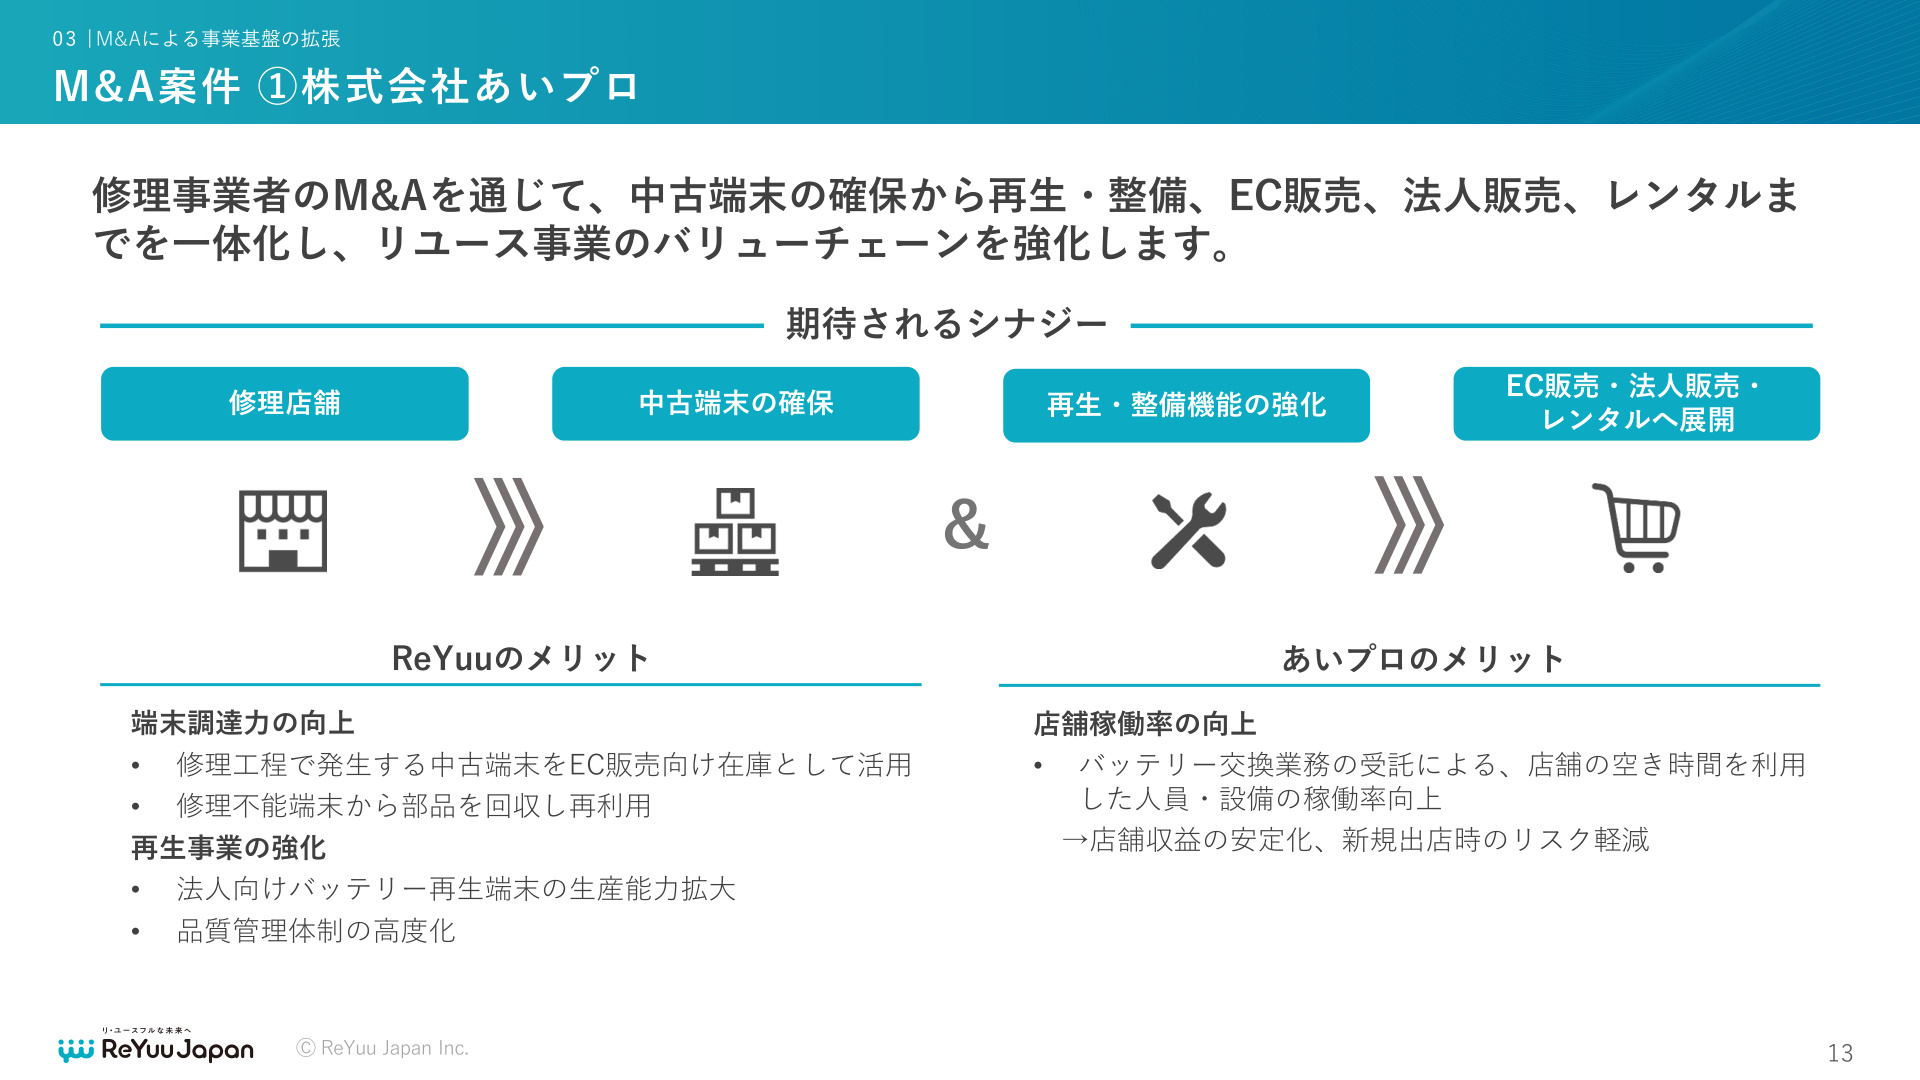
① 株式会社あいプロの買収(修理・再生機能の内製化)
スマホ修理・買取チェーン「あいプロ」の株式譲渡契約を締結(2026年10月13日取得予定)。
- ReYuu側のメリット :修理店舗網を通じた端末調達力の向上、修理不能端末からの部品回収・再利用、法人向けバッテリー再生端末の生産能力拡大と品質管理の高度化。
- あいプロ側のメリット :法人向けバッテリー交換業務等の受託による店舗稼働率向上と収益安定化。
② ネクスト・セキュリティ株式会社の連結子会社化(2026年8月31日完了)
法人向けセキュリティ製品の導入・運用支援を手掛ける同社を傘下に収めました。
- シナジー効果 :ReYuuが持つ法人顧客網に対し、中古PC・モバイル端末の販売・レンタルとセキュリティサービスをワンストップで提案。 ソフトウェア利用料や保守・運用支援料による「ストック収益(継続収益)」基盤 を強化します。
5. 成長施策の進捗と経営資源の選択・集中
事業ポートフォリオの最適化に向け、新規領域の開拓と非注力領域の整理が同時に行われています。
- フィジカルAI(ロボティクス)領域の検証 :JoyLogistics(京東物流)の国内物流拠点において、物流現場の人手不足解消に向けた実証実験(POC)を実施決定。POCの結果を踏まえ、 フィジカルAIロボットの有償レンタルサービス化 に向けた事業化検証を進めています。
- 蓄電池卸売案件の権利譲渡 :卸売事業の一環として保有していた蓄電池関連案件の権利を株式会社Birdmanへ譲渡し、 36百万円の営業利益 を確保しました。
- 暗号資産トレジャリー戦略の終了 :経営方針の見直しにより暗号資産トレジャリー戦略を終了し、保有資産を全量売却。3Qに評価損5.2百万円、4Qに売却益5.2百万円が計上され、通期での業績影響は相殺される見通しです。今後の追加取得・運用は行わない方針を明確にしています。
6. 資本政策と財務基盤:成長資金の確保状況
今後の事業拡大およびM&Aを支える資金調達スキームも着実に進捗しています。
- 転換社債型新株予約権付社債(CB) :2026年5月に発表されたスキームに基づき、 463百万円の払込が完了 。
- 第5回・第6回新株予約権 :潜在株式数合計6,900,000株、行使価額257円が設定されており、今後の行使進捗に応じて 最大1,773百万円の追加資金調達余地 を確保しています。
調達資金は、M&Aの実行資金やリユース事業の仕入れ拡大、新規事業開発へ段階的に投じられるフェーズへ移行しています。
7. 通期業績見通しと総括
■ 2026年10月期 通期連結業績予想と進捗率
- 売上高 :8,400百万円(3Q累計進捗率: 79.4% )
- 営業損益 :▲52百万円(3Q累計:▲92百万円)
- 経常損益 :▲105百万円(3Q累計:▲134百万円)
- 当期純損益 :▲107百万円(3Q累計:▲136百万円)
第3四半期までの売上高進捗は計画に対して順調に推移しています。通期損益は赤字見通しとなっているものの、前期(2025年10月期)の営業赤字要因であった滞留在庫の整理が概ね完了し、第3四半期単独での黒字化を達成したことは、事業の構造改革が着実に前進していることを示しています。
今後は、子会社化したネクスト・セキュリティおよびあいプロとのシナジー創出、フィジカルAI事業の検証結果、ならびに2027年10月期に向けた本格的な黒字定着への道筋が注視されます。
個別の投資に関する推奨やアドバイスを提供することを意図しておりません。ここで述べられている意見や見解は、あくまでも各記事の個人的見解です。