

山忠(391A)2027年4月期 第1四半期決算ディープダイブ:高収益構造の維持とホテル事業の積極拡大による中長期成長戦略

StockClub
公開日時: Sep 14, 2026, 10:02 AM
Sentiment Analysis
愛知県を中心に不動産開発・ストック・ホテル事業を展開する 株式会社山忠(証券コード: 391A) より、2027年4月期第1四半期の決算説明資料が公表されました。建築資材や人件費の高騰、金利動向の変化といった事業環境のなかで、同社は強固な収益構造を維持しつつ、成長ドライバーであるビジネスホテル事業の拡大やコストマネジメント策を積極的に推進しています。
本レポートでは、公表された決算資料をもとに、第1四半期の業績動向、セグメント別収益構造、財務健全性、そして今後の成長戦略のポイントを網羅的かつ中立的に解説します。
1. 2027年4月期 第1四半期 業績サマリー
当第1四半期連結累計期間における業績は、売上高が 12億3,089万円(前年同期比8.7%減) 、営業利益が 1億8,465万円(同22.1%減) 、経常利益が 1億5,838万円(同21.2%減) 、親会社株主に帰属する四半期純利益が 1億4,048万円(同19.9%減) となりました。
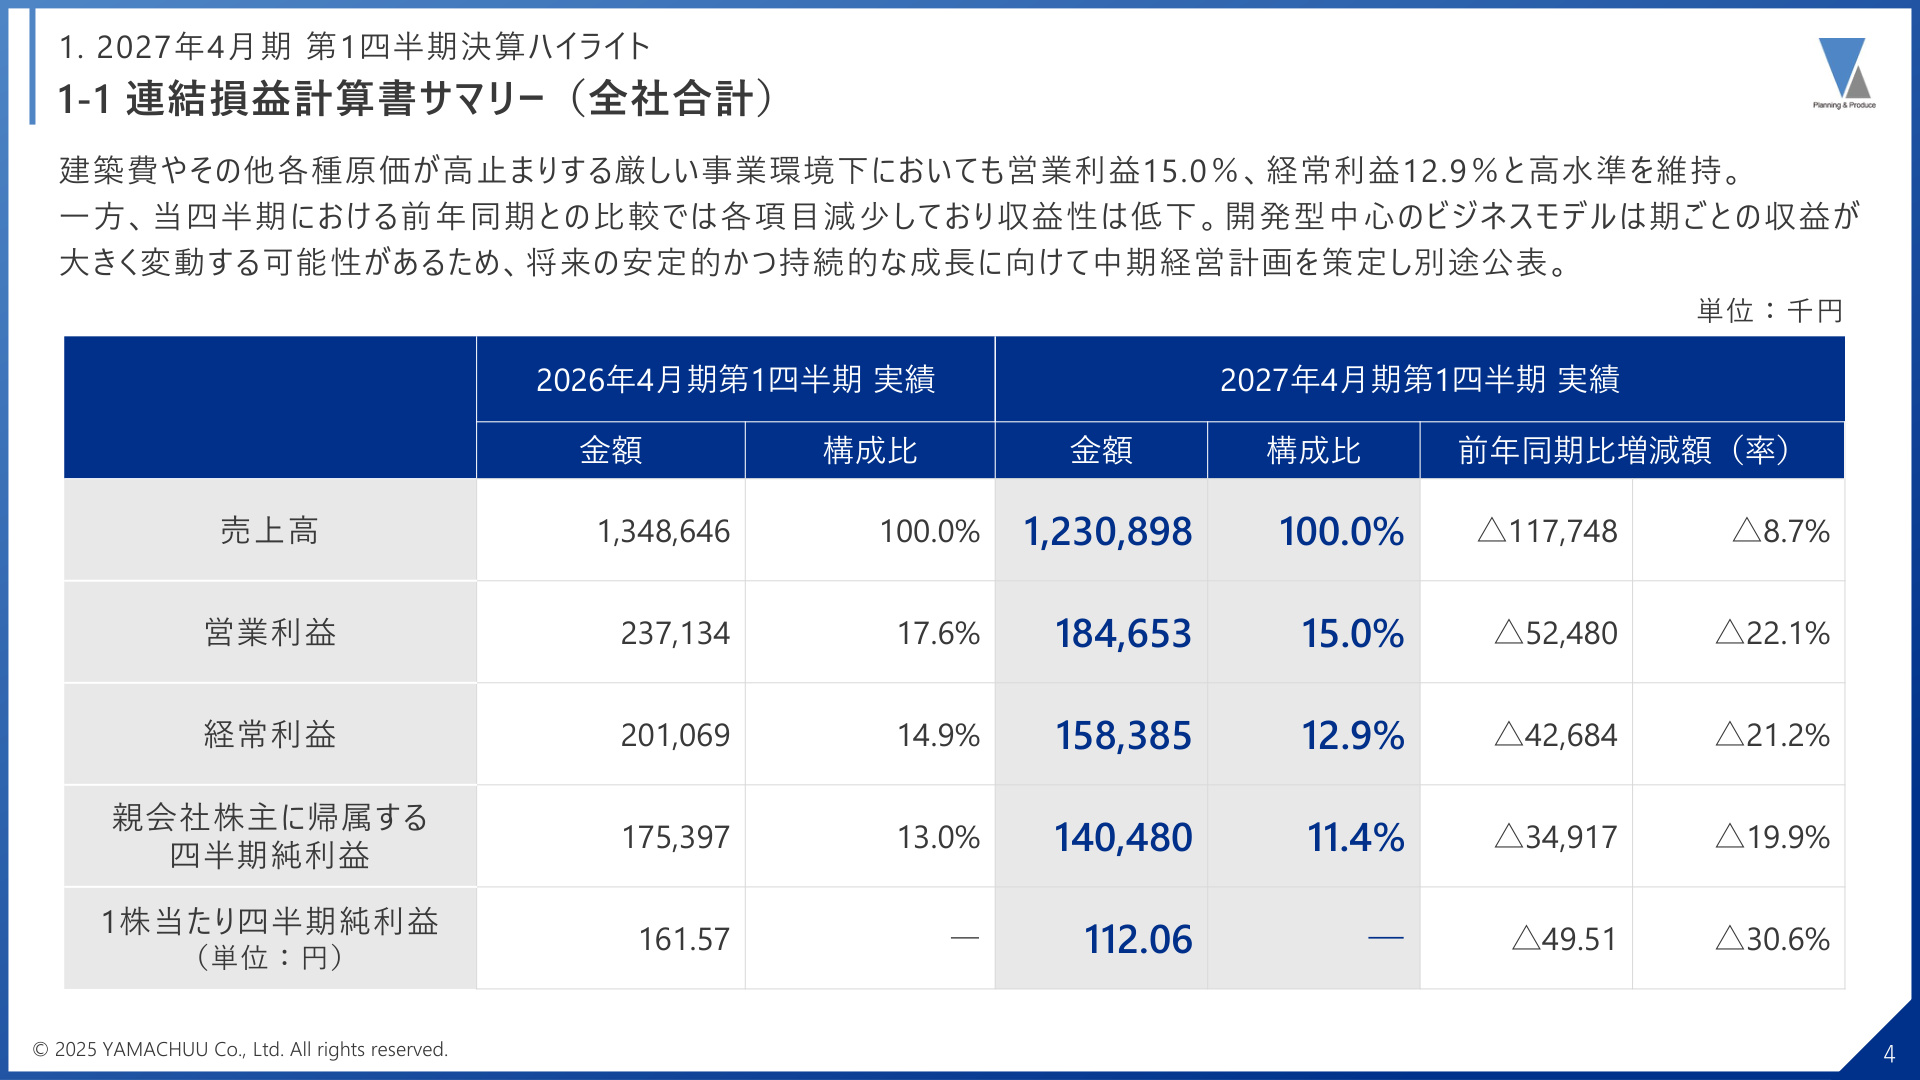
このスライドに示されている通り、前年同期比較では各項目で減収減益となっていますが、 営業利益率15.0% 、経常利益率12.9% という二桁台の高い収益水準を維持しています。同社が属する不動産開発業界では、物件の引き渡し時期のタイミングによって四半期ごとの売上・利益に変動が生じやすい特性があります。資材費や人件費が高止まりする厳しい環境下においても、しっかりと高収益率をキープしている点が確認できます。
2. セグメント別構成と収益ポートフォリオの進化
同社の事業は「開発セグメント」「ストックセグメント」「ホテルセグメント」の3つで構成されています。それぞれの売上および利益のバランスは以下のようになっています。
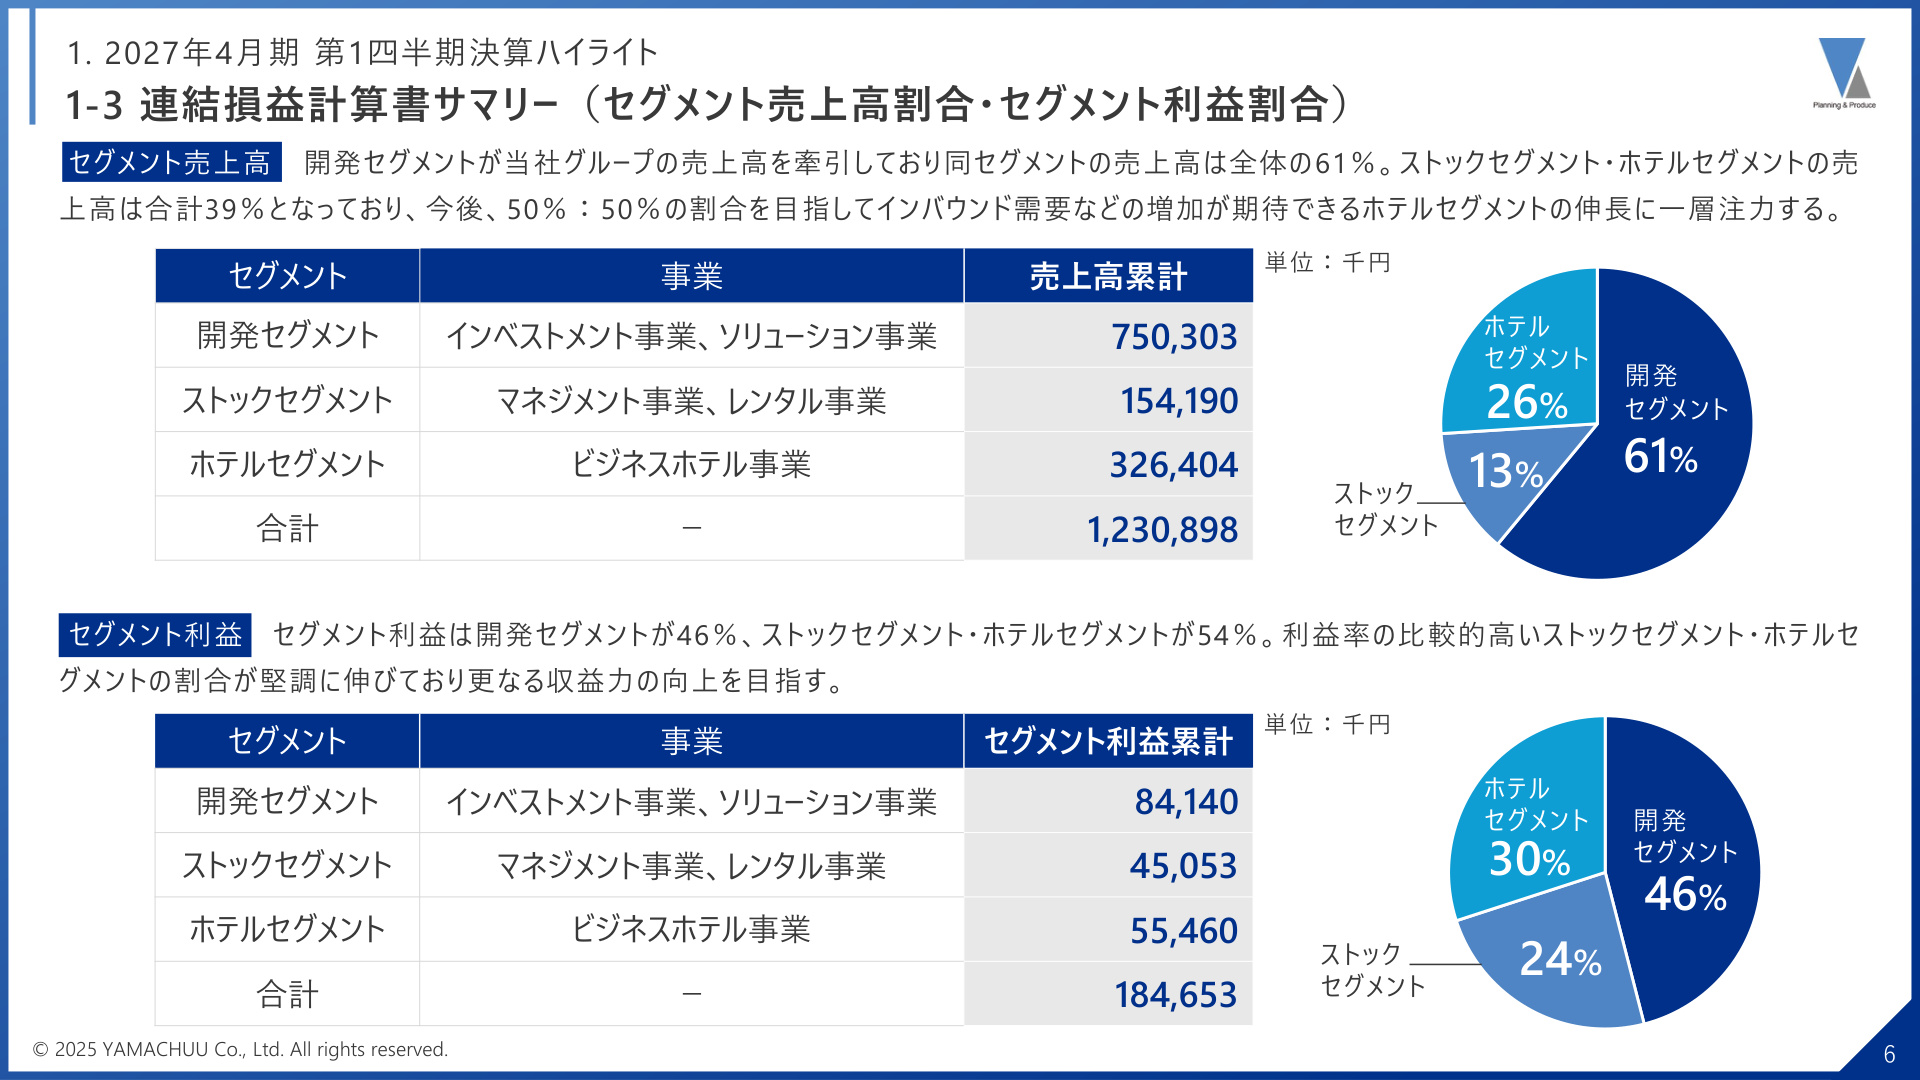
上記の内訳データから、同社の収益構造の特徴が明確に読み取れます。
-
売上高構成 :
- 開発セグメント (インベストメント事業、ソリューション事業): 7億5,030万円(全体の61%)
- ホテルセグメント (ビジネスホテル事業): 3億2,640万円(全体の26%)
- ストックセグメント (マネジメント事業、レンタル事業): 1億5,419万円(全体の13%)
-
セグメント利益構成 :
- 開発セグメント :8,414万円(全体の46%)
- ホテルセグメント :5,546万円(全体の30%)
- ストックセグメント :4,505万円(全体の24%)
売上高においてはフロー型である開発セグメントが6割超を牽引していますが、利益面ではストック型およびホテル事業の合計が セグメント利益全体の54% を占めています。同社は今後、開発とストック・ホテルの売上比率を 「50%:50%」 の均等バランスに引き上げ、業績のさらなる安定化と収益力の向上を目指す方針を掲げています。
3. 財務基盤とバランスシートの状況
第1四半期末時点の財務状況は以下の通り、安定した健全性を保持しています。
- 資産合計 :136億500万円 (前期末比2億8,800万円増)
- 現金預金は 25億8,500万円 (前期末比4億1,000万円増)と潤沢な水準を確保。
- ストック収益向上に向けたコインパーキング用地の取得等により、有形固定資産は 59億400万円 (前期末比1億3,400万円増)に拡大。
- 負債合計 :84億1,700万円 (前期末比2億5,800万円増)
- 商品仕入れ等に伴い短期借入金等が 23億7,200万円 (同4億9,100万円増)となった一方、長期借入金等は 46億9,300万円 (同5,900万円減)に縮小。
- 純資産合計 :51億8,800万円 (前期末比3,000万円増)
- 主要財務指標 :
- 自己資本比率:38.1%
- D/Eレシオ:1.39倍
成長投資を継続しながらも、自己資本比率とD/Eレシオの健全水準を両立させる方針が示されています。
4. 2027年4月期 通期業績予想と株主還元方針
2027年4月期の通期連結業績計画は以下の通り、期初予想が据え置かれています。
- 売上高 :60億9,088万円 (前期比10.8%増、進捗率20.2%)
- 営業利益 :8億6,476万円 (前期比0.8%増、進捗率21.4%)
- 経常利益 :7億3,111万円 (前期比1.5%増、進捗率21.7%)
- 当期純利益 :5億1,151万円 (前期比6.7%減、進捗率27.5%)
- 1株当たり当期純利益(EPS) :408.03円
一部物件において引き渡し時期の期ずれが生じているものの、概ね計画通りの進捗となっています。
【株主還元・配当計画】
- 1株当たり期末配当金 :78円 を予定(年間ベース、配当性向 19.1% )。
- 内部留保とのバランスを考慮しつつ安定的・継続的な還元を目指すほか、株主優待制度についても長期保有を促す施策として検討中とされています。
5. 成長戦略の柱:ビジネスホテル「ジャストイン」の積極展開
同社グループの今後の最大の成長ドライバーとして位置づけられているのが、連結子会社の株式会社ジャストインが運営するビジネスホテル事業です。
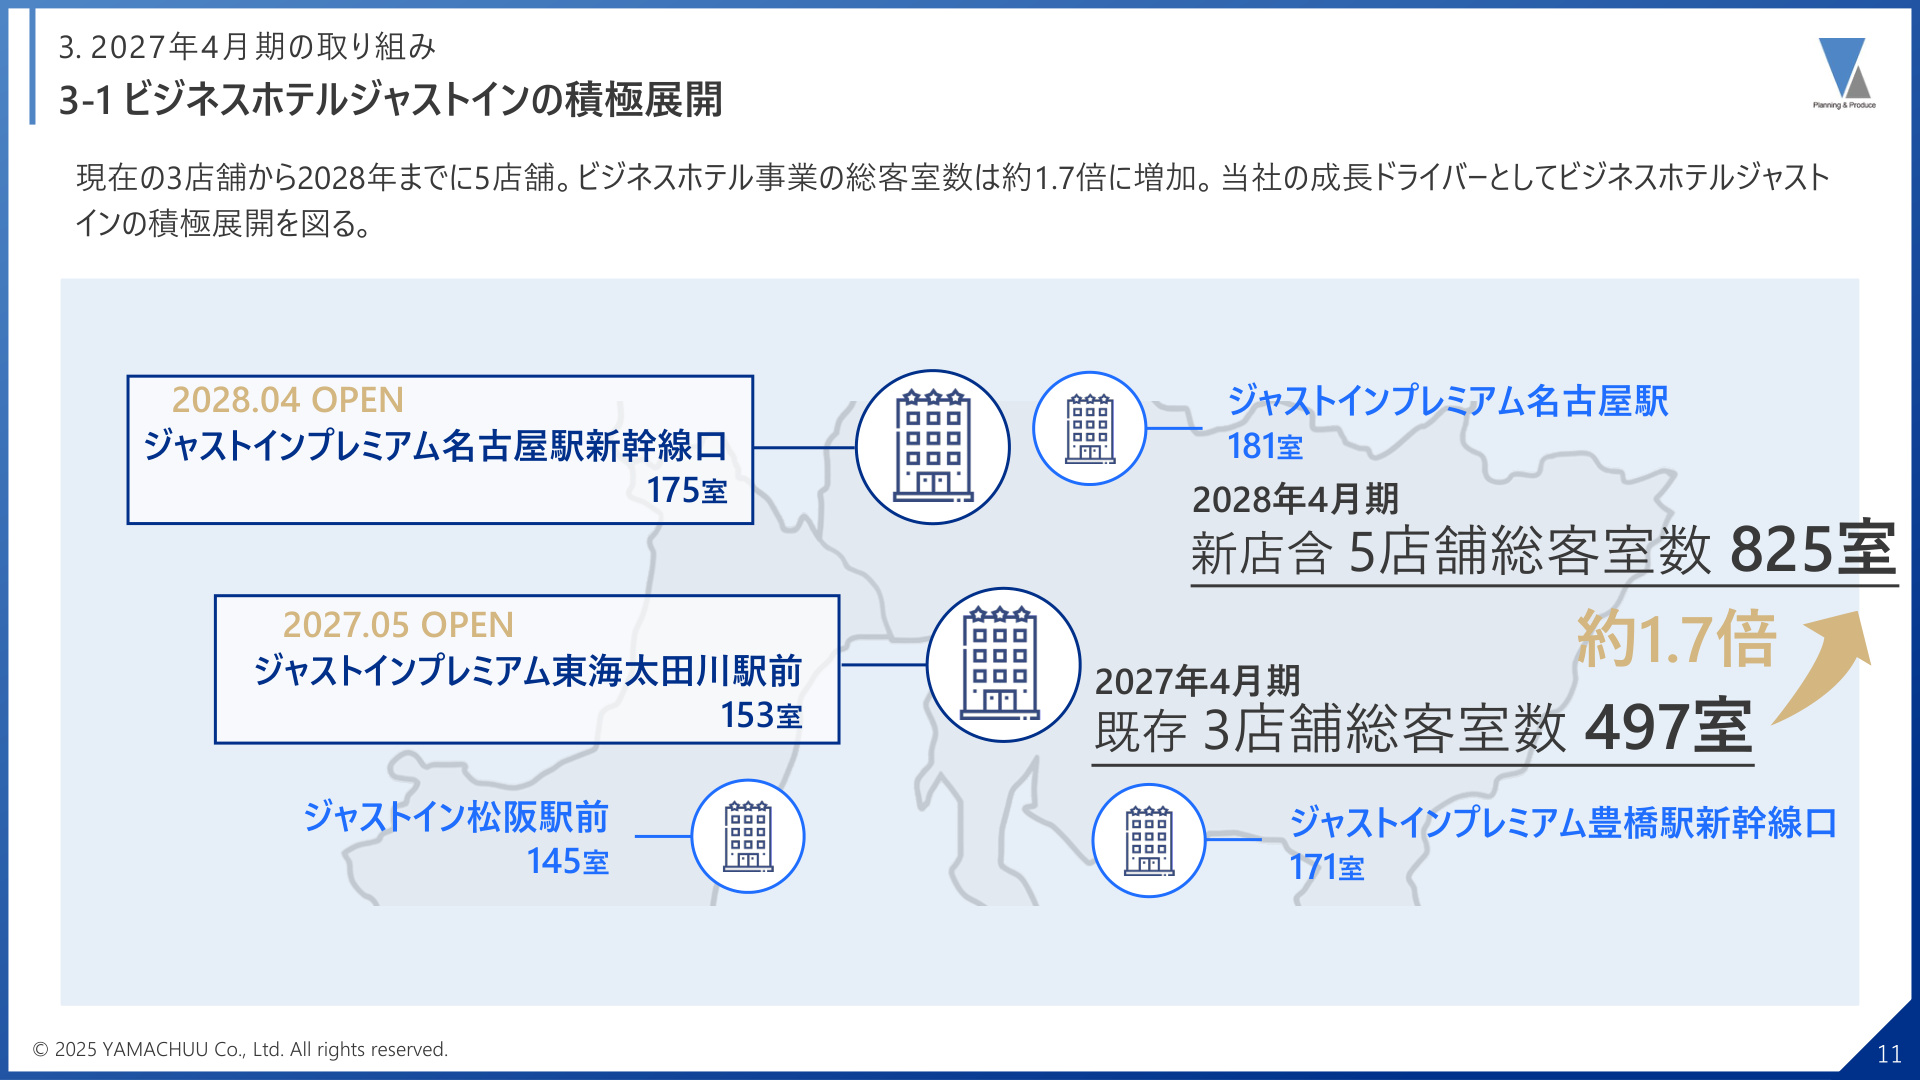
この計画スライドが示すように、現在運営中の3店舗・総客室数 497室 から、2028年4月期までに新規2店舗を開業し、 計5店舗・825室(約1.7倍) へと規模を急拡大させる計画です。
【具体的な出店パイプラインと戦略】
- ジャストインプレミアム東海太田川駅前(2027年5月開業予定) :
- 総客室数 153室 、名鉄「太田川駅」徒歩約3分の好立地。名古屋駅(特急17分)や中部国際空港(特急19分)へのアクセスに優れ、周辺工業地帯のビジネス需要および観光需要の双方を取り込む計画。大浴場や太陽光発電設備を導入。
- ジャストインプレミアム名古屋駅新幹線口(2028年4月開業予定) :
- 総客室数 175室 (同社ホテルで2番目の規模)。名古屋駅(太閤通口)徒歩約6分、リニア新幹線駅予定地からは徒歩約3分の立地。リニア開業による将来的な人流増加を見据えたフラッグシップ的展開。
- 出店コンセプト(レッドオーシャン戦略) :
- 「駅から徒歩5分以内」「駅からの距離が競合3番目以内」という明確な立地選定基準を敷き、需要が既に実証されている好立地に高付加価値施設を出店することで、確実にシェアを獲得する方針です。
6. 外部環境の変化に対する戦略的取り組み
不動産業界を取り巻くコスト上昇や金融環境の変化に対し、同社は明確な対策を打ち出しています。
- 建築費高騰への対策(スケールメリットの追求) :
- 集合住宅の工事原価が2015年比で約1.4倍に高騰する中、従来の小中規模(約40戸)から 中大規模マンション(約120戸クラス等)へシフト 。1フロアあたりの戸数を増やし、設計の工夫を行うことで1戸あたりの建築コストを抑制(例:パルティール車道 66戸など)。
- 地価高騰への対策(「買う→借りる」への転換) :
- イニシャルコストを抑えるため、土地の自己保有だけでなく定期借地権などを活用した 「借りる」スキーム をビジネスホテルや商業ビル開発に導入。取得税等の税負担軽減や、好立地での開発自由度を確保。
- 金利上昇への対策(財務体質の強化) :
- 金融機関の金利上昇傾向に対し、自己資金の積極投入による 借入総量の圧縮 を推進。2026年4月期末時点の インタレスト・カバレッジ・レシオは9.0倍 と健全な利払い余力を確保。
- 人材採用力の強化(本社移転計画) :
- 広域からの優秀な人材確保と職場環境改善を目的に、現本社(海部郡大治町)から 名古屋市内への新本社移転(2028年2月以降竣工予定) プロジェクトを始動。
7. 開発パイプラインの進捗状況
主力である開発セグメントにおいても、以下のように順調な開発・販売計画が進められています。
- インベストメント事業(事業者向け一棟販売) :
- 『パルティール六番町』(RC造14階建・総戸数98戸、2027年3月竣工・発売予定、地下鉄名港線「六番町」駅徒歩1分)
- 『パルティール車道』(RC造12階建・総戸数66戸、2028年6月竣工・発売予定、地下鉄桜通線「車道」駅徒歩9分)
- 『アストラーレ浄心アネックス』(商業ビル、S造8階建、2025年8月竣工・発売中、地下鉄鶴舞線「浄心」駅徒歩1分)
- ソリューション事業(エンドユーザー・一般向け分譲) :
- 宅地分譲『リベルタ』シリーズ(蟹江町宝、大治堀之内、大治三本木前深田、名東区社が丘)が最終1区画ずつとなるなど順調に消化。
8. まとめ
山忠の2027年4月期第1四半期は、一時的な物件引き渡し時期の影響による前年同期比の減収減益となったものの、 営業利益率15.0% という高水準の収益性を確保し、通期計画に対しても順調な進捗を示しました。
中長期的には、高収益な ストックビジネスおよびビジネスホテル事業(客室数1.7倍増計画)の拡大 を通じてフロービジネスへの依存度を低減させ、収益の安定化と持続的成長を両立させる明確なロードマップが描かれています。建築費や金利の上昇といった外部リスクへの適応策も具体化されており、今後のプロジェクト進捗とホテル開業動向が注目されます。
個別の投資に関する推奨やアドバイスを提供することを意図しておりません。ここで述べられている意見や見解は、あくまでも各記事の個人的見解です。